Actualizado el 21 de octubre de 2026
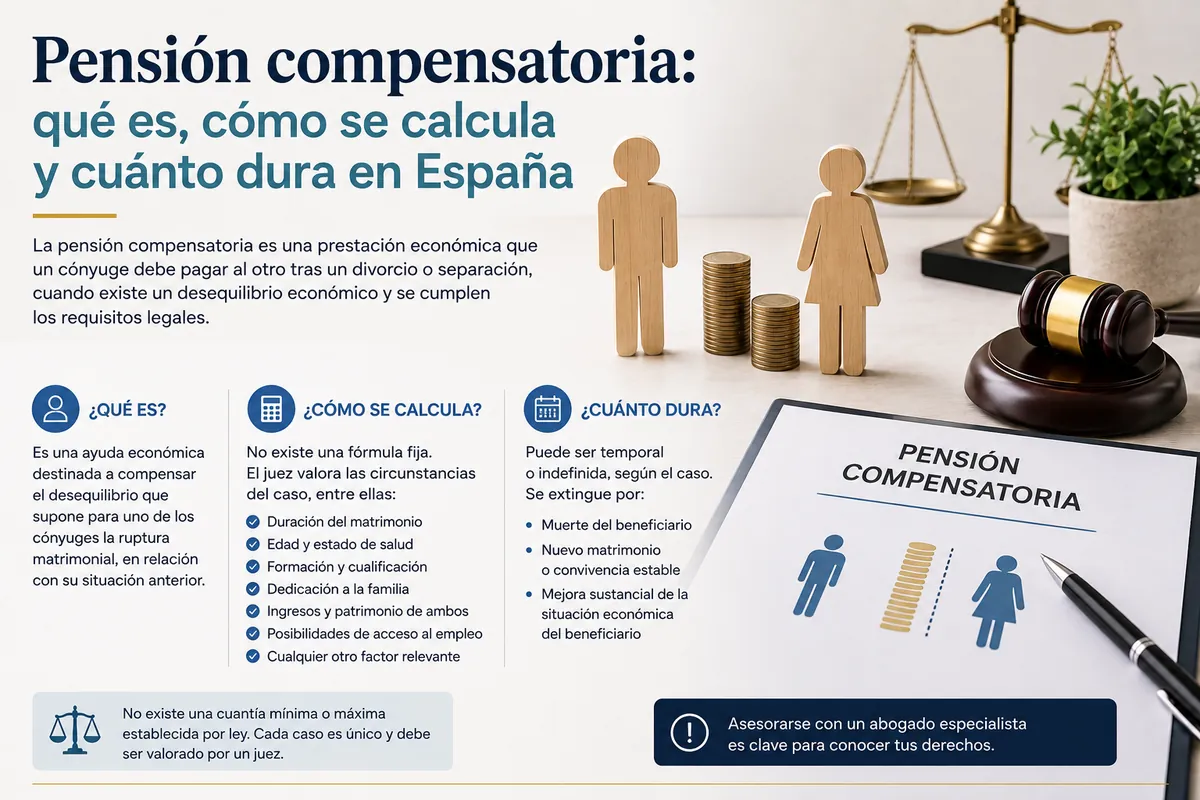
Pensión compensatoria en España: resumen en una tabla
| Cuestión | Qué dice la ley | Artículo |
|---|---|---|
| Cuándo procede | Si la separación o el divorcio causa a un cónyuge un desequilibrio económico respecto al otro que empeora su situación anterior en el matrimonio | Art. 97 CC |
| Forma | Pensión temporal, pensión indefinida o prestación única, según el convenio regulador o la sentencia | Art. 97 CC |
| Cómo se fija sin acuerdo | El juez valora 9 circunstancias (edad, salud, cualificación, dedicación a la familia, duración del matrimonio, medios económicos…) | Art. 97 CC |
| Sustitución | Se puede pactar en cualquier momento cambiarla por renta vitalicia, usufructo de bienes o entrega de un capital | Art. 99 CC |
| Modificación | Si la fija una sentencia, solo por alteraciones en la fortuna de uno u otro; si está en convenio ante LAJ o notario, mediante nuevo convenio | Art. 100 CC |
| Extinción | Cese de la causa, nuevo matrimonio del acreedor o convivencia marital con otra persona | Art. 101 CC |
| Muerte de quien paga | No la extingue por sí sola; los herederos pueden pedir al juez que la reduzca o suprima | Art. 101 CC |
| IRPF | Quien paga reduce su base imponible; quien cobra la declara como rendimiento del trabajo | Arts. 55 y 17.2.f LIRPF |
La base legal exacta: el artículo 97 del Código Civil
Desde la reforma de la Ley 15/2005, el artículo 97 del Código Civil establece que el cónyuge que sufre un desequilibrio económico «tendrá derecho a una compensación que podrá consistir en una pensión temporal o por tiempo indefinido, o en una prestación única, según se determine en el convenio regulador o en la sentencia».
Los 9 criterios que el juez debe valorar (a falta de acuerdo)
Cuando no hay acuerdo entre los cónyuges, el juez fija el importe atendiendo a:
- Los acuerdos a los que hubieran llegado los cónyuges.
- La edad y el estado de salud.
- La cualificación profesional y las probabilidades de acceso a un empleo.
- La dedicación pasada y futura a la familia.
- La colaboración con su trabajo en las actividades mercantiles, industriales o profesionales del otro cónyuge.
- La duración del matrimonio y de la convivencia conyugal.
- La pérdida eventual de un derecho de pensión.
- El caudal y los medios económicos y las necesidades de uno y otro cónyuge.
- Cualquier otra circunstancia relevante.
Esta lista no es un numerus clausus (no es cerrada): los tribunales pueden valorar otras circunstancias, pero estas 9 son las que la ley cita expresamente y las que cualquier análisis serio del caso debe recorrer.
El plazo que casi nadie explica: hay que pedirla en el procedimiento, no después
Este es, probablemente, el dato de mayor valor práctico de todo el tema, y muchas guías lo pasan por alto: la pensión compensatoria debe solicitarse dentro del propio proceso de separación o divorcio (en la demanda, en la contestación, o en el convenio regulador de mutuo acuerdo). Si aún no has empezado, repasa cómo divorciarse en España paso a paso y, si hay acuerdo, en qué consiste el divorcio exprés.
Si la sentencia de divorcio queda firme sin haberla pedido, el derecho precluye (se pierde definitivamente). No es como la pensión de alimentos, que puede modificarse o solicitarse en cualquier momento en función de las necesidades de los hijos. La única vía excepcional sería una demanda de modificación de medidas si concurrieran circunstancias muy extraordinarias no valoradas en su momento, pero no es la regla general.
Si tus ingresos no superan los límites legales, puedes solicitar asistencia jurídica gratuita para el procedimiento.
Consecuencia práctica: si existe la más mínima duda sobre si puede haber un desequilibrio económico relevante, conviene plantear la cuestión durante el propio procedimiento de divorcio, aunque sea para descartarla después, porque una vez firme la sentencia sin haberla solicitado, la puerta se cierra.
Cómo tributa: la parte que decide si conviene un pago único o mensualidades
- Quien paga la pensión compensatoria puede reducir su base imponible general del IRPF por el importe pagado, sin que esa reducción pueda dejarla negativa; si sobra remanente, reduce después la base del ahorro (art. 55 de la Ley del IRPF). Es una ventaja fiscal real: reduce la factura del IRPF de quien paga.
- Quien la recibe debe declararla como rendimiento del trabajo, tributando por ella igual que por un salario.
Un matiz importante: el art. 55 LIRPF solo permite la reducción por las pensiones «satisfechas por decisión judicial». Un acuerdo informal entre los excónyuges, sin ese respaldo formal, no tiene el mismo tratamiento fiscal. Si la pensión se pacta en un convenio regulador ante Letrado de la Administración de Justicia o notario, confirma con un asesor fiscal el criterio de Hacienda antes de aplicar la reducción.
Las tres formas de pago que contempla la ley (art. 99 CC)
Aunque lo habitual es el pago periódico mensual, el artículo 99 del Código Civil permite pactar en cualquier momento la sustitución de la pensión por:
- Una renta vitalicia.
- El usufructo de determinados bienes.
- La entrega de un capital, en bienes o en dinero (pago único).
¿Por qué puede interesar un pago único? Cierra la relación económica de forma definitiva: no depende de que cambien las circunstancias de ninguna de las partes en el futuro, y evita años de gestión de una obligación periódica. A cambio, exige disponer de liquidez de golpe y renuncia a la posibilidad de reclamar más adelante un aumento si la situación del beneficiario empeorara.
Temporal vs. indefinida: lo que dice la práctica de los tribunales
Desde la reforma de 2005, el carácter temporal de la pensión ya no es la excepción, sino la orientación general: se concede durante el tiempo que se estima necesario para que el cónyuge beneficiario pueda acceder a nuevas oportunidades, fundamentalmente laborales, que le permitan superar el desequilibrio. La concesión indefinida («vitalicia») se reserva, en la práctica, para los casos donde no es razonable prever que el desequilibrio vaya a desaparecer (edad avanzada, muchos años fuera del mercado laboral, escasas posibilidades reales de reincorporación).
Como orientación de la práctica judicial —no como regla matemática—, los tribunales tienden a fijar pensiones temporales de entre 3 y 10 años cuando el cónyuge beneficiario tiene posibilidades reales de mejorar su situación mediante formación o reinserción laboral.
Modificación y extinción: el artículo 100 y siguientes del CC
La pensión puede modificarse (art. 100 CC) cuando se altera sustancialmente la fortuna de uno u otro cónyuge, y puede extinguirse (art. 101 CC) por:
- Cese de la causa que la motivó.
- Contraer el beneficiario nuevo matrimonio.
- Vivir el beneficiario maritalmente con otra persona.
En cambio, la muerte de quien paga no extingue por sí sola la pensión: sus herederos pueden pedir al juez que la reduzca o suprima si el caudal hereditario no alcanza o afecta a sus legítimas (art. 101 CC).
Ninguna de estas causas opera de forma automática por el simple hecho de tener una nueva pareja: hay que acreditar que concurre realmente la circunstancia (por ejemplo, una convivencia marital estable, no una simple relación sentimental), y actuar por la vía legal correspondiente, nunca dejando de pagar unilateralmente.
Casos prácticos con los criterios del art. 97 aplicados
Matrimonio de 22 años, gran diferencia de ingresos. A gana 4.500 €, B gana 900 € tras haber dejado su carrera para el cuidado familiar. Aplicando los criterios 2, 3, 4 y 6 del art. 97 (edad, cualificación, dedicación a la familia, duración del matrimonio), existe un caso sólido para estudiar una pensión, probablemente temporal si B, con 46 años, tiene formación y posibilidades reales de reincorporarse al mercado laboral en unos años.
Matrimonio de 8 años, ambos con carreras consolidadas. Diferencia de 800 € entre dos profesionales con patrimonio propio y sin sacrificio profesional de ninguno. Los criterios 3, 4 y 8 (cualificación, dedicación, medios económicos) apuntan a que no existe el desequilibrio que exige el art. 97, más allá de una simple diferencia salarial.
Pago único en lugar de mensualidades. Un matrimonio de mutuo acuerdo pacta, usando el art. 99 CC, sustituir una pensión mensual estimada en 700 €/mes durante 6 años (≈ 50.400 € en total) por un pago único de 45.000 € al formalizar el divorcio, cerrando la obligación de forma definitiva y evitando la incertidumbre de futuras modificaciones.
Errores más frecuentes
- No pedirla dentro del proceso de divorcio por creer que se puede reclamar más adelante si la situación empeora: una vez firme la sentencia, el derecho precluye.
- Usar «fórmulas» de Internet (porcentajes fijos de la diferencia salarial) que no tienen respaldo en los 9 criterios reales del art. 97.
- No aprovechar la reducción fiscal del pagador por no formalizar la pensión en convenio regulador o resolución judicial.
- Dejar de pagar unilateralmente al perder el empleo, en lugar de solicitar una modificación por la vía legal.
- Olvidar el reparto de las deudas comunes: la pensión es independiente de quién asume cada préstamo; lo explicamos en qué pasa con las deudas del matrimonio tras el divorcio.
- Confundir «indefinida» con «vitalicia e intocable», cuando en realidad sigue sujeta a modificación y extinción conforme a los artículos 100 y 101 CC.
Checklist antes de negociar una pensión compensatoria
- Revisa los 9 criterios del art. 97 CC uno por uno, no solo la diferencia de sueldos.
- Calcula el coste total del proceso (abogado, procurador, notario): lo desglosamos en cuánto cuesta un divorcio en España.
- Decide si conviene plantear temporalidad, indefinición o un pago único (art. 99 CC), valorando ventajas e inconvenientes de cada modalidad.
- Asegúrate de que la pensión se formaliza en convenio regulador o resolución judicial para poder aplicar la reducción fiscal del pagador.
- Si existe la mínima duda sobre un posible desequilibrio, plantéala dentro del procedimiento de divorcio: después, precluye.
- Si las circunstancias cambian (empleo, pérdida de trabajo, nueva convivencia), no actúes unilateralmente: solicita la modificación o extinción por la vía legal.
Ejemplo orientativo
Ejemplo orientativo: Tras 20 años de matrimonio, ella dejó su carrera para cuidar a los hijos y ahora cobra 600 euros al mes y él, 3.000. El juez puede fijar una pensión compensatoria temporal, por ejemplo de 500 euros al mes durante 4 años, valorando los criterios del art. 97 del Código Civil (edad, cualificación, dedicación a la familia, duración del matrimonio).
Cifras redondeadas y verificadas con las fuentes oficiales a 21/10/2026; tu caso puede tener matices que cambien el resultado.
Conclusión
La pensión compensatoria no es un reparto automático de sueldos ni una recompensa por los años de matrimonio: es una figura que exige acreditar un desequilibrio real conforme a los 9 criterios del artículo 97 del Código Civil, con consecuencias fiscales concretas (deducible para quien paga, tributable para quien recibe) y una particularidad procesal decisiva que se suele pasar por alto: si no se solicita dentro del propio procedimiento de divorcio, el derecho se pierde de forma prácticamente definitiva. Es precisamente ese plazo procesal, no la cuantía final, lo primero que debería comprobar cualquiera que sospeche que puede tener derecho a esta compensación.
Fuentes oficiales
- Código Civil (BOE) (consultado el 21/10/2026)
- Ley de Enjuiciamiento Civil (BOE) (consultado el 21/10/2026)
Este contenido es informativo y no sustituye el asesoramiento profesional sobre tu caso concreto. Actualizado el 21 de octubre de 2026.
Equipo editorial de legalwebhost.com