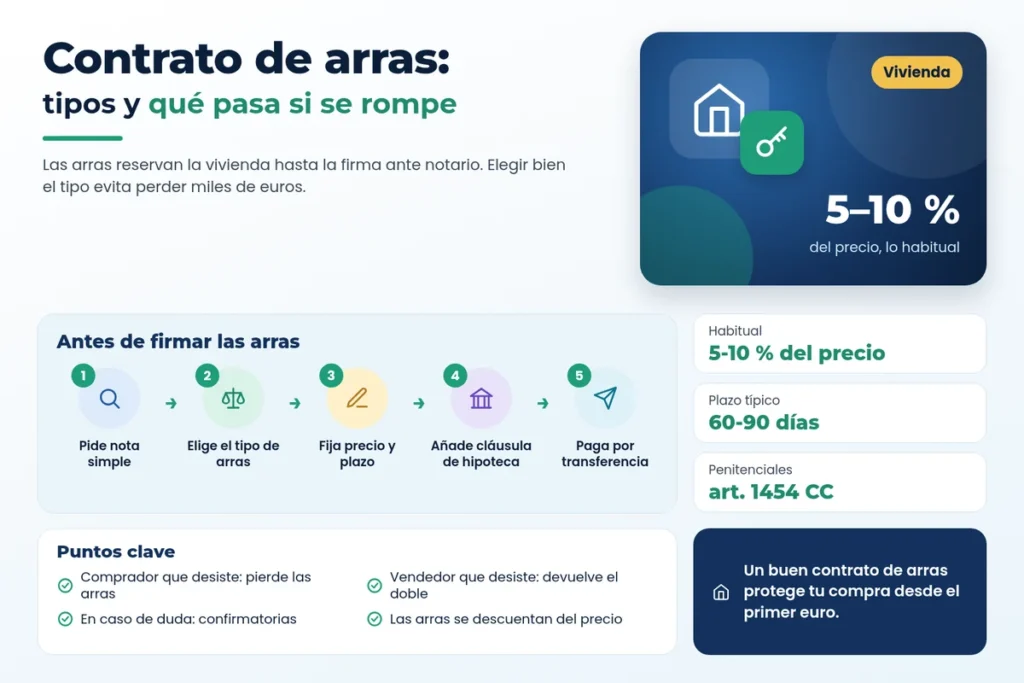
Contrato de arras: tipos y qué pasa si se rompe
El contrato de arras reserva la vivienda hasta la escritura. Te explicamos los tres tipos de arras, cuánto se suele pagar, qué cláusulas incluir, qué pasa si el banco no da la hipoteca y cómo tributan.
Esta categoría reúne guías para comprar, vender o alquilar una vivienda en España sin sorpresas. Explicamos cuánto dinero necesitas ahorrado, qué impuestos y gastos paga cada parte, cómo comprobar si un piso tiene cargas o embargos, cuánto te puede prestar el banco y qué debe incluir un contrato de alquiler.
La información se basa en la normativa estatal (Código Civil, Ley de Arrendamientos Urbanos, Ley Hipotecaria) y en la normativa de cada comunidad autónoma cuando es la que manda, como ocurre con el Impuesto de Transmisiones Patrimoniales o la cédula de habitabilidad. Incluimos ejemplos con cifras y calculadoras orientativas.
Guías clave para empezar:
Antes de firmar una compraventa o una hipoteca, conviene revisar la operación con un notario, un abogado o un asesor independiente.
El contrato de arras reserva la vivienda hasta la escritura. Te explicamos los tres tipos de arras, cuánto se suele pagar, qué cláusulas incluir, qué pasa si el banco no da la hipoteca y cómo tributan.
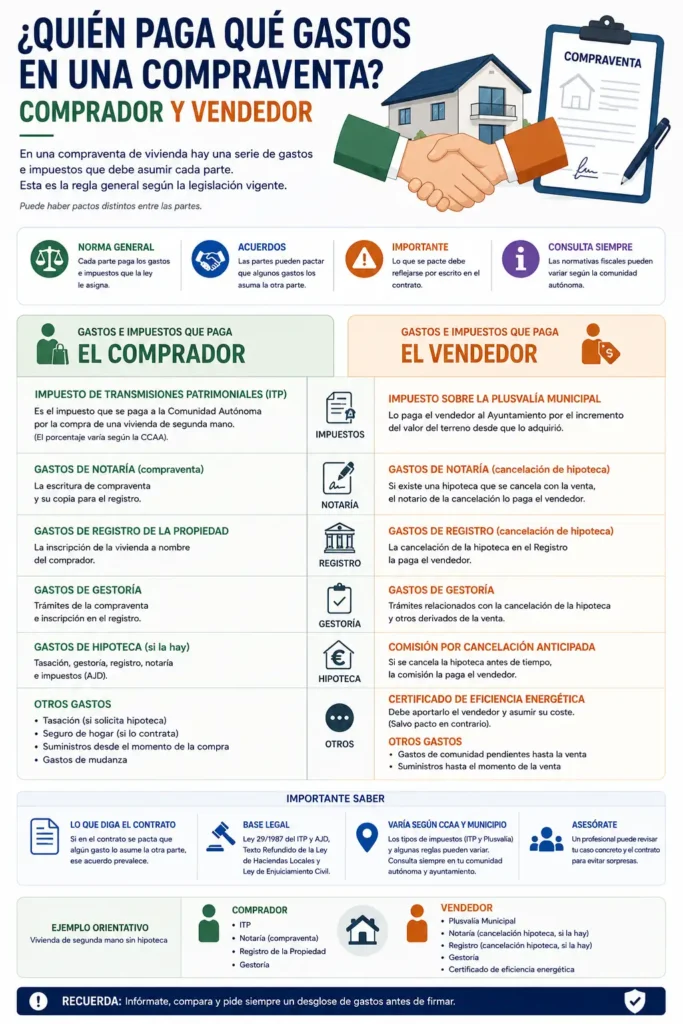
Actualizado el 21 de octubre de 2026 Resumen: el comprador paga los impuestos de la compra (ITP en segunda mano,
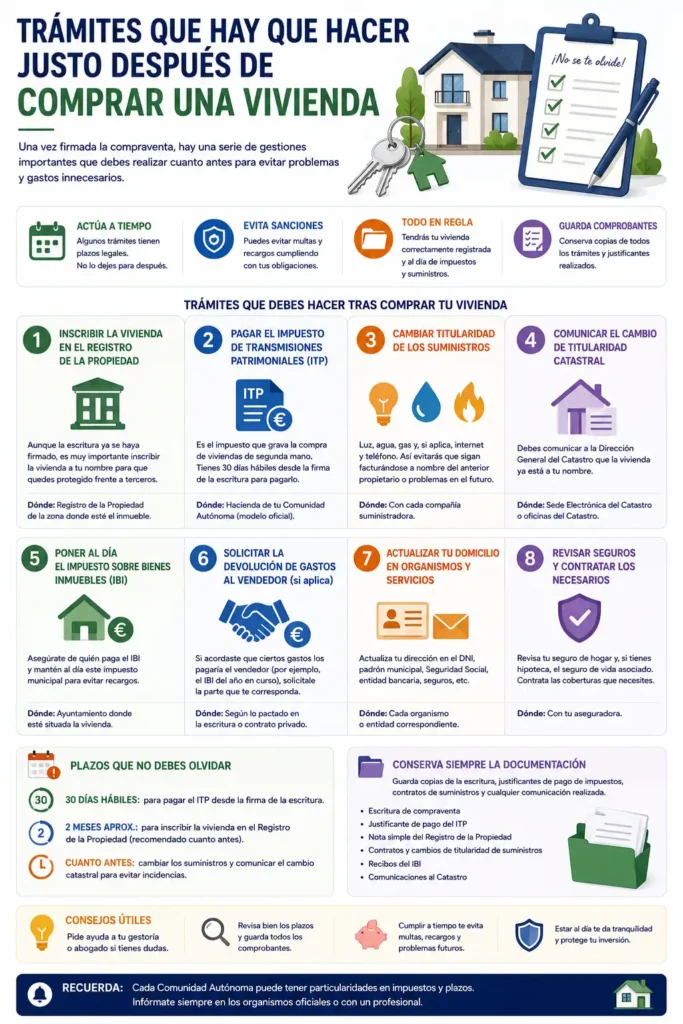
Actualizado el 21 de octubre de 2026 Resumen: tras firmar la escritura, lo más urgente es liquidar el impuesto de
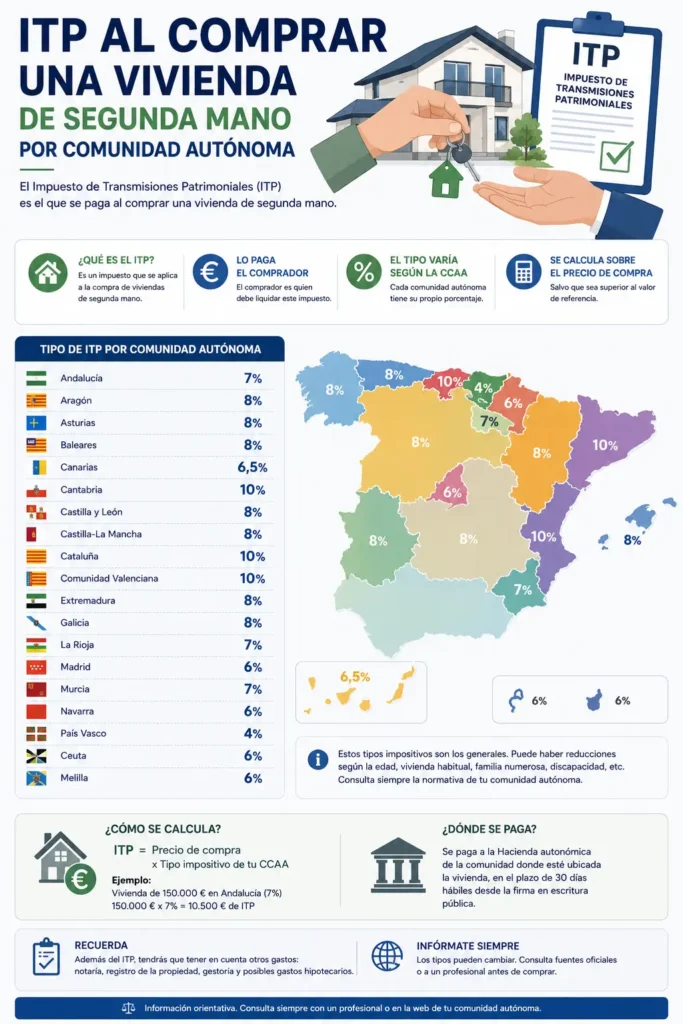
Actualizado el 21 de octubre de 2026 Resumen: al comprar una vivienda de segunda mano a un particular pagas el
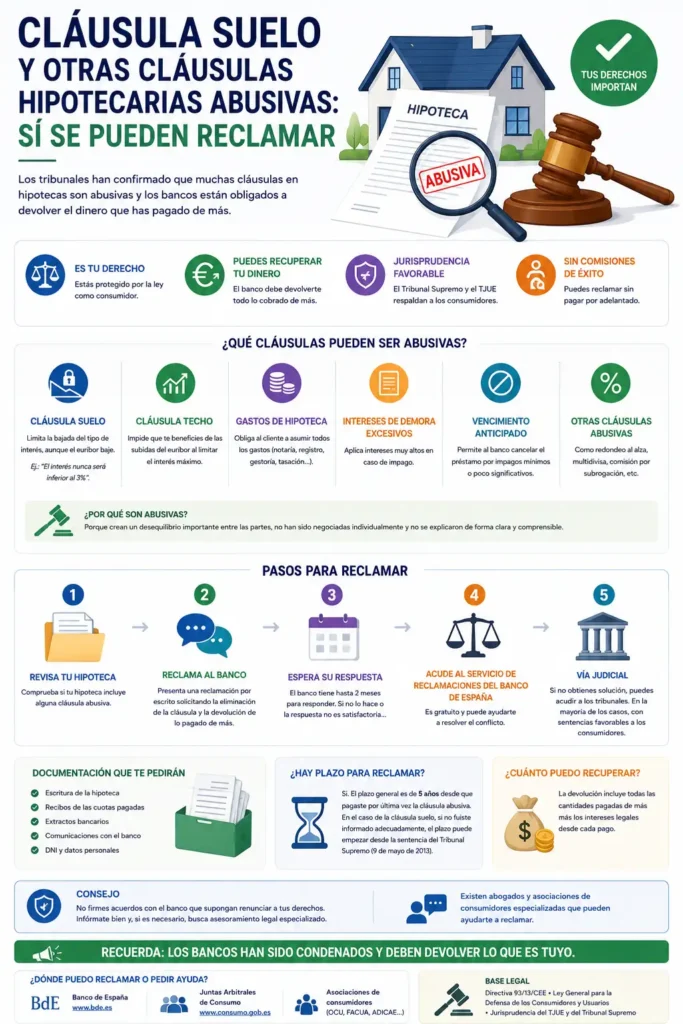
Actualizado el 21 de octubre de 2026 Resumen: una cláusula suelo no es abusiva por sí misma: lo es si
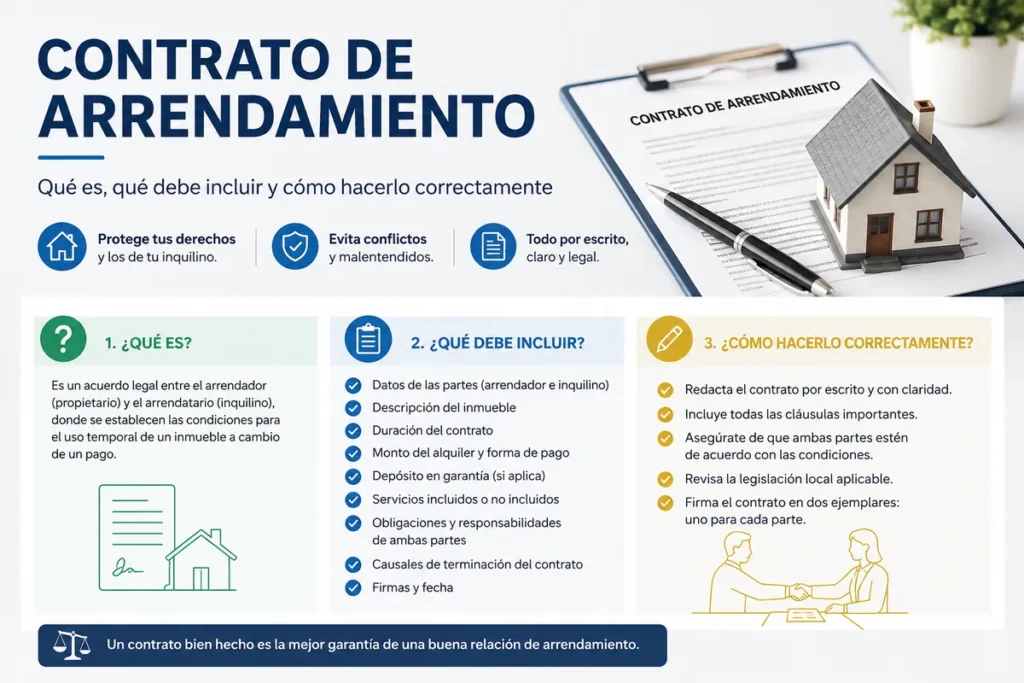
Actualizado el 21 de octubre de 2026 Resumen: un contrato de alquiler de vivienda habitual dura como mínimo 5 años
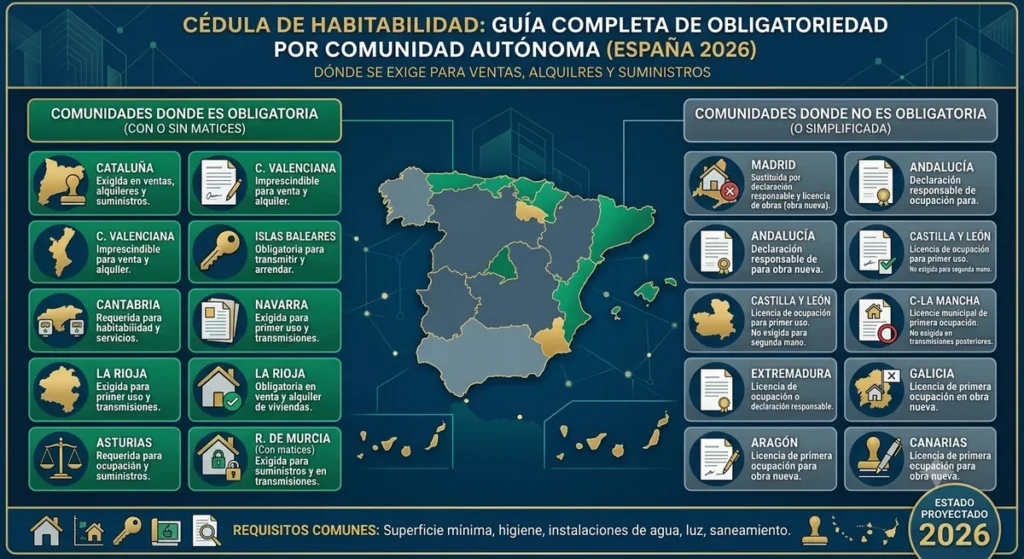
Actualizado el 21 de octubre de 2026 Resumen: la cédula de habitabilidad acredita que una vivienda cumple unas condiciones mínimas
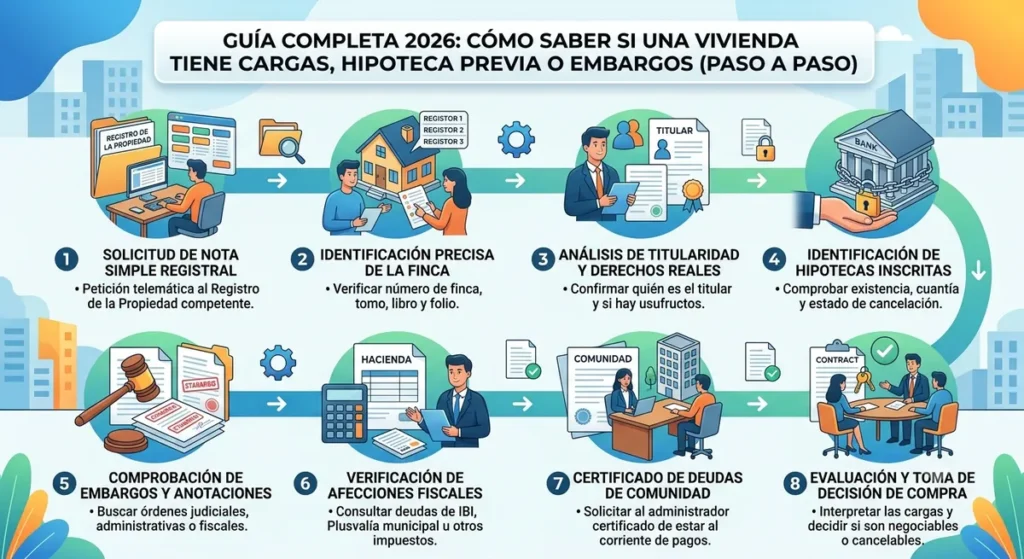
Actualizado el 21 de octubre de 2026 Resumen: para saber si una vivienda tiene cargas, pide la nota simple del

Actualizado: octubre de 2026 Resumen: el banco aprueba una hipoteca si la cuota no supera el 30-35 % de tus
Actualizado el 21 de octubre de 2026 Regla del 30-35 %: la cuota máxima según tu sueldo El primer límite