Actualizado el 21 de octubre de 2026
Resumen: el comprador paga los impuestos de la compra (ITP en segunda mano, o IVA y AJD en obra nueva), y por costumbre la notaría, el registro y la gestoría; el vendedor paga la plusvalía municipal, el IRPF por la ganancia y la cancelación de su hipoteca. La plusvalía se calcula por el método objetivo o el real y se aplica el que dé menos cuota si lo pides; si vendes con pérdidas no se paga. Muchos de estos gastos se pueden pactar en el contrato de arras.
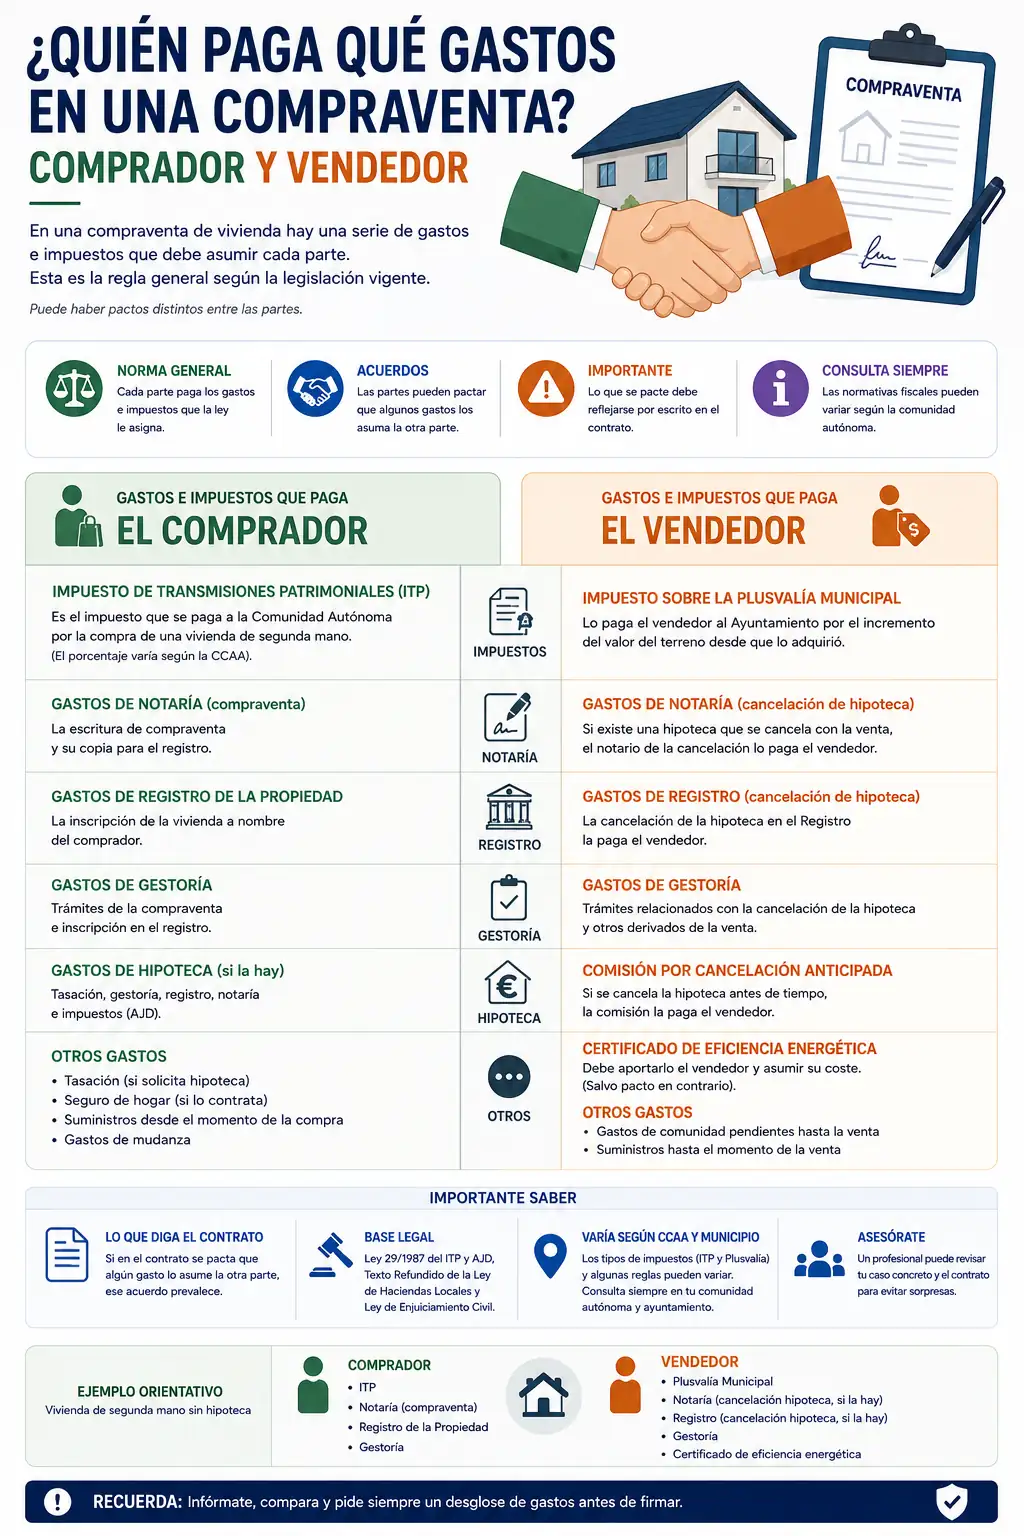
Comprar o vender una vivienda implica mucho más que acordar un precio: alrededor de esa cifra se mueve una segunda capa de gastos —impuestos, aranceles notariales, tasas registrales, comisiones— que sorprende tanto a compradores primerizos como a vendedores. Esta guía repasa, partida por partida, qué corresponde a cada parte, e incluye algo que casi ninguna guía explica con precisión: el mecanismo exacto de cálculo de la plusvalía municipal, con sus dos métodos legales y un ejemplo numérico que muestra por qué elegir el método equivocado puede hacerte pagar cientos de euros de más.
Resumen rápido: quién paga qué
| Gasto | Quién lo paga habitualmente | ¿Es negociable? |
|---|---|---|
| Impuesto (ITP o IVA + AJD) | Comprador | No, lo fija la normativa autonómica |
| Notaría (escritura de compraventa) | Comprador (por costumbre) | Sí, se puede pactar |
| Registro de la Propiedad | Comprador | No suele negociarse |
| Gestoría | Comprador (si contrata hipoteca) | Sí |
| Tasación de la vivienda | Comprador (si pide hipoteca) | No |
| Comisión de apertura y estudio hipotecario | Comprador | Depende del banco |
| Plusvalía municipal (IIVTNU) | Vendedor | Sí, se puede pactar lo contrario |
| IRPF por ganancia patrimonial | Vendedor | No, es obligación fiscal personal |
| Cancelación registral de la hipoteca previa | Vendedor | No suele negociarse |
| Comisión de la agencia inmobiliaria | Vendedor (salvo pacto distinto) | Sí |
| Certificado de eficiencia energética | Vendedor | No, es obligación legal del vendedor |
| IBI del año en curso | Se suele prorratear | Sí, muy habitual pactarlo |
| Comunidad de propietarios pendiente | Vendedor | No, debe estar al corriente |
Gastos que paga el comprador
1. Impuesto de Transmisiones Patrimoniales (ITP) o IVA + AJD. En vivienda de segunda mano, ITP autonómico (entre el 4% y el 13% del precio o del valor de referencia, el mayor de los dos). En vivienda nueva, IVA al 10% (4% en VPO) más AJD (0,5%-1,5% según comunidad).
2. Gastos de notaría. La ley reparte el coste según quién solicita cada documento (el artículo 1455 del Código Civil se cita habitualmente como referencia de esta regla supletoria), pero la costumbre generalizada es que el comprador asuma la totalidad, salvo pacto expreso en el contrato de arras. El coste, fijado por arancel oficial, suele oscilar entre 600 y 1.200 € para una vivienda de precio medio.
3. Registro de la Propiedad. También fijado por arancel oficial (Real Decreto 1427/1989), normalmente entre 400 y 700 € según el valor de la finca.
4. Gestoría. Habitual, y casi siempre exigida por el banco si hay hipoteca. Ronda los 300-500 €.
5. Gastos derivados de la hipoteca. Tasación (250-500 €), comisión de apertura si el banco la cobra (0,5%-1% del capital), y seguros vinculados. Desde la Ley 5/2019 (LCCI), la gestoría, la notaría de la escritura de préstamo, el registro de la hipoteca y el AJD de la propia hipoteca corren a cargo del banco, no del comprador.
Gastos que paga el vendedor
Plusvalía municipal (IIVTNU): el cálculo exacto que pocas guías explican bien
Este impuesto municipal grava el incremento de valor del suelo (no de la construcción) desde la adquisición hasta la venta. Tras la Sentencia del Tribunal Constitucional de 26 de octubre de 2021, que declaró inconstitucional el sistema anterior, el Real Decreto-ley 26/2021 introdujo dos métodos de cálculo, y el ayuntamiento está obligado a aplicar el que resulte en una cuota menor para el contribuyente:
- Método objetivo: Base imponible = Valor catastral del suelo × Coeficiente según años de tenencia (los coeficientes van, según los tramos fijados por ley en el art. 107.4 del Texto Refundido de la Ley de Haciendas Locales, actualizados por norma estatal; los máximos vigentes en 2026 van de 0,09 a 0,40 según los años de tenencia, por ejemplo 0,15 para menos de un año, 0,19 para 8 años y 0,40 para 20 años o más, según el artículo 24 del Real Decreto-ley 8/2023; el Real Decreto-ley 29/2026 fija nuevos máximos desde el 1 de diciembre de 2026). Sobre esa base imponible se aplica el tipo municipal, con un máximo legal del 30%, aunque cada ayuntamiento puede fijar uno inferior en su ordenanza.
- Método real: se calcula sobre la diferencia real entre el valor de compra y el de venta, aplicada solo a la proporción que representa el suelo dentro del valor catastral total.
Ejemplo numérico: una vivienda comprada por 200.000 € se vende 8 años después por 280.000 €. El valor catastral del suelo es 40.000 € y el tipo municipal, el 30%.
El valor catastral del suelo se puede consultar en la Sede Electrónica del Catastro.
- Método objetivo: 40.000 € × 0,19 (coeficiente máximo de 8 años en 2026) = 7.600 € de base imponible → cuota de 7.600 € × 30% = 2.280 €. Si el ayuntamiento aprobó coeficientes más bajos en su ordenanza, la cuota será menor.
- Método real: ganancia total = 80.000 €; si el suelo representa, por ejemplo, el 40% del valor catastral total, la ganancia imputable al suelo sería de 32.000 €, y la cuota resultante podría ser distinta (mayor o menor según el caso concreto).
El ayuntamiento no calcula el método real por defecto: si crees que te conviene, tienes que solicitarlo expresamente aportando las escrituras de compra y venta. Si vendiste con pérdidas (precio de venta igual o inferior al de compra), no hay ganancia real y, por tanto, no se paga plusvalía, algo que debe acreditarse ante el ayuntamiento.
Por ley, el sujeto pasivo es el vendedor, aunque se puede pactar contractualmente que lo asuma el comprador (frente al ayuntamiento, la obligación sigue siendo del vendedor si no hay pacto).
2. IRPF por la ganancia patrimonial. Tributa en la base del ahorro, con tramos que van del 19% al 30% según el importe. Existen exenciones relevantes: reinversión en vivienda habitual, o exención total para mayores de 65 años que venden su vivienda habitual (sin necesidad de reinvertir).
3. Cancelación registral de la hipoteca previa. Distinta de la cancelación económica (el pago de la deuda al banco), esta cancelación registral genera gastos de notaría, gestoría y registro a cargo del vendedor, normalmente entre 300 y 600 €.
4. Comisión de la agencia inmobiliaria. Entre el 3% y el 6% del precio, a cargo de quien contrató a la agencia (normalmente el vendedor).
5. Certificado de eficiencia energética. Obligación legal del vendedor, coste entre 60 y 150 € según superficie.
6. IBI y comunidad de propietarios. El IBI se devenga a 1 de enero y lo debe quien sea propietario en esa fecha (normalmente el vendedor si la venta es durante el año), aunque es habitual pactar el prorrateo. La comunidad de propietarios debe estar al corriente, acreditado con certificado, antes de la firma.
Vivienda nueva frente a segunda mano
| Concepto | Vivienda nueva | Segunda mano |
|---|---|---|
| Impuesto principal del comprador | IVA (10%) + AJD | ITP (4%-13% según comunidad) |
| Plusvalía municipal | No aplica (primera transmisión) | Aplica, la paga el vendedor |
| Certificado energético | Lo aporta el promotor | Lo debe obtener el vendedor |
| Garantías de construcción | Sí (decenal, de acabados) | No suelen existir |
Ejemplo práctico de reparto de gastos
Vivienda de segunda mano de 250.000 € en una comunidad con ITP al 8%, sin hipoteca vendedora pendiente, con agencia al 4%:
Comprador: ITP (8%) 20.000 € + notaría 900 € + registro 500 € + gestoría 350 € = ≈ 21.750 €, además del precio.
Vendedor: comisión agencia (4%) 10.000 € + plusvalía municipal (entre 500 y 3.000 € según años de tenencia) + certificado energético 100 € + IRPF variable = ≈ 10.600 € + IRPF, a descontar del precio recibido.
Cómo negociar el reparto en el contrato de arras
- Especifica cada partida por su nombre (notaría, registro, plusvalía, IBI, comisión de agencia), no una fórmula genérica.
- Fija el criterio de prorrateo del IBI: fecha de referencia y fórmula de cálculo.
- Aclara quién asume la plusvalía si se pacta un reparto distinto al legal, y quién presenta la autoliquidación.
- Detalla el estado de cargas (hipotecas, embargos, afecciones fiscales) y quién asume el coste de su cancelación.
Errores y mitos habituales
- «Los gastos de notaría los paga siempre el comprador por ley»: no es exacto; es costumbre, no obligación legal cerrada.
- «La plusvalía siempre hay que pagarla»: si no hay incremento real de valor (venta con pérdidas), no se paga, y el ayuntamiento debe aplicar el método que resulte más favorable si se solicita.
- «El IBI lo paga siempre el vendedor»: legalmente sí, pero casi todos los contratos lo prorratean.
- «Comprar vivienda nueva sale más barato en impuestos»: depende del ITP autonómico frente al 10% de IVA + AJD; en comunidades con ITP bajo, la segunda mano puede salir más barata.
Te puede interesar también: el ITP de la vivienda de segunda mano por comunidad, los trámites después de comprar, cómo comprar una vivienda de segunda mano y cómo saber si una vivienda tiene cargas.
Ejemplo orientativo
Ejemplo orientativo: En una venta por 250.000 euros de un piso comprado por 150.000 hace 10 años, el comprador paga el ITP, el registro y la gestoría; el vendedor paga la plusvalía municipal (calculada por el método objetivo o el real, el que resulte más bajo) y la cancelación de su hipoteca. La notaría de la escritura de compraventa la paga, por ley, el vendedor, aunque en la práctica a menudo se pacte otra cosa.
Cifras redondeadas y verificadas con las fuentes oficiales a 21/10/2026; tu caso puede tener matices que cambien el resultado.
Conclusión
Repartir correctamente los gastos evita sorpresas y malentendidos: el comprador concentra los gastos de adquisición e inscripción, y el vendedor los derivados de transmitir un bien que ya era suyo. Dentro de estos últimos, la plusvalía municipal es el que más margen de ahorro legal ofrece si se conoce el mecanismo: comparar el método objetivo y el real, y acreditar la ausencia de ganancia si se vendió con pérdidas, puede suponer la diferencia entre pagar varios miles de euros o no pagar nada.
Fuentes oficiales
- Ley 29/1994 de Arrendamientos Urbanos (BOE) (consultado el 21/10/2026)
- Ley 5/2019 de crédito inmobiliario (BOE) (consultado el 21/10/2026)
- Colegio de Registradores (nota simple) (consultado el 21/10/2026)
- Portal del Cliente Bancario (Banco de España) (consultado el 21/10/2026)
Este contenido es informativo y no sustituye el asesoramiento profesional sobre tu caso concreto. Actualizado el 21 de octubre de 2026.
Equipo editorial de legalwebhost.com