Actualizado el 21 de octubre de 2026
Resumen: la aseguradora debe pagar al menos el importe mínimo que deba en los 40 días siguientes a la declaración del siniestro (art. 18 LCS) y, si no paga o no consigna en 3 meses sin causa justificada, se le aplica el interés de demora del artículo 20 LCS, que en 2026 es del 4,875 % anual los dos primeros años y no menos del 20 % después. Si no estás de acuerdo con la valoración puedes pedir una peritación contradictoria (art. 38 LCS). Antes de la vía judicial, reclama al servicio de atención al cliente y después a la DGSFP.
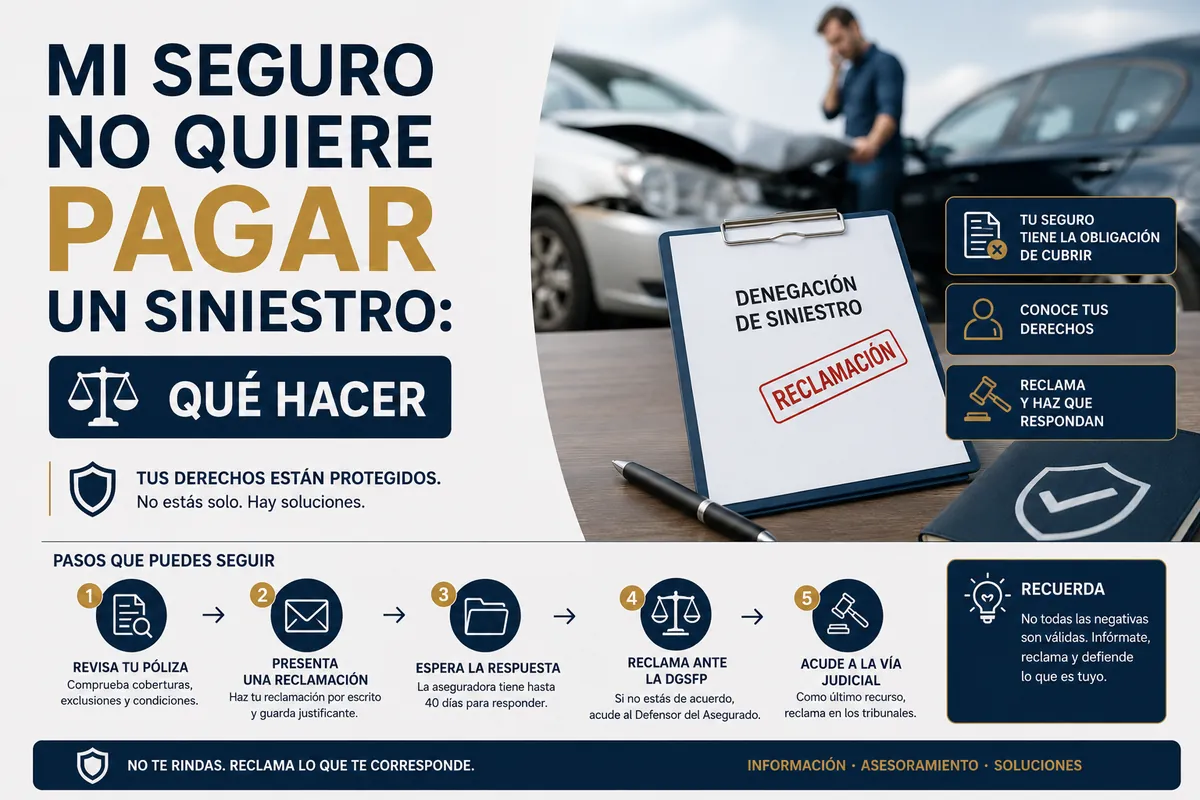
Llevas años pagando religiosamente la prima de tu seguro, ocurre el siniestro que temías —un accidente, una fuga de agua, un robo, una enfermedad— y, cuando por fin necesitas que tu aseguradora responda, la respuesta es un silencio incómodo, una demora interminable o un correo diciendo que «no procede cubrir el siniestro». La sensación de indefensión es enorme, porque parece que la compañía tiene todas las cartas.
La realidad es distinta: la ley española protege de forma muy concreta al asegurado frente a las demoras y negativas injustificadas, con plazos claros, intereses que penalizan económicamente a la aseguradora que se retrasa, y varias vías de reclamación. Esta guía incluye el tipo de interés exacto del artículo 20 de la LCS para 2026, un ejemplo completo de cálculo de lo que te debe la aseguradora si se retrasa, y los plazos precisos de cada fase de reclamación.
Por qué una aseguradora puede negarse a pagar
Antes de reclamar, conviene entender qué alega realmente la aseguradora, porque no todas las negativas tienen el mismo margen de defensa:
- El siniestro está excluido de la póliza: revisa con detalle las condiciones generales y particulares antes de asumir que la exclusión es correcta y se te comunicó de forma clara y destacada al contratar.
- Declaración inexacta del riesgo al contratar: si no declaraste correctamente un dato relevante, la aseguradora puede reducir la indemnización proporcionalmente, o quedar liberada de pagar si hubo dolo o culpa grave.
- Incumplimiento de tus deberes tras el siniestro: la ley exige comunicarlo en un plazo determinado (habitualmente 7 días, salvo que la póliza indique otro) y colaborar aportando documentación.
- Discrepancia sobre el importe, no sobre si hay cobertura: la aseguradora no niega el siniestro, pero valora el daño muy por debajo de lo que consideras justo.
- Infraseguro: si el capital asegurado es inferior al valor real del bien, se aplica la «regla proporcional», pagando solo una parte del daño en proporción a lo infra-asegurado que estaba el bien.
- Sospecha de fraude: debe justificarse, y en última instancia será un juez quien decida si hay pruebas suficientes.
Los plazos legales exactos: 40 días y 3 meses
La Ley 50/1980, de Contrato de Seguro (LCS), fija plazos muy concretos:
- 40 días desde que recibes la declaración del siniestro para que la aseguradora pague o consigne, al menos, el importe mínimo de lo que considere que puede deberte (art. 18 LCS).
- 3 meses desde la fecha del siniestro para que la aseguradora cumpla íntegramente su prestación.
- En accidentes de tráfico con daños personales, la Ley 21/2007 obliga además a presentar una oferta motivada de indemnización (o una respuesta motivada, si no procede indemnizar) dentro de esos mismos 3 meses.
Si la aseguradora incumple estos plazos sin causa justificada, entra en mora del asegurador, y ahí aparece el mecanismo más potente a tu favor.
El interés del artículo 20 LCS en 2026: tipo exacto y ejemplo de cálculo
El artículo 20 de la LCS es, probablemente, la herramienta legal más desconocida y más útil frente a una aseguradora que se retrasa. Es una penalización económica automática, que se impone de oficio sin que tengas que reclamarla expresamente:
- Si la aseguradora no paga (o no consigna) dentro de plazo sin causa justificada, se devenga un interés anual igual al interés legal del dinero incrementado en un 50%.
- El interés legal del dinero para 2026 está fijado en el 3,25%, por lo que el interés del artículo 20 LCS resultante es del 4,875% anual (3,25% × 1,5), calculado día a día desde la fecha del siniestro.
- Si transcurren más de 2 años desde el siniestro sin que la aseguradora haya pagado, ese interés no puede ser inferior al 20% anual, con independencia del interés legal del dinero vigente en ese momento.
Ejemplo de cálculo completo: tu aseguradora te debe 8.000 € por un siniestro de hogar y se retrasa injustificadamente 14 meses desde la fecha del siniestro hasta que finalmente paga.
- Como el retraso es inferior a 2 años, se aplica el tipo del 4,875% anual sobre 8.000 €.
- Interés anual: 8.000 € × 4,875% = 390 €/año.
- Por 14 meses (1,167 años): 390 € × 1,167 ≈ 455 € de intereses adicionales.
- Total a cobrar: 8.000 € + 455 € ≈ 8.455 €.
Si el mismo retraso se hubiera prolongado más de 2 años, el interés mínimo pasaría automáticamente al 20% anual: sobre esos mismos 8.000 €, eso son 1.600 €/año, una cifra que penaliza muy seriamente a la compañía cuanto más tarda en resolver. Estos intereses se aplican de oficio por el juzgado si el asunto llega a vía judicial, sin que tengas que demostrar ningún perjuicio adicional.
Cómo reclamar paso a paso: la vía escalonada
1. Servicio de Atención al Cliente (SAC) de la aseguradora: primer paso obligatorio. Por la Orden ECC/2502/2012, todas las aseguradoras deben contar con un SAC (y muchas también con Defensor del Asegurado) que debe responder en un plazo de hasta 2 meses.
2. Defensor del Asegurado o Defensor del Cliente: si el SAC rechaza tu reclamación o no responde, es la segunda instancia interna, con otro plazo de aproximadamente 2 meses.
Agotada la vía interna, puedes acudir al Servicio de Reclamaciones de la Dirección General de Seguros y Fondos de Pensiones: información sobre el procedimiento (DGSFP).
3. Dirección General de Seguros y Fondos de Pensiones (DGSFP): reclamación gratuita ante el Servicio de Reclamaciones de la DGSFP, el organismo público que supervisa a las aseguradoras. Plazo oficial de respuesta: 4 meses (puede demorarse más en la práctica). Presentar esta reclamación interrumpe el plazo de prescripción de tu acción frente a la aseguradora.
4. Vía judicial: si ninguna de las vías anteriores da resultado, puedes presentar una demanda civil, donde además del importe del siniestro se reclaman los intereses del artículo 20 LCS y, en muchos casos, las costas si ganas el pleito.
Documenta cada paso por escrito (correos, burofax con acuse de recibo) y guarda toda la correspondencia: es tu prueba de haber reclamado en tiempo y forma.
La peritación contradictoria del artículo 38 LCS
Cuando el desacuerdo es sobre cuánto vale el daño, no sobre si hay cobertura, la LCS prevé en su artículo 38 un mecanismo específico:
- Si no estás de acuerdo con la valoración del perito de la aseguradora, puedes designar tu propio perito, a tu costa.
- Si los dos peritos no se ponen de acuerdo, se nombra un tercer perito «dirimente», cuyo dictamen resuelve la discrepancia.
- El coste de este tercer perito se reparte, salvo pacto distinto, entre ambas partes, aunque si la discrepancia de la aseguradora resulta manifiestamente desproporcionada, puede asumir ella la totalidad del coste.
Esta vía es especialmente útil en seguros de hogar, comercio o vehículos, donde la disputa suele centrarse en el importe exacto de la reparación.
Cómo reclamar ante la DGSFP
- Solo puedes acudir después de agotar la vía interna de la aseguradora (SAC y, en su caso, Defensor del Asegurado), y siempre que hayan pasado más de 2 meses desde tu reclamación inicial sin respuesta, o que esta haya sido denegatoria.
- Se presenta de forma gratuita, aportando la póliza, la reclamación previa, la respuesta recibida (o su ausencia) y cualquier informe pericial que respalde tu posición.
- No es una resolución vinculante, pero si la DGSFP da la razón al asegurado, la aseguradora suele reconsiderar su postura, y ese informe puede usarse después como respaldo en una demanda judicial.
La vía judicial: qué se puede reclamar
En una demanda por incumplimiento del contrato de seguro se puede reclamar:
- El capital debido según la póliza.
- Los intereses de demora del artículo 20 LCS, calculados como en el ejemplo del punto 3.
- Las costas del procedimiento, si ganas el pleito, lo que hace viable la reclamación incluso para importes moderados.
Revisa si tu póliza (la misma que te da problemas, u otra que tengas contratada) incluye cobertura de defensa jurídica, que puede asumir los honorarios de tu abogado en este tipo de reclamaciones.
Casos especiales según el tipo de seguro
- Seguro de coche: en accidentes con daños personales, oferta motivada obligatoria en 3 meses. Si el accidente lo causó un vehículo sin seguro o no identificado, la reclamación se dirige al Consorcio de Compensación de Seguros, que también interviene en riesgos extraordinarios o insolvencia de la aseguradora responsable.
- Seguro de hogar: discrepancias frecuentes por infraseguro o exclusiones de mantenimiento. La peritación contradictoria es aquí una de las herramientas más utilizadas.
- Seguro de vida y de incapacidad: discrepancias centradas en si la causa está cubierta o en declaraciones de salud inexactas al contratar; tienen además un plazo de prescripción distinto (ver siguiente punto).
Plazos de prescripción exactos
El artículo 23 de la LCS establece:
- 2 años para acciones derivadas de un seguro de daños (hogar, coche, comercio, responsabilidad civil como asegurado).
- 5 años para acciones derivadas de un seguro de personas (vida, accidentes, salud).
- 1 año para la acción directa del tercero perjudicado frente a la aseguradora de responsabilidad civil de otra persona (por ejemplo, la víctima de un accidente frente al seguro del causante), alineado con el plazo general de responsabilidad extracontractual del Código Civil.
Presentar una reclamación ante la DGSFP, o una reclamación extrajudicial formal, interrumpe el plazo de prescripción, que vuelve a contar desde cero. Deja siempre constancia por escrito de cada reclamación para poder demostrarlo.
Errores más comunes al reclamar
- No comunicar el siniestro dentro del plazo de la póliza, dando pie a que se reduzca o deniegue la indemnización.
- Aceptar la primera valoración del perito de la aseguradora sin plantear la peritación contradictoria.
- No guardar copia de las reclamaciones enviadas al SAC o al Defensor del Asegurado.
- Dejar pasar el plazo de prescripción, especialmente el de 2 años de los seguros de daños, que pasa más rápido de lo que parece.
- No revisar si la propia póliza incluye cobertura de defensa jurídica.
- Rendirse tras la primera negativa, cuando quedan varias vías adicionales antes de dar el asunto por perdido.
Te puede interesar también: qué es la responsabilidad civil, cómo reclamar daños y perjuicios, cómo reclamar el equipaje perdido y comisiones bancarias abusivas.
Ejemplo orientativo
Ejemplo orientativo: La aseguradora rechaza cubrir una fuga de agua alegando ‘falta de mantenimiento’. El asegurado pide por escrito el motivo concreto y la cláusula que se aplica, y presenta una reclamación ante el servicio de atención al cliente o el defensor del cliente de la compañía. Si se la desestiman o no le contestan en el plazo legal, puede acudir al Servicio de Reclamaciones de la DGSFP, que exige haber reclamado antes ante la compañía.
Cifras redondeadas y verificadas con las fuentes oficiales a 21/10/2026; tu caso puede tener matices que cambien el resultado.
Conclusión
Que una aseguradora se retrase o se niegue a pagar un siniestro no significa que no tengas nada que hacer. La Ley de Contrato de Seguro establece plazos concretos (40 días, 3 meses), un interés de demora automático que en 2026 asciende al 4,875% anual (y al 20% si el retraso supera los 2 años), y una vía escalonada —SAC, Defensor del Asegurado, DGSFP y, si hace falta, los tribunales— pensada precisamente para estos casos. Documentar cada paso, conocer los plazos de prescripción y calcular exactamente cuánto te debe la compañía por el retraso son las claves para no conformarte con la primera negativa.
Fuentes oficiales
- Ley 50/1980 de Contrato de Seguro (BOE) (consultado el 21/10/2026)
- DGSFP, Servicio de Reclamaciones (consultado el 21/10/2026)
Guías relacionadas
- Reclamar una indemnización por daños y perjuicios
- Accidente por una obra en la vía pública
- Comisiones bancarias abusivas
Este contenido es informativo y no sustituye el asesoramiento profesional sobre tu caso concreto. Actualizado el 21 de octubre de 2026.
Equipo editorial de legalwebhost.com