Actualizado el 21 de octubre de 2026
Resumen: la renuncia a una herencia se hace de forma expresa ante notario (o ante el juez) y es irrevocable. No hay un plazo general para decidir, pero si un interesado te interpela ante notario tienes 30 días naturales para aceptar o renunciar; si no contestas, se entiende que aceptas pura y simplemente (art. 1005 del Código Civil). Cuidado con los actos que suponen aceptación tácita. Si temes deudas, el beneficio de inventario es una alternativa. El Impuesto de Sucesiones se presenta en 6 meses, prorrogables otros 6.
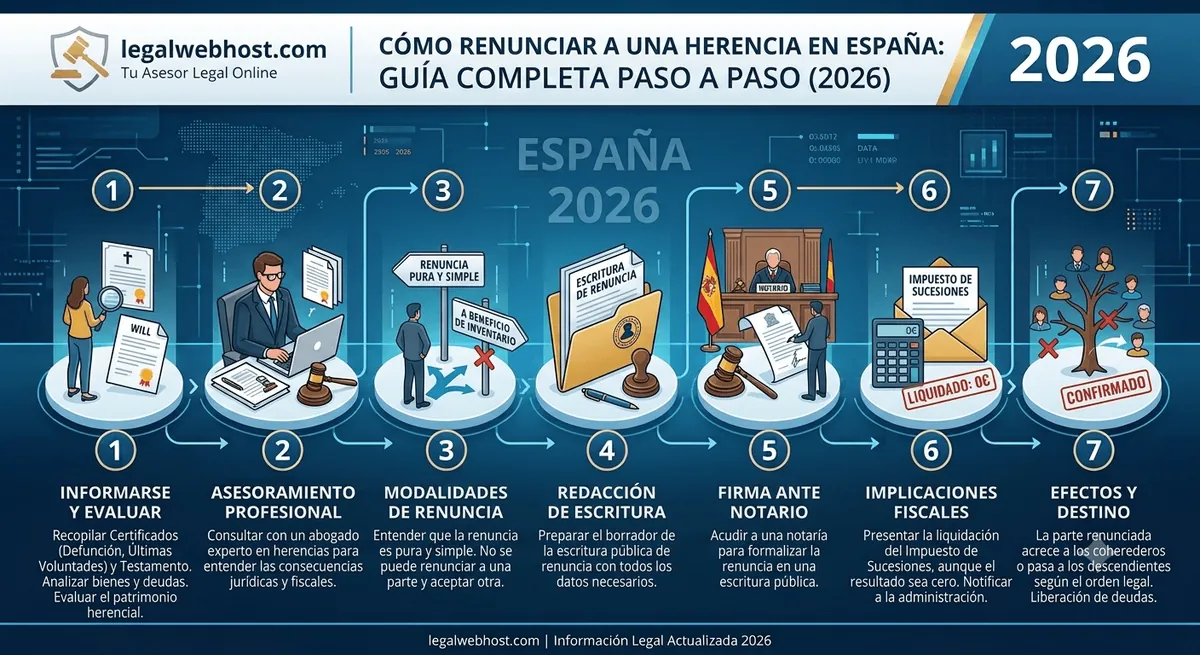
Heredar no siempre es ventajoso: junto a los bienes se transmiten también las deudas, avales y obligaciones del fallecido, y la ley española permite rechazar esa carga mediante la renuncia (o «repudio») de la herencia. Pero es una decisión que, una vez formalizada, normalmente ya no tiene marcha atrás, y que además está sujeta a mecanismos legales concretos —empezando por un procedimiento notarial poco conocido que puede obligarte a decidir en solo 30 días— que la mayoría de guías genéricas no explican con precisión.
Qué significa renunciar a una herencia
Renunciar (o repudiar) una herencia es manifestar de forma expresa que no se desea adquirir la condición de heredero, con todo lo que ello implica: bienes, derechos y también obligaciones. El Código Civil establece que la herencia es un conjunto indivisible (art. 1006 CC): no es posible aceptar solo los bienes que interesan y rechazar las deudas, ni aceptar una parte y renunciar a otra. La decisión afecta siempre a la totalidad de los derechos hereditarios que corresponden a esa persona.
Tres caminos ante una herencia
- Aceptación pura y simple. Se adquieren todos los bienes, pero también se responde de las deudas hereditarias, incluso con el patrimonio personal si las deudas superan el activo heredado.
- Aceptación a beneficio de inventario. Separa el patrimonio propio del heredero del patrimonio hereditario: las deudas del fallecido se pagan solo con los bienes de la herencia, sin comprometer el patrimonio personal. Es la opción más prudente cuando no se conoce con certeza el estado económico del causante.
- Renuncia. El heredero no adquiere nada, pero tampoco responde de ninguna deuda.
El plazo que casi ninguna guía explica bien: la interpelación notarial del artículo 1005 CC
Es habitual leer que «no existe un plazo legal para renunciar a una herencia». Es cierto solo a medias. El Código Civil no impone un plazo automático mientras nadie reclame nada, pero sí regula un mecanismo, muy utilizado en la práctica, que puede obligar a decidir en un plazo muy concreto: la interpelación notarial o «interpellatio in iure» (art. 1005 CC, tras la reforma de la Ley 15/2015 de Jurisdicción Voluntaria).
Cómo funciona:
- Cualquier interesado en que el heredero se pronuncie —un coheredero, un acreedor del fallecido, un legatario— puede acudir a un notario para que este requiera formalmente al llamado a la herencia.
- Desde ese requerimiento, el heredero dispone de 30 días naturales para manifestar si acepta pura y simplemente, acepta a beneficio de inventario, o repudia la herencia.
- Si no responde en ese plazo, la ley entiende que acepta la herencia pura y simplemente, con la responsabilidad ilimitada por las deudas que eso implica.
En otras palabras: mientras nadie inste este procedimiento, el heredero puede tomarse el tiempo que necesite para investigar el patrimonio. Pero en cuanto un interesado activa la interpelación —algo frecuente cuando hay deudas y los acreedores quieren cobrar, o cuando otros herederos quieren cerrar la partición—, el plazo real para decidir se reduce a 30 días naturales. Por eso conviene empezar a investigar el patrimonio del fallecido cuanto antes, no esperar a recibir esa notificación.
Formalidades: cómo se renuncia válidamente
La renuncia no puede hacerse de palabra ni mediante un documento privado entre familiares. El artículo 1008 CC exige que se formalice en escritura pública ante notario (o, en los supuestos que corresponda, ante la autoridad judicial). Una vez otorgada, la renuncia es irrevocable (art. 997 CC): no cabe cambiar de opinión después, ni siquiera si más tarde aparecen bienes que se desconocían.
Antes de decidir, conviene saber si hay testamento: lo indica el Certificado de Actos de Última Voluntad del Ministerio de Justicia.
Cuidado con la aceptación tácita
Antes incluso de firmar nada, ciertos actos pueden interpretarse legalmente como una aceptación de la herencia sin quererlo (art. 999 CC). Entre los más habituales:
- Vender, donar o ceder un bien de la herencia.
- Retirar dinero de las cuentas bancarias del fallecido.
- Cobrar rentas de un inmueble heredado o alquilarlo.
- Pagar deudas del causante con fondos de la herencia, más allá de los gastos de última enfermedad, entierro y conservación urgente de los bienes.
Actuar como propietario antes de decidir formalmente es uno de los errores que más problemas genera, porque puede cerrar la puerta a una renuncia posterior aunque nunca se haya firmado nada.
El plazo que sí es fijo: el Impuesto sobre Sucesiones
Aunque el plazo civil para decidir sea flexible salvo interpelación, el plazo fiscal no lo es. El Impuesto sobre Sucesiones y Donaciones debe autoliquidarse en un plazo de 6 meses desde el fallecimiento, con independencia de que los herederos hayan aceptado o no formalmente la herencia. Puede solicitarse una prórroga de otros 6 meses, pero debe pedirse dentro de los 5 primeros meses posteriores al fallecimiento, y lleva aparejado el pago de intereses de demora sobre el periodo prorrogado. La plusvalía municipal (si hay inmuebles urbanos) también debe liquidarse en 6 meses, con plazos de prórroga o bonificación que varían según el ayuntamiento. Es decir: el reloj fiscal corre desde el primer día, aunque el heredero todavía esté valorando si renuncia o no.
Tipos de renuncia y sus diferencias fiscales
Renuncia pura y simple. El heredero repudia sin señalar beneficiario; su parte se reparte conforme a la ley o el testamento (acrecimiento, sustitución o derecho de representación). Fiscalmente, quienes finalmente heredan tributan por el Impuesto de Sucesiones según su propio grado de parentesco con el fallecido.
Renuncia «traslativa» o en favor de persona determinada. El heredero indica expresamente quién debe recibir su parte. Jurídicamente no es una renuncia en sentido estricto sino una doble transmisión (el renunciante llega a heredar y transmite después), lo que en muchas comunidades autónomas puede generar una tributación adicional, tratándose fiscalmente como una donación del renunciante al beneficiario. Antes de usar esta fórmula conviene un análisis fiscal específico, porque puede salir más caro que renunciar de forma pura y simple.
Beneficio de inventario: la alternativa que muchos no valoran
Frente a la disyuntiva «acepto todo o renuncio a todo», el beneficio de inventario ofrece un término medio: se acepta la herencia, pero la responsabilidad por las deudas queda limitada a los bienes heredados, sin arriesgar el patrimonio personal. Se solicita ante notario dentro del mismo plazo de 30 días si media interpelación del art. 1005 CC, y obliga después a formalizar un inventario fiel de bienes y deudas conforme a las reglas de los arts. 1010 y siguientes del Código Civil. Es la opción más razonable cuando existen dudas serias sobre el estado económico del causante, y evita renunciar «por si acaso» a un patrimonio que podría ser positivo.
| Renuncia | Beneficio de inventario | |
|---|---|---|
| Bienes | No recibe ninguno | Puede recibir el patrimonio neto, si lo hay |
| Deudas | No responde de ninguna | Se pagan solo con los bienes de la herencia |
| Condición de heredero | Se pierde | Se conserva |
| Su parte | Pasa a quien corresponda por ley o testamento | La administra el propio heredero |
Quién hereda si renuncias
Depende del testamento y de las reglas legales aplicables: puede entrar en juego una sustitución prevista por el testador, el derecho de representación (que permite a los descendientes del renunciante ocupar su lugar, en los casos que la ley prevé), el acrecimiento a favor de los demás coherederos, o las normas de la sucesión intestada si no hay testamento. No existe una regla única: dos renuncias aparentemente iguales pueden repartirse de forma completamente distinta según cómo esté redactado el testamento.
Los acreedores del heredero pueden impugnar la renuncia
Un error frecuente es pensar que renunciar protege al heredero frente a sus propios acreedores. La ley prevé justamente lo contrario en determinados supuestos: si el heredero renuncia en perjuicio de sus propios acreedores (por ejemplo, para evitar que estos cobren con los bienes heredados), estos pueden solicitar judicialmente autorización para aceptar la herencia en su nombre, hasta el límite de lo que se les debe (art. 1001 CC). La renuncia nunca debe utilizarse como estrategia para eludir deudas propias.
Casos prácticos
Herencia con hipoteca superior al valor de la vivienda. Un hijo hereda una vivienda tasada en 180.000 € con una hipoteca pendiente de 220.000 €, más préstamos personales del fallecido. Antes de renunciar, conviene comprobar si existe un seguro de vida vinculado a la hipoteca (que puede cancelarla total o parcialmente) y valorar el beneficio de inventario frente a la renuncia directa.
Varios hermanos y renuncia de uno de ellos. Si uno de cuatro hermanos renuncia, su parte no se reparte necesariamente «a partes iguales» entre los demás: dependerá de si el testamento prevé una sustitución, si opera el derecho de representación a favor de los hijos del renunciante, o si se aplica el acrecimiento entre coherederos.
Herencia con empresa familiar. Heredar participaciones sociales exige revisar mucho más que el valor contable: endeudamiento de la sociedad, avales personales firmados por el fallecido, litigios pendientes y riesgos laborales. Una empresa aparentemente solvente puede arrastrar obligaciones que solo aparecen tras un análisis detallado.
Herederos menores de edad o con medidas de apoyo. No pueden decidir por sí solos: la renuncia en su nombre exige, según los casos, autorización judicial, precisamente para evitar que se perjudique su patrimonio sin control.
Errores más frecuentes al renunciar
- Renunciar sin haber investigado antes cuentas bancarias, seguros de vida, fondos de inversión e inmuebles del fallecido.
- Actuar como propietario de algún bien antes de decidir (riesgo de aceptación tácita).
- Confundir la renuncia con el beneficio de inventario, cuando este último suele ser la opción más segura ante la incertidumbre.
- No tener en cuenta que, si un interesado activa la interpelación del art. 1005 CC, el plazo real pasa a ser de solo 30 días naturales.
- Usar una renuncia «traslativa» a favor de otra persona sin valorar antes su coste fiscal.
- Olvidar que el plazo del Impuesto de Sucesiones (6 meses, prorrogables) corre independientemente de cuándo se decida aceptar o renunciar.
- Renunciar estando fuertemente endeudado, sin saber que los propios acreedores pueden impugnar la renuncia.
¿Cuánto cuesta renunciar a una herencia?
Los actos notariales de jurisdicción voluntaria relacionados con la sucesión (interpelación, renuncia, beneficio de inventario) tienen aranceles fijados por norma estatal, por lo que su coste no varía significativamente entre notarías, aunque sí puede aumentar con el número de herederos, la complejidad de la documentación o la necesidad de actas adicionales. A eso hay que sumar, si interviene, los honorarios del abogado que asesore sobre la conveniencia de renunciar. Conviene pedir presupuesto orientativo antes de iniciar el trámite.
Te puede interesar también: la guía completa de herencias, cuándo conviene aceptar una herencia con deudas, qué ocurre si alguien fallece sin testamento y qué hacer cuando un heredero no está de acuerdo.
Fuente oficial del impuesto: Ley 29/1987 del Impuesto sobre Sucesiones y Donaciones (BOE).
Ejemplo orientativo
Ejemplo orientativo: Elena descubre que su padre dejó una deuda de 40.000 euros y un coche valorado en 3.000. Antes de hacer ningún acto que suponga aceptación tácita (por ejemplo, vender el coche), pide el certificado de últimas voluntades, consulta la CIRBE del fallecido y renuncia ante notario en escritura pública. Si tiene hijos, debe tener en cuenta que su parte podría pasar a ellos por derecho de representación o acrecer a los demás herederos.
Cifras redondeadas y verificadas con las fuentes oficiales a 21/10/2026; tu caso puede tener matices que cambien el resultado.
Glosario
- Interpellatio in iure: procedimiento notarial (art. 1005 CC) para requerir a un heredero que se pronuncie en 30 días.
- Renuncia pura y simple: repudio sin designar beneficiario concreto.
- Renuncia traslativa: renuncia a favor de una persona determinada, con posible tributación como donación.
- Beneficio de inventario: aceptación que limita la responsabilidad por deudas hereditarias a los bienes heredados.
- Aceptación tácita: actos que presuponen la voluntad de aceptar, aunque no exista una declaración expresa.
- Derecho de representación: mecanismo por el que los descendientes de un heredero pueden ocupar su lugar en la sucesión.
Conclusión
Renunciar a una herencia es una decisión con efectos irreversibles, y la creencia de que «hay tiempo de sobra para pensarlo» puede ser engañosa: basta con que un interesado active la interpelación notarial del art. 1005 CC para que el plazo real se reduzca a 30 días, mientras el reloj fiscal del Impuesto de Sucesiones corre en paralelo desde el primer día. Investigar cuentas, deudas, seguros e inmuebles del fallecido antes de firmar nada —y valorar seriamente el beneficio de inventario como alternativa intermedia— es lo que marca la diferencia entre proteger el patrimonio familiar y perder, por precipitación, una herencia que podría haber sido positiva.
Fuentes oficiales
- Código Civil (BOE) (consultado el 21/10/2026)
- Ley 29/1987 del Impuesto sobre Sucesiones y Donaciones (BOE) (consultado el 21/10/2026)
- Registro General de Actos de Última Voluntad (Ministerio de Justicia) (consultado el 21/10/2026)
Guías relacionadas
Este contenido es informativo y no sustituye el asesoramiento profesional sobre tu caso concreto. Actualizado el 21 de octubre de 2026.
Equipo editorial de legalwebhost.com