Actualizado el 21 de octubre de 2026
Resumen: si ves en tu tarjeta un cargo que no has autorizado, comunícalo a tu banco cuanto antes: la ley te da hasta 13 meses desde el adeudo, pero esperar complica la reclamación. Es el banco quien debe probar que la operación fue autenticada y autorizada; si no lo hace, debe devolverte el importe, y tu responsabilidad se limita como regla general a 50 € salvo fraude o negligencia grave. Si el banco rechaza la reclamación o no responde, puedes acudir al Banco de España.
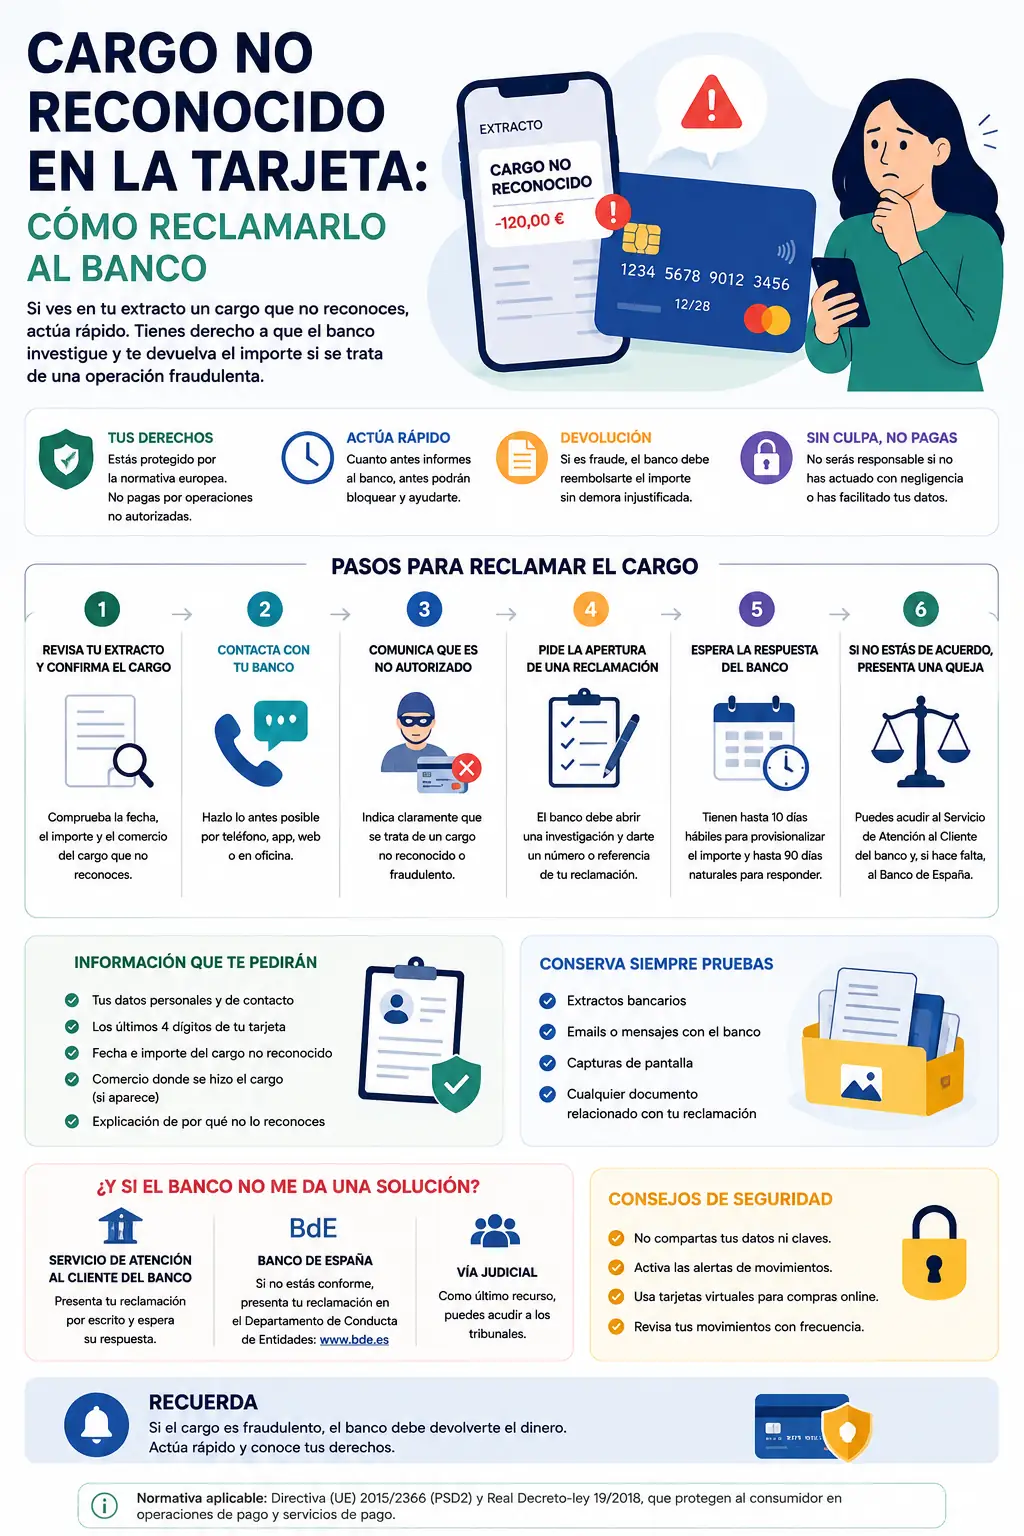
Si aparece un cargo en tu tarjeta que no reconoces, la recomendación del Banco de España es actuar cuanto antes. Este artículo va un paso más allá de «comunícalo a tu banco»: explica los artículos exactos del Real Decreto-ley 19/2018, de servicios de pago, que obligan al banco a devolverte el dinero de inmediato salvo que demuestre fraude o negligencia grave por tu parte —y no al revés—, y detalla los plazos precisos de cada fase de la reclamación.
La clave legal: la carga de la prueba es del banco, no tuya
Antes de cualquier procedimiento, conviene fijar la idea central que sostiene todo el sistema de protección, y que muy pocas guías explican con su base legal exacta:
- Artículo 44 RDL 19/2018: cuando niegas haber autorizado una operación ya ejecutada, es el banco quien debe probar que la operación fue autenticada, registrada y contabilizada correctamente, y que no se vio afectada por un fallo técnico u otra deficiencia. El apartado 3 de este artículo es explícito: corresponde al proveedor de servicios de pago (el banco) probar que el usuario cometió fraude o negligencia grave, no al revés.
- Artículo 45 RDL 19/2018: cuando se ejecuta una operación no autorizada, el banco debe devolverte el importe de inmediato (y, si el dinero salió de una cuenta, restablecerla a la situación en que habría estado de no haberse producido la operación), salvo que tenga motivos razonables para sospechar fraude, en cuyo caso debe comunicarlo motivadamente al Banco de España.
- Artículo 46 RDL 19/2018: regula cuándo sí puedes asumir tú parte de la pérdida: hasta un máximo de 50 € si la operación no autorizada se debió al uso de un instrumento de pago perdido o sustraído (salvo que no pudieras detectarlo antes, o el extravío fuera imputable a un empleado del propio banco), y sin ningún límite si actuaste con fraude o con negligencia grave en la custodia de tus credenciales (por ejemplo, anotar el PIN junto a la tarjeta).
En la práctica, esto invierte la lógica que mucha gente da por hecha: no eres tú quien tiene que demostrar que no hiciste la compra; es el banco quien tiene que demostrar que sí la autorizaste, o que actuaste con negligencia grave, si quiere negarse a devolverte el dinero.
Paso 1: bloquea o protege la tarjeta si sospechas fraude
Si crees que alguien puede haber obtenido los datos de tu tarjeta, contacta de inmediato con tu banco por un canal oficial (la app, o los datos de contacto de su web, nunca un teléfono o enlace recibido por SMS o correo sospechoso). El artículo 41 RDL 19/2018 exige que comuniques la operación no autorizada sin demora injustificada desde que tengas conocimiento de ella, porque de eso depende que se conserve tu derecho a la rectificación.
Paso 2: reclama formalmente ante tu banco
Antes de poder acudir al Banco de España, hay que haber reclamado primero a la propia entidad, ante su Servicio de Atención al Cliente (SAC) o, en su caso, el Defensor del Cliente. Incluye: tus datos, referencia y fecha de la operación, importe, descripción del comercio, una explicación clara de que no la reconoces (o de cuál es exactamente el problema, si es un doble cobro y no un fraude), y la petición concreta. Guarda siempre prueba de que la reclamación fue presentada y recibida.
Modelo orientativo de reclamación
Asunto: Reclamación por operación con tarjeta no reconocida
He detectado una operación con tarjeta que no reconozco ni recuerdo
haber autorizado.
Datos de la operación:
Fecha: [fecha]
Importe: [importe]
Descripción del cargo: [nombre que aparece]
Referencia, si está disponible: [referencia]
Tras revisar mis compras y movimientos, no he podido identificar esta
operación. Al amparo de los artículos 44 y 45 del Real Decreto-ley
19/2018, de servicios de pago, solicito que se investigue el cargo,
se me facilite información sobre la autenticación y ejecución de la
operación, y se proceda a la devolución del importe salvo que la
entidad acredite fraude o negligencia grave por mi parte.
Solicito también confirmación de recepción de esta reclamación y el
número de referencia del expediente.
Adapta el texto a lo que realmente ocurrió: si sí hiciste la compra pero el problema es un doble cobro, no la describas como una operación completamente desconocida.
Cuánto tiempo tiene el banco para responder
El Banco de España diferencia varios plazos según el tipo de reclamación:
- 15 días hábiles: reclamaciones relacionadas con servicios de pago (aquí entran las tarjetas).
- 1 mes: el resto de reclamaciones de consumidores.
- 2 meses: reclamaciones cuando el reclamante no es consumidor.
Por eso, si tu caso es un cargo no autorizado con tarjeta, no des por bueno el plazo general de un mes sin comprobar antes que tu reclamación entra en la categoría de «servicios de pago», con su plazo más corto de 15 días hábiles.
Qué ocurre si el banco considera que el cargo no fue autorizado
Conforme al artículo 45, si no hay fraude ni incumplimiento deliberado o por negligencia grave de tus obligaciones de seguridad, el banco debe reembolsarte en los términos de la normativa, pudiendo hacer comprobaciones posteriores en defensa de sus intereses. Si rechaza tu reclamación, tiene que explicar el motivo (por ejemplo, que la operación se autenticó con doble factor —usuario/clave más código SMS— desde tu dispositivo habitual); pide siempre conocer esos motivos antes de aceptar un rechazo sin más.
Plazo para notificar: hasta 13 meses, pero no esperes
El artículo 43.1 RDL 19/2018 establece un plazo máximo de 13 meses desde la fecha del adeudo para comunicar una operación no autorizada y conservar tu derecho a la rectificación. No obstante, el Banco de España aconseja avisar cuanto antes, sobre todo porque, si hay fraude activo, pueden producirse nuevos cargos mientras esperas.
El banco ha rechazado mi reclamación: cómo continuar
Si el banco rechaza total o parcialmente tu reclamación, o no responde en plazo, puedes presentar una reclamación ante el Banco de España, siempre que la materia sea de su competencia y hayas agotado antes la vía interna de la entidad. Puede presentarse por vía telemática, presencialmente en Madrid o sus sucursales, o por correo postal, aportando: tu reclamación inicial, la prueba de que fue recibida, la respuesta del banco (si la hubo), los extractos donde aparece el cargo, las comunicaciones relacionadas y una cronología breve de lo ocurrido.
Límites temporales para acudir al Banco de España: no se admite la reclamación si ha pasado más de un año desde que reclamaste a la entidad, o más de cinco años desde los hechos cuando no hubo reclamación formal previa.
Tabla rápida: qué hacer según el tipo de cargo
| Situación | ¿Reconoces la compra? | Primera acción recomendada |
|---|---|---|
| Cargo que no reconoces en absoluto | No | Revisar el movimiento, proteger la tarjeta y comunicarlo de inmediato al banco (arts. 44-45 RDL 19/2018) |
| Te han cobrado dos veces | Sí, pero solo una compra | Guardar ambos movimientos y reclamar como posible duplicidad |
| Suscripción olvidada | Puede que sí | Revisar contratación, renovación y cancelación antes de declararla fraudulenta |
| Compra online que no llegó | Sí | Reclamar primero al vendedor; usar la vía de disputa que corresponda, no el circuito de «operación no autorizada» |
| Tarjeta perdida o robada con cargos posteriores | No | Avisar de inmediato, bloquear la tarjeta; recuerda el límite de 50 € de responsabilidad propia salvo negligencia grave (art. 46) |
| Cargo con nombre comercial extraño | No estás seguro | Buscar la denominación, revisar correos y compras antes de reclamar |
| Transferencia que no hiciste | No | Comunicarlo de inmediato; aplica el mismo régimen de los arts. 44-46 |
| Retención temporal que parece doble cargo | Sí, parcialmente | Esperar y comprobar si se consolida o desaparece antes de reclamar como duplicidad |
La clave es no mezclar reclamaciones distintas: una operación no autorizada, una suscripción olvidada y un pedido que no llegó tienen el mismo síntoma (dinero que ha salido de tu cuenta), pero procedimientos y normas distintas.
Te puede interesar también: comisiones bancarias abusivas, cómo reclamar una tarjeta revolving, qué hacer si una tienda online no responde y qué hacer si un pedido online no llega o llega dañado.
Ejemplo orientativo
Ejemplo orientativo: Aparece en tu extracto un cargo de 249 euros que no reconoces. Lo comunicas al banco en cuanto lo detectas (el límite es de 13 meses desde el cargo). Según el RDL 19/2018, el banco debe devolverte el importe a más tardar al final del día hábil siguiente, salvo que tenga motivos razonables para sospechar fraude por tu parte; tu responsabilidad máxima es de 50 euros, salvo negligencia grave.
Cifras redondeadas y verificadas con las fuentes oficiales a 21/10/2026; tu caso puede tener matices que cambien el resultado.
Conclusión
Frente a un cargo no reconocido, la ley no te deja en la posición débil que muchos suponen: los artículos 44 a 46 del Real Decreto-ley 19/2018 colocan sobre el banco la carga de demostrar que la operación fue tuya, fijan un reembolso inmediato como regla general, y limitan tu responsabilidad a un máximo de 50 € salvo fraude o negligencia grave. Conocer estos artículos exactos, el plazo de 15 días hábiles de respuesta y el margen de 13 meses para notificar es lo que te permite reclamar con seguridad, en lugar de aceptar un «no podemos hacer nada» sin fundamento.
Fuentes oficiales
- Real Decreto-ley 19/2018 de servicios de pago (BOE) (consultado el 21/10/2026)
- Portal del Cliente Bancario (Banco de España) (consultado el 21/10/2026)
Este contenido es informativo y no sustituye el asesoramiento profesional sobre tu caso concreto. Actualizado el 21 de octubre de 2026.
Equipo editorial de legalwebhost.com