Actualizado el 21 de octubre de 2026
Resumen: el borrador de la renta no siempre incluye todas las deducciones a las que tienes derecho. Las que más se olvidan son la deducción por maternidad (con el incremento por guardería), los donativos (80 % de los primeros 250 € y 40 % del resto), las aportaciones a planes de pensiones (hasta 1.500 € de reducción), las de familia numerosa o discapacidad, las autonómicas por alquiler y las obras de eficiencia energética. Si ya presentaste la declaración, puedes rectificarla.
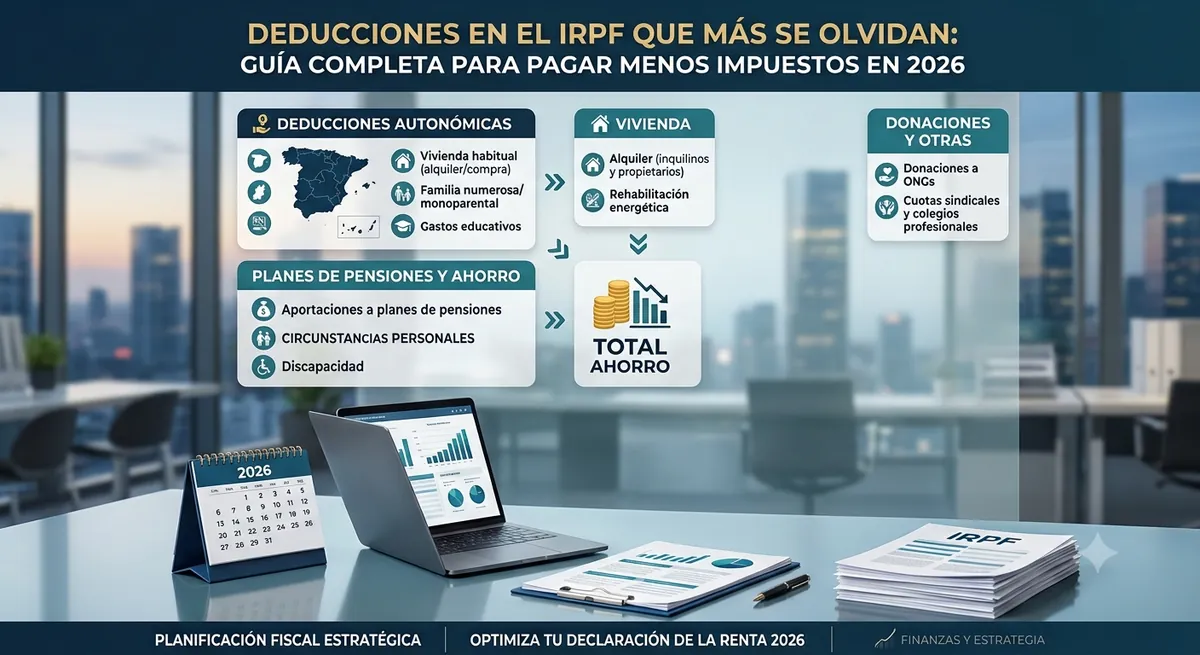
Cada año, millones de personas presentan su Declaración de la Renta confiando en que el borrador de la Agencia Tributaria ya incluye todo lo que les corresponde. Esa confianza sale cara con frecuencia: Hacienda conoce tus retenciones, tu salario o tus cuentas bancarias, pero no sabe automáticamente que has tenido un hijo, que pagas una guardería, que has donado a una ONG o que tu Comunidad Autónoma bonifica el alquiler de los menores de 35 años. Esas deducciones solo se aplican si tú las incluyes.
El acceso a Renta Web y la información oficial de la campaña están en la página de la campaña de Renta de la Agencia Tributaria.
Esta guía no se queda en la teoría: incluye importes exactos, porcentajes reales, ejemplos de cálculo y ejemplos concretos de deducciones autonómicas con nombre y comunidad, para que sepas exactamente cuánto puedes ahorrarte y qué documentación necesitas guardar.
Deducción vs. reducción: la diferencia que cambia el cálculo
Es el concepto que más confusión genera, y entenderlo bien te ayuda a leer correctamente cualquier ficha de deducción:
- Reducción: actúa sobre la base imponible, es decir, sobre la renta antes de calcular el impuesto. Ejemplo: las aportaciones a planes de pensiones.
- Deducción: actúa después, restando directamente de la cuota que ya se ha calculado. Ejemplo: la deducción por maternidad o por donativos.
Por eso, para saber cuánto te ahorras realmente con una reducción necesitas conocer tu tipo marginal (el tipo al que tributa tu último euro de renta), mientras que una deducción te dice directamente cuánto dinero te vas a ahorrar en euros.
Deducción por maternidad: 1.200 € + hasta 1.000 € de guardería
Una de las deducciones más conocidas, y aun así una de las que más partes se olvidan de aplicar:
- Importe base: 1.200 € anuales (100 €/mes) por cada hijo menor de 3 años, para madres trabajadoras dadas de alta en la Seguridad Social o mutualidad, o que perciban prestación por desempleo contributiva o asistencial.
- Incremento por guardería: hasta 1.000 € adicionales por hijo si pagas un centro de educación infantil autorizado (incluye preinscripción, matrícula, asistencia y alimentación). Este incremento solo se aplica en la declaración anual, nunca en el cobro anticipado mensual, y es incompatible con los cheques guardería que la empresa dé como retribución en especie exenta.
- Puede solicitarla también: el padre o tutor en caso de fallecimiento de la madre o cuando la guarda y custodia sea exclusivamente suya, ambos progenitores del mismo sexo, y la persona tutora hasta que el menor cumpla 3 años.
- Documentación a conservar: facturas del centro (con nombre, fecha, importe y beneficiario), certificado de maternidad y las declaraciones de años anteriores si ya la solicitaste.
Ejemplo de cálculo: un hijo nace en marzo de 2026. La madre tiene derecho a la deducción desde ese mes hasta diciembre, es decir, 10 meses → 1.000 € de deducción base. Si además paga 150 €/mes de guardería desde septiembre (4 meses), puede sumar hasta 600 € más (dentro del límite de 1.000 €), llegando a 1.600 € de deducción total ese año.
Deducción por donativos: cómo se calcula el 80% y el 40% con ejemplos
Es de las deducciones más rentables del IRPF y, a la vez, de las que más se pierden por no incluir los certificados de la entidad en la declaración:
- 80% de deducción sobre los primeros 250 € donados al año a entidades acogidas a la Ley 49/2002 (fundaciones, asociaciones de utilidad pública, ONGD reconocidas por la AECID, etc.).
- 40% de deducción sobre el exceso a partir de 250 €.
- 45% en lugar del 40% si donas a la misma entidad, la misma cantidad o más, durante 3 años consecutivos (fidelización del donativo).
- Para entidades no acogidas a la Ley 49/2002 (asociaciones y fundaciones de utilidad pública «genéricas»), la deducción baja al 10%.
- Límite conjunto: la base de la deducción no puede superar el 10% de tu base liquidable; el exceso, si lo hay, se puede aplicar en los 10 años siguientes.
Ejemplo de cálculo: donas 400 € a una ONG reconocida.
- Primeros 250 € al 80% → 200 €.
- Los 150 € restantes al 40% → 60 €.
- Total deducción: 260 €, es decir, esos 400 € de donativo solo te han costado realmente 140 €.
Si llevas 3 años donando 400 € o más a la misma entidad, esos 150 € del segundo tramo se deducen al 45% (67,5 €) en lugar del 40%, subiendo el total a 267,5 €.
Aportaciones a planes de pensiones: 1.500 € y hasta 24.250 € en discapacidad
- Límite general: reducción de hasta 1.500 € anuales por aportaciones a un plan de pensiones individual, o el 30% de tus rendimientos netos del trabajo y actividades económicas, si este importe fuera menor.
- Planes de empleo: si tu empresa también aporta a un plan de pensiones de empleo, el límite conjunto (tu aportación + la de la empresa) sube hasta 10.000 € anuales.
- Personas con discapacidad: pueden aportar y deducir hasta 24.250 €, ya sea por aportaciones propias o de terceros a su favor.
- Novedad 2026: pueden rescatarse sin necesidad de jubilación ni contingencia especial las aportaciones con al menos 10 años de antigüedad (en 2026, las realizadas en 2016 o antes).
Ejemplo de cálculo: aportas 1.500 € a tu plan de pensiones y tu tipo marginal es del 30%. Tu ahorro fiscal directo es de 450 € ese ejercicio (1.500 € × 0,30). Si tu tipo marginal fuera del 45% (rentas más altas), el ahorro subiría a 675 €.
Familia numerosa y personas con discapacidad a cargo
Además del mínimo personal y familiar, existen deducciones específicas por descendientes, ascendientes o cónyuge con discapacidad a cargo y por familia numerosa, aplicables tanto en la cuota estatal (a través del modelo 143 o directamente en la declaración) como, en muchos casos, de forma complementaria en la cuota autonómica. Conviene revisar especialmente si durante el año ha habido cambios de circunstancias: obtención del título de familia numerosa, reconocimiento de un grado de discapacidad, o un cambio en la guarda y custodia, porque estas deducciones se calculan por meses y un cambio a mitad de año altera el importe final.
Deducciones autonómicas por alquiler: ejemplos reales por comunidad
Este es el bloque que más dinero deja sobre la mesa, porque el borrador de la AEAT no siempre incorpora las deducciones propias de cada Comunidad Autónoma. Algunos ejemplos habituales (revisa siempre el importe y los requisitos vigentes en tu comunidad, ya que cambian cada año):
- Jóvenes inquilinos: varias comunidades bonifican el alquiler de menores de 35 años, normalmente con un porcentaje sobre el alquiler pagado (habitualmente entre el 10% y el 20%) y un límite de deducción anual, sujeto a topes de renta.
- Familias numerosas y personas con discapacidad: suelen tener porcentajes de deducción más altos o límites de renta más flexibles que el resto de inquilinos.
- Municipios pequeños o zonas rurales: para combatir la despoblación, algunas comunidades ofrecen deducciones adicionales a quienes fijan su residencia en municipios con pocos habitantes.
- Nacimiento o adopción: deducciones autonómicas propias, compatibles con la deducción estatal por maternidad, que se declaran en el Anexo B específico de cada comunidad (mientras que la deducción estatal va en las casillas 0611-0613).
El error más habitual: pensar que, si el borrador no la muestra, es porque no tienes derecho a ella. En realidad, la mayoría de deducciones autonómicas exigen que el propio contribuyente las introduzca manualmente en el apartado de «Deducciones autonómicas» del programa Renta Web, tras comprobar los requisitos en la normativa de su comunidad.
Obras de eficiencia energética: porcentajes y plazos
Las deducciones estatales por obras de mejora energética en la vivienda (reducción de la demanda de calefacción y refrigeración, mejora de la calificación energética, o actuaciones en edificios de uso predominantemente residencial) se han ido prorrogando ejercicio a ejercicio con porcentajes que van, según el tipo de actuación, del 20% al 60% de lo invertido, con límites de base anual distintos para cada supuesto. Dado que estas prórrogas y sus fechas límite cambian con cada Ley de Presupuestos, antes de aplicar la deducción comprueba en la Sede Electrónica de la AEAT si la actuación concreta que hiciste sigue vigente en el ejercicio que declaras, y conserva siempre el certificado de eficiencia energética antes y después de la obra, además de las facturas.
Tabla resumen de deducciones más olvidadas
| Deducción | Importe / porcentaje | Dónde se aplica |
|---|---|---|
| Maternidad (hijo <3 años) | 1.200 €/año + hasta 1.000 € guardería | Cuota diferencial estatal (casillas 0611-0613) |
| Donativos a entidades Ley 49/2002 | 80% hasta 250 €; 40% el resto (45% si es recurrente) | Cuota íntegra estatal y autonómica |
| Aportaciones a plan de pensiones individual | Hasta 1.500 €/año (24.250 € con discapacidad) | Reducción de la base imponible |
| Alquiler de vivienda (autonómica) | Varía por comunidad (habitualmente 10-20% del alquiler) | Anexo B de la comunidad correspondiente |
| Obras de eficiencia energética | 20%-60% según actuación, con límites de base | Cuota íntegra estatal |
| Familia numerosa / discapacidad a cargo | Importe fijo mensual, según categoría | Cuota diferencial estatal y, en su caso, autonómica |
Cómo comprobar qué deducciones autonómicas te tocan
- Identifica tu residencia fiscal durante el ejercicio que declaras (no la actual, si te has mudado de comunidad).
- Busca «deducciones autonómicas IRPF [tu comunidad] [año]» en la Sede Electrónica de la Agencia Tributaria o en la web de tu Hacienda autonómica.
- Revisa los requisitos de renta, edad y situación familiar de cada una: la mayoría tienen límites de base imponible que excluyen a las rentas más altas.
- En Renta Web, entra en el apartado de «Deducciones autonómicas» (no aparece siempre en la vista resumen del borrador) y comprueba si el programa ya las ha aplicado o si tienes que introducirlas tú.
Qué hacer si ya presentaste la declaración sin aplicar una deducción
Si detectas, después de presentar la renta, que tenías derecho a una deducción que no incluiste, puedes solicitar la rectificación de la autoliquidación dentro del plazo de prescripción (con carácter general, 4 años desde el fin del plazo voluntario de presentación de esa declaración). El procedimiento, resumido, consiste en:
- Comprobar que realmente cumples todos los requisitos de la deducción en el ejercicio afectado.
- Reunir la documentación justificativa (facturas, certificados, contratos).
- Presentar la solicitud de rectificación a través de la Sede Electrónica, indicando el ejercicio, el motivo y el importe que reclamas.
- Conservar toda la documentación por si Hacienda te la solicita para verificarla.
Hacienda puede estimar la solicitud y devolverte la diferencia (con los intereses de demora que correspondan desde la fecha en que ingresaste de más), o pedirte aclaraciones adicionales antes de resolver.
Checklist antes de confirmar el borrador
- ✔ Revisar si hubo nacimiento, adopción o cambio de custodia durante el año.
- ✔ Comprobar los certificados de donativos del ejercicio.
- ✔ Localizar las facturas de guardería, obras de eficiencia energética o gastos educativos.
- ✔ Confirmar el importe exacto aportado a planes de pensiones (y que no supera el límite deducible).
- ✔ Entrar específicamente en el apartado de «Deducciones autonómicas» de Renta Web, no solo en el resumen.
- ✔ Verificar si cambiaste de Comunidad Autónoma de residencia durante el año.
- ✔ Guardar toda la documentación al menos 4 años, por si hay una comprobación posterior.
Te puede interesar también: quién está obligado a declarar la renta, qué hacer si Hacienda te reclama después, cómo declarar criptomonedas y cómo tributan los fondos de inversión.
Fuentes oficiales: Ley 35/2006 del IRPF (BOE) y sede electrónica de la Agencia Tributaria (IRPF).
Ejemplo orientativo
Ejemplo orientativo: Una madre trabajadora con un hijo de 2 años en una guardería autorizada puede aplicar el incremento de la deducción por maternidad de hasta 1.000 euros al año por gastos de guardería. Si además alquiló su vivienda habitual antes de 2015 y cumple los requisitos de renta del régimen transitorio, puede sumar la deducción estatal por alquiler, más las autonómicas de su comunidad.
Cifras redondeadas y verificadas con las fuentes oficiales a 21/10/2026; tu caso puede tener matices que cambien el resultado.
Conclusión
La diferencia entre confirmar el borrador tal cual llega y revisarlo con atención puede suponer varios cientos de euros al año, especialmente si tienes hijos pequeños, haces donativos, aportas a un plan de pensiones o vives de alquiler en una comunidad con deducción propia. Ninguna de estas deducciones es automática al cien por cien: exigen que tú aportes el dato, la casilla o el certificado correspondiente. Revisar el apartado de deducciones autonómicas, guardar los justificantes durante al menos cuatro años y saber que siempre existe la vía de la rectificación si detectas un olvido son los tres hábitos que más dinero ahorran, campaña tras campaña.
Fuentes oficiales
- Ley 35/2006 del IRPF (BOE) (consultado el 21/10/2026)
- Agencia Tributaria (sede electrónica) (consultado el 21/10/2026)
- Ley 58/2003 General Tributaria (BOE) (consultado el 21/10/2026)
Guías relacionadas
- Qué hacer si Hacienda te reclama tras la renta
- Cómo tributan los fondos de inversión
- Cómo declarar las criptomonedas
Este contenido es informativo y no sustituye el asesoramiento profesional sobre tu caso concreto. Actualizado el 21 de octubre de 2026.
Equipo editorial de legalwebhost.com