Actualizado el 21 de octubre de 2026
Resumen: vender criptomonedas por euros o cambiarlas por otra criptomoneda genera una ganancia o pérdida que tributa en la base del ahorro, del 19 % al 30 % en 2026; comprar y mantener no tributa. La ganancia se calcula con el método FIFO. Staking, minería y airdrops tienen tratamientos distintos. Las pérdidas se compensan con límites y durante 4 años, y si tienes más de 50.000 € en criptomonedas en exchanges extranjeros debes presentar el Modelo 721.
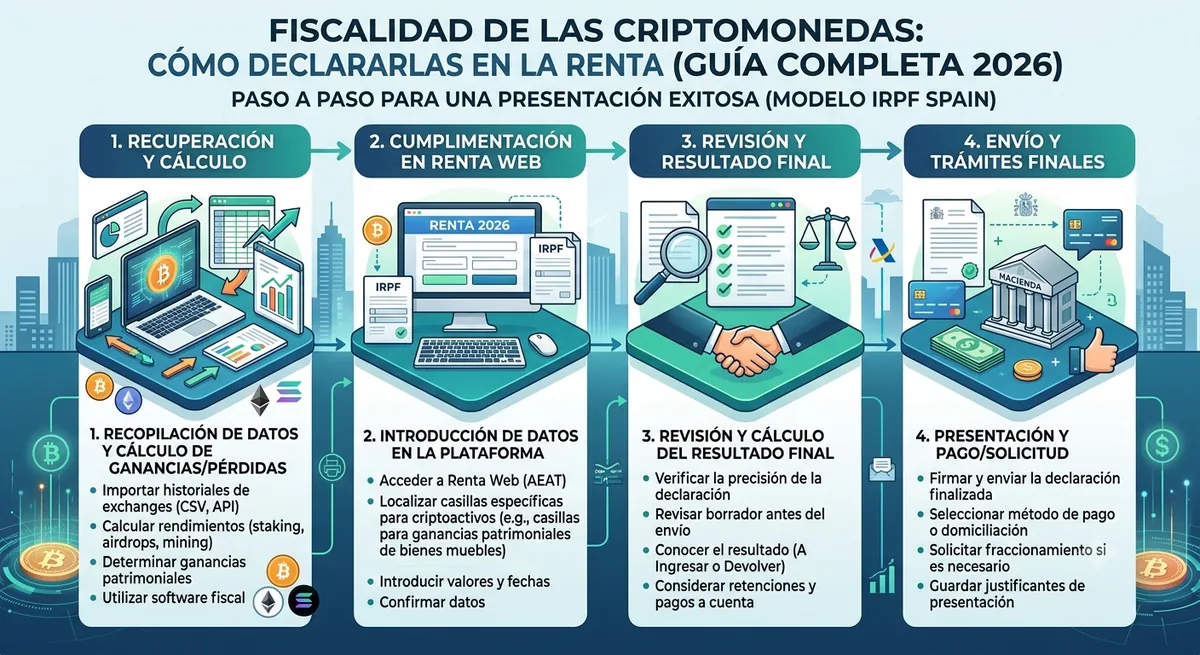
Cada vez son más las personas que invierten en Bitcoin, Ethereum o Solana a través de plataformas como Binance, Coinbase o Kraken. Junto al crecimiento del mercado han aumentado también las obligaciones fiscales, y uno de los errores más caros consiste en pensar que las criptomonedas solo tributan cuando el dinero llega a la cuenta bancaria. En realidad, muchas operaciones generan obligaciones fiscales aunque el euro nunca aparezca.
Esta guía no se queda en explicar qué operaciones «pueden» tributar: incluye los tramos exactos de tributación en 2026, un ejemplo completo de cálculo con el método FIFO, las reglas concretas de compensación de pérdidas, el tratamiento fiscal real del staking, los airdrops y la minería, y cuándo hay que presentar el modelo 721 por tener criptomonedas en exchanges extranjeros.
La regla básica: qué genera obligación fiscal y qué no
A efectos del IRPF, las criptomonedas se consideran bienes patrimoniales. Genera una alteración patrimonial (y por tanto obligación de revisar tu declaración) cualquier operación en la que dejes de ser titular del activo en su forma original: vender, permutar por otra criptomoneda, pagar con ella, o transmitirla de cualquier otra forma.
No genera tributación por sí sola
- Comprar criptomonedas con euros.
- Mantenerlas sin venderlas (por muy revalorizadas que estén sobre el papel).
- Transferirlas entre wallets de tu propia titularidad (de un exchange a tu monedero frío, por ejemplo), siempre que sigas siendo el mismo titular.
Sí genera tributación
- Vender por euros o por otra divisa fiat.
- Intercambiar una criptomoneda por otra (aunque no pases por euros).
- Pagar un bien o servicio con criptomonedas.
- Determinadas recompensas de staking, airdrops y minería (ver punto 5).
Cuánto se paga realmente: los tramos de la base del ahorro en 2026
Las ganancias patrimoniales derivadas de la venta o permuta de criptomonedas se integran en la base imponible del ahorro del IRPF, junto con la venta de acciones, fondos de inversión o dividendos. Desde la reforma de la Ley 7/2024, los tramos vigentes en la declaración de 2026 (ejercicio 2025) son:
| Tramo de ganancia | Tipo aplicable |
|---|---|
| Hasta 6.000 € | 19% |
| De 6.000 € a 50.000 € | 21% |
| De 50.000 € a 200.000 € | 23% |
| De 200.000 € a 300.000 € | 27% |
| Más de 300.000 € | 30% |
Estos tramos son progresivos y acumulativos, igual que el IRPF general: no se aplica un único tipo a toda la ganancia, sino que cada tramo tributa al porcentaje que le corresponde.
Ejemplo: si tu ganancia neta total del año (sumando todas tus ventas de criptomonedas) es de 40.000 €, pagas 19% sobre los primeros 6.000 € (1.140 €) y 21% sobre los 34.000 € restantes (7.140 €). Total: 8.280 €, no 40.000 € × 21% = 8.400 €. La diferencia parece pequeña en este ejemplo, pero crece mucho con importes altos, sobre todo al cruzar el umbral de 200.000 € o 300.000 €.
Cómo se calcula la ganancia: fórmula y ejemplo con FIFO
Fórmula básica
Ganancia (o pérdida) = (Valor de transmisión − gastos de venta) − (Valor de adquisición + gastos de compra)
Cuando has comprado el mismo activo en distintos momentos y a distintos precios, y vendes solo una parte, Hacienda exige aplicar el criterio FIFO (First In, First Out): se considera que primero vendes las unidades que compraste antes.
Ejemplo completo
| Operación | Fecha | Cantidad | Precio unitario | Coste total |
|---|---|---|---|---|
| Compra 1 | Enero | 0,5 BTC | 20.000 €/BTC | 10.000 € |
| Compra 2 | Abril | 0,3 BTC | 30.000 €/BTC | 9.000 € |
| Compra 3 | Julio | 0,2 BTC | 35.000 €/BTC | 7.000 € |
En septiembre vendes 0,6 BTC a 40.000 €/BTC (24.000 € de venta, sin comisión para simplificar).
Con FIFO, esos 0,6 BTC vendidos corresponden primero a la Compra 1 completa (0,5 BTC, coste 10.000 €) y después a 0,1 BTC de la Compra 2 (coste proporcional: 0,1 × 30.000 € = 3.000 €).
- Coste de adquisición de lo vendido: 10.000 € + 3.000 € = 13.000 €
- Valor de transmisión: 24.000 €
- Ganancia patrimonial: 11.000 €, que tributará según los tramos del punto 2 (19% sobre 6.000 € + 21% sobre 5.000 € = 1.140 € + 1.050 € = 2.190 € de IRPF).
Las comisiones de compra y de venta se suman al coste de adquisición o se restan del valor de transmisión, respectivamente, reduciendo la ganancia final.
Intercambiar una cripto por otra: por qué también tributa
Cambiar Ethereum por Solana sin pasar por euros es, a efectos fiscales, una permuta, y las permutas tributan igual que una venta: hay que calcular la diferencia entre el valor de mercado (en euros) de lo que entregas y su coste de adquisición original. El hecho de no haber «sacado» dinero del exchange es irrelevante para Hacienda; lo relevante es que has dejado de ser titular del activo original a cambio de otro distinto.
Ejemplo: compraste 1.000 € en ETH. Meses después lo cambias por SOL cuando ese ETH vale 1.600 € en el mercado. Aunque nunca hayas tocado euros, se genera una ganancia patrimonial de 600 €, que debes declarar en el ejercicio en que se produjo el intercambio (no cuando, en el futuro, vendas los SOL).
Staking, minería y airdrops: tres tratamientos fiscales distintos
Es uno de los puntos donde más se equivocan los inversores, porque cada figura tiene un encaje fiscal diferente:
- Staking: las recompensas obtenidas por participar en la validación de una red suelen tratarse como rendimiento del capital mobiliario, y se integran también en la base del ahorro, tributando según los mismos tramos del punto 2, en el momento en que se reciben (valoradas en euros a precio de mercado ese día). Si posteriormente vendes esas criptomonedas recibidas por staking, se genera además una segunda ganancia o pérdida patrimonial por la diferencia entre ese valor de recepción y el valor de venta.
- Minería: cuando se realiza de forma habitual y con medios propios (equipos, consumo eléctrico), la Dirección General de Tributos tiende a calificarla como actividad económica, lo que implica alta en el régimen correspondiente (autónomos), llevanza de libros y deducción de gastos asociados (electricidad, hardware). Una actividad minera puntual y no habitual puede recibir un tratamiento distinto, por lo que conviene analizar cada caso.
- Airdrops: al tratarse de una entrega gratuita sin que exista una transmisión previa por tu parte, la interpretación mayoritaria es que constituyen una ganancia patrimonial no derivada de una transmisión, lo que significa que se integran en la base general del IRPF (tributando según la escala general del trabajo, no según los tramos del ahorro), por el valor de mercado en el momento de la recepción.
Dado que estos tres tratamientos son distintos entre sí y generan más controversia interpretativa que la simple compraventa, es una de las áreas donde más conviene guardar toda la documentación (fecha, cantidad, valor de mercado en el momento exacto de recepción) y, en casos de volumen relevante, consultar con un especialista.
Cómo compensar pérdidas: la regla del 25% y el plazo de 4 años
Las pérdidas patrimoniales por venta de criptomonedas no son solo un mal trago: tienen un uso fiscal real.
- Primero, se compensan entre sí las ganancias y pérdidas patrimoniales del mismo ejercicio derivadas de transmisiones (venta de criptos, acciones, fondos, inmuebles, etc.).
- Si el resultado sigue siendo negativo, ese saldo negativo puede compensar hasta el 25% del saldo positivo de los rendimientos del capital mobiliario (intereses, dividendos) del mismo ejercicio.
- Si aún queda pérdida pendiente, se puede compensar en los 4 años siguientes, con el mismo límite del 25% en cada uno de esos ejercicios.
Ejemplo: en un año tienes una pérdida neta de 4.000 € por la venta de criptomonedas y, ese mismo año, cobras 1.000 € de dividendos e intereses de tus inversiones. Puedes compensar hasta el 25% de esos 1.000 € (250 €), reduciendo la pérdida arrastrable a 3.750 € para los ejercicios siguientes.
La regla de los 2 meses al vender con pérdidas
Existe una limitación pensada para evitar que alguien «materialice» una pérdida fiscal sin dejar realmente de tener el activo: si vendes una criptomoneda con pérdidas y recompras el mismo activo (u otro sustancialmente idéntico) dentro de los 2 meses anteriores o posteriores a esa venta, esa pérdida concreta no se puede computar fiscalmente en ese momento; queda diferida hasta que finalmente transmitas los nuevos activos adquiridos. Es una regla más estricta que la de otros países (por ejemplo, la de Estados Unidos es de 30 días) y afecta especialmente a quienes hacen trading activo con pérdidas puntuales.
El modelo 721: cuándo hay que declarar tus criptos del extranjero
Además del IRPF, existe una obligación puramente informativa (no se paga nada por presentarla, pero las sanciones por no hacerlo si corresponde son elevadas): el modelo 721, «Declaración informativa sobre monedas virtuales situadas en el extranjero».
El modelo 721 se presenta en la sede electrónica de la Agencia Tributaria, del 1 de enero al 31 de marzo del año siguiente.
- Obligados: personas físicas o jurídicas residentes en España que mantengan criptomonedas custodiadas en exchanges o entidades situadas fuera de España (la inmensa mayoría de exchanges internacionales, como Binance, Coinbase o Kraken, entran en este supuesto).
- Umbral: solo hay que presentarlo si el valor conjunto de esas criptomonedas en el extranjero supera los 50.000 € a 31 de diciembre del ejercicio.
- Plazo: del 1 de enero al 31 de marzo del año siguiente (es decir, un plazo distinto y anterior al de la declaración de la renta, que va de abril a junio).
- Presentaciones posteriores: una vez presentado por primera vez, solo hay que volver a presentarlo en años sucesivos si el valor conjunto aumenta en más de 20.000 € respecto a la última declaración, o si transmites o pierdes activos ya declarados.
- Es independiente del modelo 720 (bienes tradicionales en el extranjero: cuentas, inmuebles) y del modelo 714 (Impuesto sobre el Patrimonio), que pueden aplicarte además si corresponde según tu patrimonio total.
Qué información tiene ya Hacienda sobre tus exchanges
La idea de que operar con criptomonedas garantiza anonimato es cada vez más alejada de la realidad. Desde 2026, la normativa europea DAC8 amplía el intercambio automático de información entre administraciones tributarias de la UE específicamente sobre criptoactivos, sumándose a las obligaciones informativas que ya tienen ciertos proveedores de servicios sobre las operaciones de sus clientes. En la práctica, esto significa que Hacienda dispone de más vías para cruzar lo que declaras con lo que realmente ha ocurrido en tus cuentas, incluso en exchanges extranjeros.
Cómo organizar tu registro de operaciones (plantilla)
Para poder aplicar correctamente el FIFO y no perder ninguna operación, un registro mínimo por cada movimiento debería incluir:
| Fecha | Exchange | Tipo (compra/venta/permuta/staking) | Activo | Cantidad | Precio unitario (€) | Comisión | Valor total (€) |
|---|
Actualizarlo cada mes (o cada trimestre, como mínimo) evita tener que reconstruir cientos de movimientos justo antes de presentar la declaración, que es cuando más errores se cometen.
Errores que más sanciones generan
- Pensar que solo tributan las retiradas a la cuenta bancaria, olvidando las permutas entre criptomonedas.
- No aplicar el criterio FIFO cuando has comprado el mismo activo en momentos distintos.
- Olvidar declarar recompensas de staking porque «no las has vendido».
- No presentar el modelo 721 pese a superar los 50.000 € en un exchange extranjero, confundiéndolo con la propia declaración de la renta.
- Perder el historial de un exchange que ha cerrado o cambiado de política de datos, sin haber descargado copia previamente.
- Mezclar carteras personales con actividad de trading habitual sin diferenciarlas.
Casos prácticos con cálculo completo
Caso 1 — Venta con ganancia: compras 4.000 € en ETH y lo vendes meses después por 6.500 €. Ganancia: 2.500 €. Tributación: 19% sobre esos 2.500 € (están dentro del primer tramo) = 475 € de IRPF.
Caso 2 — Venta con pérdida: compras Solana por 3.500 € y la vendes por 2.100 €. Pérdida: 1.400 €. Si no compras Solana (u otro activo sustancialmente idéntico) en los 2 meses siguientes, esa pérdida se puede compensar con otras ganancias patrimoniales del mismo ejercicio o, si no hay suficientes, arrastrarla hasta 4 años.
Caso 3 — Staking con venta posterior: recibes 500 € en tokens por staking (tributan en ese momento como rendimiento de capital mobiliario en la base del ahorro, al 19%: 95 €). Meses después vendes esos tokens por 700 €. Se genera una segunda ganancia patrimonial de 200 € (700 € − 500 € de valor de adquisición, que es el valor que ya tributó al recibirlos), tributando también según los tramos del punto 2.
Te puede interesar también: quién está obligado a declarar la renta, las deducciones que más se olvidan, qué hacer si Hacienda te reclama, cómo tributan los fondos de inversión y qué broker elegir para fondos.
Fuentes oficiales: Ley 35/2006 del IRPF (BOE) y sede electrónica de la Agencia Tributaria (IRPF).
Ejemplo orientativo
Ejemplo orientativo: Lucía compró 0,1 BTC por 3.000 euros y en 2025 los cambió por ETH cuando valían 6.000. Aunque no haya pasado a euros, la permuta genera una ganancia de 3.000 euros que tributa en la base del ahorro (19 %, 570 euros). Debe declararla en la renta de 2025 y, si a 31 de diciembre tiene criptomonedas en el extranjero por encima de 50.000 euros, valorar el modelo 721.
Cifras redondeadas y verificadas con las fuentes oficiales a 21/10/2026; tu caso puede tener matices que cambien el resultado.
Conclusión
La fiscalidad de las criptomonedas no es más compleja que la de cualquier otro activo financiero, pero exige algo que muchas veces falta: un registro ordenado desde el primer día. Conocer los tramos exactos de tributación, aplicar correctamente el FIFO, saber cuándo una pérdida se puede aprovechar y no olvidar el modelo 721 si operas con exchanges extranjeros son las claves para declarar sin sorpresas y, en muchos casos, para pagar solo lo que realmente corresponde, ni un euro más.
Fuentes oficiales
- Ley 35/2006 del IRPF (BOE) (consultado el 21/10/2026)
- Agencia Tributaria (sede electrónica) (consultado el 21/10/2026)
- Ley 58/2003 General Tributaria (BOE) (consultado el 21/10/2026)
Guías relacionadas
- Cómo tributan los fondos de inversión
- Deducciones del IRPF que más se olvidan
- Qué hacer si Hacienda te reclama tras la renta
Este contenido es informativo y no sustituye el asesoramiento profesional sobre tu caso concreto. Actualizado el 21 de octubre de 2026.
Equipo editorial de legalwebhost.com