Actualizado el 21 de octubre de 2026
Resumen: si Hacienda te escribe después de presentar la renta, identifica primero qué procedimiento es (requerimiento de información, comprobación limitada con propuesta de liquidación «paralela», etc.) y el plazo que te da para responder. Si estás de acuerdo, conformarte y pagar en plazo reduce la sanción un 30 % y luego un 40 % más (art. 188 LGT), así que pagarías el 42 % de la inicial. Si no estás de acuerdo, puedes presentar alegaciones y después recurso de reposición o reclamación económico-administrativa. La deuda prescribe a los 4 años.
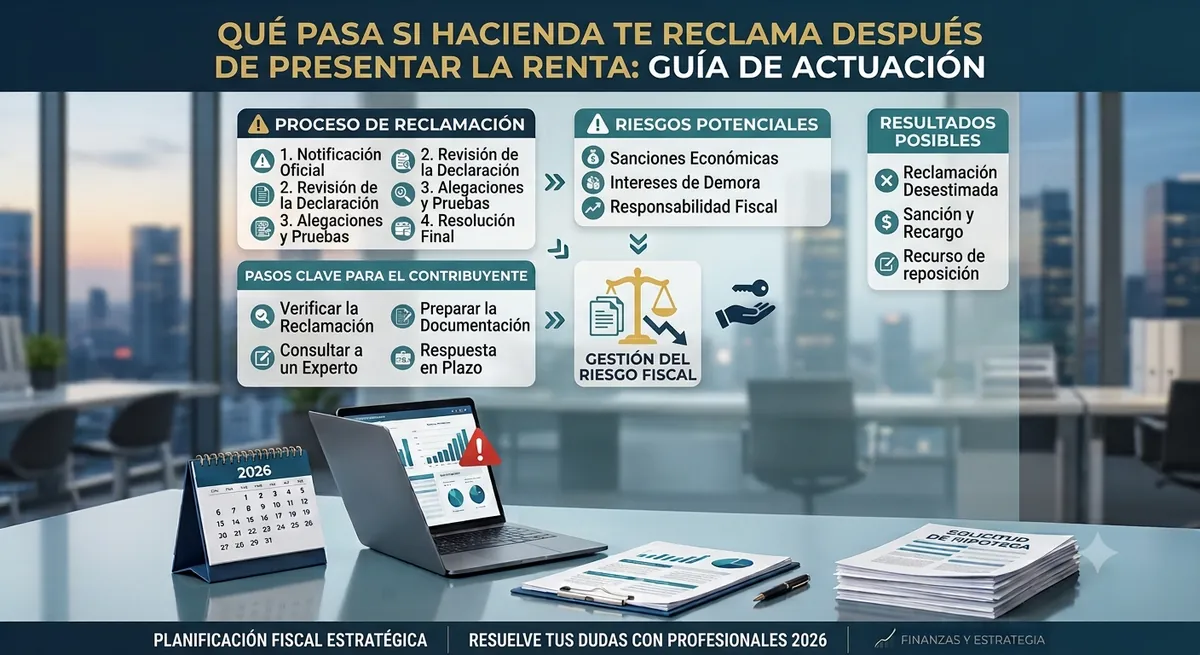
Has presentado la declaración de la renta, has respirado tranquilo y, semanas o meses después, te llega un aviso de la Agencia Tributaria. El corazón se acelera y, muchas veces, ni siquiera entiendes qué significa ese mensaje. La buena noticia es que recibir una comunicación de Hacienda después de la campaña de la renta es mucho más habitual de lo que parece: solo la Agencia Tributaria envía cientos de miles de «cartas de invitación» y propuestas de liquidación cada año, y en la mayoría de los casos no hay ni sanción ni problema grave, sino un procedimiento administrativo con sus propios plazos y su propia lógica.
Esta guía no se queda en la teoría: incluye plazos exactos con su base legal, ejemplos numéricos de recargos, una plantilla real de escrito de alegaciones, una tabla comparativa de los cinco procedimientos y un checklist descargable mentalmente para que sepas, paso a paso, qué hacer hoy mismo si tienes un aviso pendiente.
Por qué Hacienda te reclama algo después de presentar la renta
Cuando presentas tu declaración, no estás inventando cifras: introduces datos que, en gran parte, Hacienda ya conoce por otras vías. Tu empresa informa de tu salario (modelo 190), los bancos informan de tus cuentas e inversiones (modelo 198 y 291), el registro de la propiedad informa de tus compraventas, las plataformas de alquiler turístico informan de tus ingresos (modelo 179)… Toda esa información se cruza automáticamente con lo que tú declaraste, mediante un sistema de verificación de datos que en la Agencia Tributaria se conoce internamente como «cruces informáticos».
Cuando algo no cuadra, Hacienda no da por hecho que has actuado de mala fe: simplemente abre un procedimiento para aclarar la discrepancia. Las causas más habituales son:
- Diferencias con la información de terceros: tu empresa comunica un salario o unas retenciones distintas a las que tú declaraste, o un banco informa de intereses que olvidaste incluir.
- Deducciones sin justificación suficiente: por vivienda habitual, alquiler, donativos, maternidad o familia numerosa, que Hacienda no puede verificar directamente y te pide que acredites.
- Ingresos no declarados o mal declarados: alquileres de una segunda vivienda, ganancias por venta de acciones o criptomonedas, ingresos como autónomo, premios, o cualquier renta ausente.
- Errores materiales: un simple fallo de casilla o de cálculo, sin intención alguna.
- Selección por perfil de riesgo: Hacienda también revisa declaraciones según criterios internos de riesgo fiscal, sin que eso implique que haya un error real.
Idea clave: una comunicación de Hacienda es, la mayoría de las veces, una petición de aclaración, no una acusación. El desenlace depende de cómo respondas y de si realmente hay algo que corregir.
Cómo comprobar si tienes una notificación pendiente
Muchas personas descubren un aviso pendiente demasiado tarde porque no revisan el canal adecuado. Hacienda notifica por varias vías:
- Notificación electrónica a través de la Dirección Electrónica Habilitada (DEHú) o la Sede Electrónica, obligatoria para empresas y autónomos, y cada vez más habitual también para particulares que han dado su consentimiento a notificaciones electrónicas.
- Correo postal certificado, en el domicilio fiscal registrado, que puede no coincidir con tu dirección real si no la has actualizado en el modelo censal o en la propia declaración.
- Avisos (no vinculantes) en la app y en la Sede Electrónica, que informan de que hay una notificación disponible, pero cuyo aviso no sustituye a la notificación oficial ni empieza a contar el plazo por sí solo.
Un detalle práctico que pocas guías mencionan: si rechazas o no recoges una notificación postal, o si te niegas a firmar el acuse de recibo, la notificación se entiende igualmente practicada una vez transcurrido el plazo legal (normalmente tras dos intentos de entrega), por lo que el plazo de respuesta empieza a correr igualmente. No recoger la carta no protege de nada; solo reduce el tiempo real que tienes para reaccionar.
Conviene revisar el buzón de notificaciones de la Sede Electrónica de forma periódica, especialmente entre septiembre y diciembre, que es cuando se concentran la mayoría de estos procedimientos derivados de la campaña de la renta de ese mismo año. Con certificado digital, DNI electrónico o Cl@ve, el acceso es inmediato y gratuito.
Tabla comparativa: los 5 tipos de procedimiento
| Procedimiento | Qué puede revisar Hacienda | Duración máxima | Plazo para alegar |
|---|---|---|---|
| Carta de invitación | Solo te avisa de una posible discrepancia | No es un procedimiento formal | Sin plazo obligatorio; puedes regularizar voluntariamente |
| Requerimiento de información | Documentos o aclaraciones puntuales | El que indique la propia carta | Normalmente 10 días hábiles |
| Verificación de datos (art. 131-133 LGT) | Discrepancias sencillas y objetivas, o errores evidentes | Sin plazo específico propio, sujeto a caducidad general (6 meses) | 10 días hábiles |
| Comprobación limitada (art. 136-140 LGT) | Datos declarados, justificantes de ingresos y gastos, ciertos libros registro. No puede revisar tu contabilidad mercantil completa ni investigar directamente tus cuentas bancarias | 6 meses desde el inicio | 10 días hábiles (ampliables hasta 5 días más si lo pides a tiempo, art. 91 RGAT) |
| Inspección | Contabilidad completa, cuentas bancarias, documentación a terceros; puede personarse en el domicilio de la actividad | 18 meses (27 en casos de cifra de negocio elevada o grupos consolidados) | Se fija en cada trámite de audiencia, normalmente 10-15 días |
Un matiz importante que la mayoría de artículos omite: dentro de una comprobación limitada de un ejercicio no prescrito, Hacienda puede pedirte facturas o justificantes de un ejercicio ya prescrito si en el año que revisa aplicas una deducción, una amortización o compensas una base imponible negativa que se originó en ese ejercicio antiguo. La prescripción protege la deuda de ese año viejo, pero no impide comprobar si el origen del beneficio fiscal que usas ahora era legítimo.
Qué es la temida «paralela» y cómo leerla
El término «paralela» no aparece en ninguna ley: es la forma coloquial de referirse a la propuesta de liquidación provisional que Hacienda envía dentro de un procedimiento de comprobación limitada o de verificación de datos. Se llama así porque el documento suele mostrar, en dos columnas paralelas, lo que tú declaraste frente a lo que Hacienda considera correcto, junto con la diferencia resultante.
Recibir una paralela no significa que la cantidad sea definitiva. Es una propuesta, y la ley te da un plazo para presentar alegaciones y documentación antes de que se convierta en liquidación firme. Al leerla, fíjate especialmente en tres datos: el motivo de la regularización (suele venir en un apartado de «motivación»), el ejercicio y concepto afectados, y la fecha exacta de notificación, porque de ahí cuentan todos los plazos.
Plazos exactos para responder
Esta es la parte más importante de toda la guía: casi todos los procedimientos tributarios tienen plazos cortos, y dejarlos pasar suele ser la peor decisión posible.
- Ante una propuesta de liquidación provisional (verificación de datos o comprobación limitada): 10 días hábiles, contados desde el día siguiente a la notificación (art. 132.3 y 137.4 LGT). Los días hábiles excluyen sábados, domingos y festivos, pero no excluyen agosto: los plazos administrativos de Hacienda corren con normalidad en agosto, a diferencia de los plazos judiciales, donde ese mes es inhábil. Es un matiz que provoca muchos despistes.
- Ante un requerimiento de documentación: normalmente también 10 días hábiles, salvo que la propia comunicación indique otro plazo distinto.
- Ampliación del plazo: el artículo 91 del Reglamento General de Gestión e Inspección (RD 1065/2007) permite solicitar una prórroga de hasta la mitad del plazo concedido (en la práctica, unos 5 días hábiles adicionales). Para que se conceda de forma prácticamente automática, debes pedirla antes de que termine el plazo original, no después.
- Duración máxima del procedimiento: la comprobación limitada tiene un plazo máximo de 6 meses desde que se notifica su inicio. Si Hacienda no resuelve en ese plazo, el procedimiento caduca, aunque eso no impide que Hacienda pueda volver a iniciarlo mientras no haya prescrito el derecho a liquidar (los 4 años del punto 11).
¿Qué pasa si no respondes dentro de plazo? Hacienda entiende que no tienes alegaciones y suele confirmar la propuesta tal cual, convirtiéndola en liquidación definitiva que tendrás que pagar con recargos e intereses. Además, no responder te cierra la puerta a aportar en ese momento pruebas que podrían haber cambiado el resultado; tendrías que discutirlo después, ya en fase de recurso, en peores condiciones. Por eso, aunque no tengas toda la documentación lista, siempre es mejor responder dentro de plazo, aunque sea para pedir la prórroga o para explicar qué necesitas reunir.
La respuesta se presenta en la sede electrónica de la Agencia Tributaria: cómo contestar requerimientos, efectuar alegaciones o presentar documentación.
Plantilla de escrito de alegaciones
Puedes adaptar este esquema y presentarlo por la Sede Electrónica con certificado digital, DNI electrónico o Cl@ve:
A LA AGENCIA TRIBUTARIA — [Delegación/Administración correspondiente]
DATOS DEL OBLIGADO TRIBUTARIO
Nombre y apellidos / Razón social: ____________________
NIF: ____________________
Domicilio fiscal: ____________________
REFERENCIA DEL EXPEDIENTE
Tipo de procedimiento: [Requerimiento / Verificación de datos / Comprobación limitada]
Número de referencia: ____________________
Ejercicio afectado: ____________________
Concepto tributario: [IRPF / IVA / otro]
Que, dentro del plazo concedido, formulo las siguientes
ALEGACIONES
PRIMERA. [Describe el motivo de discrepancia. Ejemplo: "La diferencia señalada
corresponde al alquiler de la vivienda situada en [dirección], correctamente
declarado en la casilla [nº] de la autoliquidación, si bien se adjunta el
contrato de arrendamiento y los justificantes bancarios de los pagos recibidos
para acreditar el importe neto y los gastos deducibles aplicados."]
SEGUNDA. [Si procede, un segundo motivo o la aceptación parcial de la
propuesta.]
Se adjunta la siguiente documentación:
- [Documento 1]
- [Documento 2]
Por lo expuesto, SOLICITO que se tengan por presentadas estas alegaciones
y, en su vista, se archive el procedimiento sin practicar liquidación /
se dicte liquidación de acuerdo con lo aquí manifestado.
En [localidad], a [fecha]
Firma
Si el caso es sencillo (un error material evidente), basta muchas veces con una respuesta breve más la documentación justificativa. Si el importe es elevado o el asunto es complejo, valora contar con un asesor fiscal para preparar la respuesta, especialmente si hay riesgo de que se abra un expediente sancionador.
Cómo puede terminar el procedimiento
Según el artículo 139 de la Ley General Tributaria, un procedimiento de comprobación limitada (y, de forma similar, uno de verificación de datos) puede terminar de estas formas:
- Archivo sin más trámite: Hacienda revisa tus alegaciones y concluye que tu declaración era correcta. Ocurre con más frecuencia de lo que se piensa cuando la respuesta va bien documentada.
- Liquidación provisional con regularización: Hacienda mantiene, total o parcialmente, su propuesta y tendrás que pagar la diferencia, más recargos o intereses si corresponde.
- Inicio de un expediente sancionador, además de la liquidación, si Hacienda considera que hubo infracción (y no solo un error o una discrepancia interpretativa razonable).
- Caducidad, si Hacienda no notifica una resolución expresa dentro del plazo máximo de 6 meses.
Un detalle relevante: si el procedimiento termina con una resolución expresa que regulariza tu situación, esa parte queda protegida por un efecto preclusivo: en principio, Hacienda no puede volver a comprobar exactamente los mismos elementos ya regularizados, salvo que aparezcan hechos o pruebas nuevas en un procedimiento posterior (por ejemplo, una inspección más amplia).
Recargos e intereses: ejemplos numéricos
Desde la reforma de la Ley 11/2021, si regularizas tú mismo, de forma voluntaria y sin requerimiento previo (por ejemplo, tras una carta de invitación), el recargo del artículo 27 LGT es progresivo:
- 1% fijo + 1% adicional por cada mes completo de retraso, hasta un máximo del 12% si se presenta dentro de los 12 meses siguientes. Estos recargos no llevan intereses de demora ni sanción si se pagan dentro de ese primer año.
- 15% de recargo + intereses de demora desde el día siguiente al mes 12, si el retraso supera los 12 meses.
- Todos estos recargos se reducen un 25% adicional si pagas la totalidad de la deuda (o cumples el aplazamiento solicitado) en el plazo correspondiente.
Ejemplo práctico: olvidaste declarar un alquiler y la cuota que falta por ingresar es de 1.000 €. Presentas la complementaria 3 meses después del fin de plazo:
- Recargo: 1% + 3% (3 meses completos) = 4% → 40 €.
- Con la reducción del 25% por pronto pago: 40 € × 0,75 = 30 €.
- Total a ingresar: 1.030 € en vez de 1.040 €.
Si, en cambio, la regularización viene motivada por un requerimiento o un procedimiento ya iniciado por Hacienda, no se aplican estos recargos por extemporaneidad: se liquida la deuda con sus intereses de demora y, si además hay infracción, se añade la sanción correspondiente.
Si, una vez liquidada la deuda, no la pagas en el periodo voluntario, pasa a la vía ejecutiva, con recargos adicionales:
- 5% si pagas antes de recibir la providencia de apremio.
- 10% (recargo de apremio reducido) si pagas dentro del plazo que indique esa providencia.
- 20% (recargo de apremio ordinario) más intereses de demora si no pagas ni en ese plazo, pudiendo llegar al embargo de bienes o cuentas.
Sanciones tributarias: cuándo se aplican y cómo reducirlas
No toda regularización lleva sanción. Para que exista sanción tributaria tiene que haber, en general, una infracción (dejar de ingresar una cantidad debida, declarar datos falsos, etc.) y no un simple error de interpretación razonable o una discrepancia de criterio. La LGT clasifica las infracciones en leves, graves o muy graves según el importe y las circunstancias (uso de medios fraudulentos, ocultación), y la sanción se calcula como un porcentaje de la cantidad dejada de ingresar.
Dos reducciones se pueden combinar y llegan a suponer un ahorro muy significativo:
- Reducción del 30% si muestras conformidad con la propuesta de sanción (no la recurres).
- Reducción adicional del 40% sobre el importe restante si, además, pagas en el plazo voluntario y no recurres ni la liquidación ni la sanción (art. 188.3 LGT, en la redacción de la Ley 11/2021).
Combinadas, ambas reducciones suponen que la sanción efectiva puede quedarse en un 42% del importe inicialmente propuesto (0,70 × 0,60 = 0,42 → pagas el 42%, es decir, te ahorras el 58%). En la práctica, esto significa que la diferencia entre discutir cada punto y llegar a un acuerdo razonable con Hacienda puede cambiar mucho el resultado final. Si no estás seguro de si tu caso puede derivar en sanción, es un buen momento para consultar con un profesional, porque la estrategia (discutir el fondo o aceptar cierta responsabilidad a cambio de reducciones) puede variar bastante el desenlace.
Si no estás de acuerdo: recurso de reposición vs. reclamación económico-administrativa
Si, tras el procedimiento, no estás de acuerdo con la liquidación (o con la sanción), tienes dos vías excluyentes entre sí (solo puedes elegir una):
- Recurso de reposición: voluntario, se presenta en el plazo de un mes ante el mismo órgano que dictó el acto. Es más rápido y sencillo, pensado para errores claros que se pueden corregir sin acudir a un órgano superior.
- Reclamación económico-administrativa: también en el plazo de un mes, dirigida al Tribunal Económico-Administrativo correspondiente (TEAR o TEAC). Es algo más formal, pero sigue siendo una vía administrativa (no judicial) y gratuita.
Si, tras agotar la vía administrativa, sigues sin estar de acuerdo, queda la vía judicial (recurso contencioso-administrativo), donde sí es prácticamente imprescindible contar con asesoramiento legal especializado.
El plazo de prescripción de 4 años (y una excepción poco conocida)
La respuesta general a «¿hasta cuándo puede reclamarme Hacienda?» es: cuatro años. Es el plazo de prescripción del derecho de la Administración para determinar la deuda tributaria mediante liquidación, contado con carácter general desde el día siguiente a la finalización del plazo voluntario de presentación de cada declaración.
Este mismo plazo de cuatro años es también el que tienes tú, como contribuyente, para solicitar la rectificación de una declaración anterior si detectas que te perjudicó en algo (por ejemplo, si olvidaste aplicar una deducción a la que tenías derecho).
La excepción mencionada en el punto 3: si en un ejercicio no prescrito aplicas una deducción, amortización o compensación de bases imponibles negativas que se originó en un ejercicio ya prescrito, Hacienda puede exigirte la documentación de aquel año antiguo para verificar que el origen del beneficio fiscal era correcto, aunque no pueda ya liquidar ese ejercicio en sí.
Casos prácticos frecuentes
- Alquiler de una segunda vivienda no declarado: suele detectarse por cruce con el modelo 179 (plataformas de alquiler turístico) o con los datos catastrales. La defensa habitual pasa por aportar el contrato, los ingresos reales cobrados y los gastos deducibles (comunidad, IBI, intereses de hipoteca, amortización del inmueble) para que la regularización sea sobre el rendimiento neto y no sobre el ingreso íntegro.
- Venta de criptomonedas o acciones: Hacienda cruza la información que exchanges y brokers están obligados a remitir (modelo 172/173 para criptoactivos). Conviene tener siempre el historial de operaciones con fechas y precios de compra para calcular correctamente la ganancia o pérdida patrimonial, ya que Hacienda, si no tiene ese dato, puede llegar a considerar como coste de adquisición cero.
- Deducción por vivienda habitual o por alquiler: al ser deducciones autonómicas o transitorias con requisitos concretos (fecha de compra, límites de renta, empadronamiento), son de las que más comprobaciones limitadas generan. Guardar la escritura, el certificado bancario del préstamo y el certificado de empadronamiento reduce mucho el riesgo de que la deducción se cuestione.
Errores que agravan tu situación
- Ignorar la notificación pensando que «ya se olvidarán»: los plazos siguen corriendo aunque no la leas, y no recogerla no impide que se dé por notificada.
- Confundir un requerimiento con una sanción ya impuesta: la mayoría de comunicaciones son pasos previos dentro de un procedimiento, no una decisión final.
- No guardar copia ni justificante de lo que se envía a Hacienda.
- Aceptar sin más una propuesta de liquidación sin comprobar si es correcta.
- Aportar documentación de más, sin filtrar, cuando solo se te ha pedido algo concreto: enviar libros contables completos o extractos bancarios enteros cuando el requerimiento pedía un dato puntual puede abrir frentes de comprobación que Hacienda no tenía previstos.
- Dejar pasar el plazo del recurso de reposición o de la reclamación económico-administrativa por desconocimiento de que existía.
Te puede interesar también: quién está obligado a hacer la declaración de la renta, las deducciones de la renta que más se olvidan, cómo declarar criptomonedas y cómo tributan los fondos de inversión.
Fuentes oficiales: Ley 58/2003 General Tributaria (BOE) y sede electrónica de la Agencia Tributaria (IRPF), donde puedes consultar tus notificaciones.
Ejemplo orientativo
Ejemplo orientativo: Hacienda envía a Rosa una propuesta de liquidación por no declarar 2.000 euros de un alquiler vacacional. Tiene 10 días hábiles de alegaciones. Si la regularización es correcta, puede aceptarla y pagar con una posible reducción de la sanción del 30 % por conformidad y otra del 40 % por pago en plazo sin recurrir. Si cree que hay un error, aporta los contratos y facturas en la sede electrónica.
Cifras redondeadas y verificadas con las fuentes oficiales a 21/10/2026; tu caso puede tener matices que cambien el resultado.
Conclusión
Recibir un aviso de Hacienda después de presentar la renta genera casi automáticamente una sensación de alarma. Pero, como has visto, la mayoría de estas comunicaciones son pasos dentro de un procedimiento administrativo reglado, con plazos claros y margen real para explicarte, aportar pruebas y, si corresponde, discutir el resultado. La clave está en no ignorar la notificación, identificar exactamente qué tipo de comunicación has recibido, responder dentro de plazo con la documentación adecuada y, si el caso lo requiere, apoyarte en un profesional que conozca bien el procedimiento.
Fuentes oficiales
- Ley 35/2006 del IRPF (BOE) (consultado el 21/10/2026)
- Agencia Tributaria (sede electrónica) (consultado el 21/10/2026)
- Ley 58/2003 General Tributaria (BOE) (consultado el 21/10/2026)
Guías relacionadas
- Deducciones del IRPF que más se olvidan
- Cómo declarar las criptomonedas
- Cómo tributan los fondos de inversión
Este contenido es informativo y no sustituye el asesoramiento profesional sobre tu caso concreto. Actualizado el 21 de octubre de 2026.
Equipo editorial de legalwebhost.com