Actualizado el 21 de octubre de 2026
Resumen: para saber si una vivienda tiene cargas, pide la nota simple del Registro de la Propiedad (9,02 € + IVA por internet) y revisa tres apartados: descripción, titularidad y cargas. Una hipoteca inscrita no siempre significa deuda: pide el certificado de deuda cero. Cancelar una hipoteca ya pagada cuesta unos 300-700 €, y las hipotecas muy antiguas pueden cancelarse por caducidad a petición del propietario (art. 82.5 de la Ley Hipotecaria). Al final tienes una calculadora de gastos de compraventa.
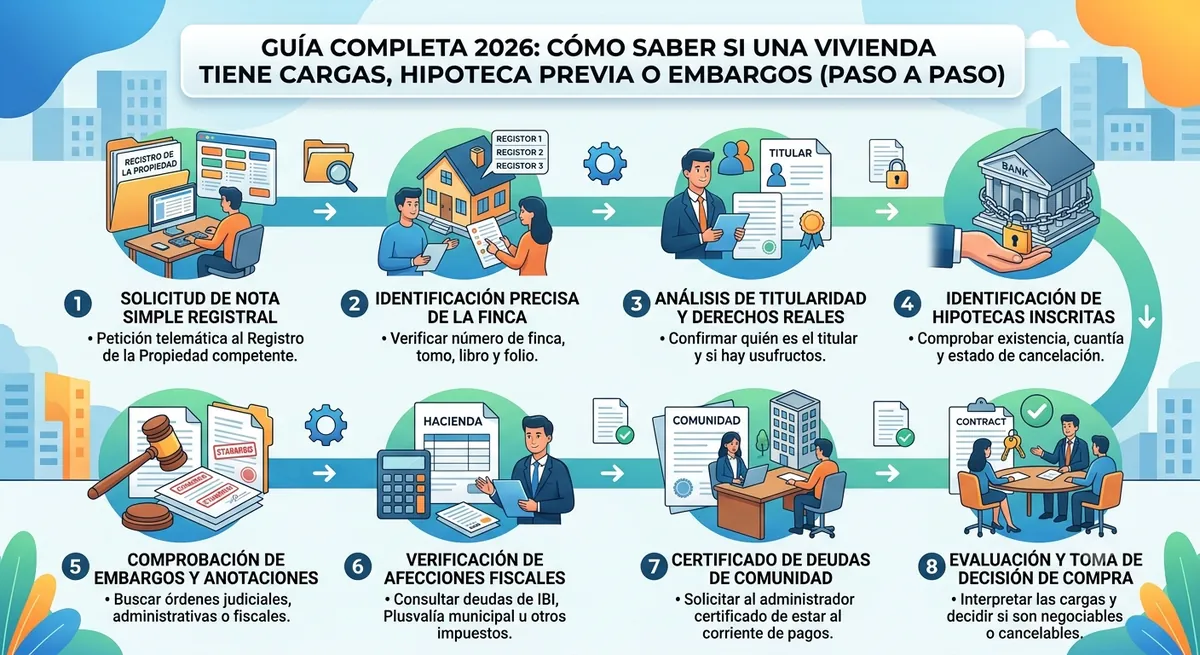
Comprar una vivienda es una de las decisiones económicas más importantes de la vida, y muchos compradores se centran en el precio, la ubicación o el estado del inmueble sin comprobar algo esencial: si tiene cargas registrales, una hipoteca pendiente o un embargo. Este descuido puede salir muy caro.
La buena noticia es que comprobarlo es barato y rápido si sabes exactamente qué pedir. Esta guía incluye el precio oficial exacto de la nota simple, los plazos y costes reales de cancelar una hipoteca, el artículo de la Ley Hipotecaria que regula cuándo caduca una carga por el paso del tiempo, y ejemplos concretos para interpretar cada apartado del documento. Si es tu primera compra, sigue también nuestra guía para comprar una vivienda de segunda mano paso a paso.
Índice
- Qué es la Nota Simple y qué tres apartados debes leer siempre
- Precio oficial exacto y cómo pedirla en menos de 2 horas
- Hipoteca inscrita: cómo distinguir si hay deuda real o solo falta cancelar
- Cuánto cuesta y cuánto tarda cancelar una hipoteca ya pagada
- El artículo 82.5 de la Ley Hipotecaria: cancelación de hipotecas antiguas por caducidad
- Embargos: qué mirar antes de asustarte
- Usufructo, servidumbres y afecciones fiscales: cuándo desaparecen
- Comprar una vivienda con hipoteca pendiente: los 3 escenarios reales
- Tabla comparativa de cargas: qué implican y cómo se cancelan
- Documentos adicionales a la Nota Simple que debes pedir
- Checklist antes de firmar arras o escritura
- Casos prácticos
- Calculadora de gastos de compraventa de vivienda (2026)
1. Qué es la Nota Simple y qué tres apartados debes leer siempre
La Nota Simple es el documento informativo que emite el Registro de la Propiedad y resume la situación jurídica de una finca: quién es el titular, cómo es el inmueble y qué cargas tiene inscritas. No tiene el mismo valor probatorio que una certificación registral, pero es el documento estándar para comprobar un inmueble antes de comprarlo.
Los datos físicos del inmueble (superficie, referencia catastral) se pueden contrastar en la Sede Electrónica del Catastro.
Tres apartados que no debes saltarte nunca, aunque tengas prisa por llegar a «Cargas»:
- Descripción de la finca: superficie, ubicación y uso deben coincidir exactamente con la vivienda que has visitado. Una discrepancia aquí (por ejemplo, una superficie distinta a la anunciada) es una señal de alerta previa a cualquier carga.
- Titularidad: comprobar que quien te vende es realmente quien figura inscrito, y en qué porcentaje (puede haber varios copropietarios, una herencia sin adjudicar, o una sociedad).
- Cargas: el apartado donde aparecen hipotecas, embargos, usufructos, servidumbres y demás limitaciones.
2. Precio oficial exacto y cómo pedirla en menos de 2 horas
El arancel de los registradores está regulado por el Real Decreto 1427/1989. Estos son los precios habituales según el canal:
- 9,02 € + IVA (unos 10,91 € con impuestos) si la solicitas por internet en la Sede Electrónica del Colegio de Registradores, con certificado digital, DNI electrónico o Cl@ve. Llega en PDF por correo, normalmente en menos de 2 horas.
- Alrededor de 3,64 € si acudes presencialmente a la oficina del Registro de la Propiedad correspondiente.
- Entre 15 € y 50 € si usas un intermediario o gestoría online que tramita la solicitud por ti sin que necesites certificado digital ni saber cuál es el registro competente para esa finca.
El documento oficial es idéntico sea cual sea el canal: la diferencia de precio está en quién hace la gestión, no en la información que contiene. Para pedirla necesitas la dirección exacta, el número de finca registral (si lo tienes) o, en su defecto, los datos del titular o la referencia catastral.
3. Hipoteca inscrita: cómo distinguir si hay deuda real o solo falta cancelar
Es la duda más habitual entre compradores primerizos, y tiene una explicación sencilla: la Ley Hipotecaria (artículo 82) establece que una inscripción no se cancela automáticamente al pagar la deuda, sino que exige una escritura pública de cancelación que después hay que inscribir en el registro. Muchas personas terminan de pagar su hipoteca y nunca formalizan ese trámite, así que la carga sigue apareciendo aunque el préstamo esté saldado desde hace años.
Cuando aparece una hipoteca en la Nota Simple, comprueba estos datos que el propio documento incluye:
- Fecha de constitución.
- Entidad acreedora.
- Capital garantizado y responsabilidad hipotecaria (que suele ser superior al capital prestado, porque incluye intereses y costas).
Con esos datos, pide directamente al vendedor un certificado de deuda cero emitido por el banco, que acredita que el préstamo está totalmente amortizado. Es el documento que despeja cualquier duda antes de seguir adelante.
4. Cuánto cuesta y cuánto tarda cancelar una hipoteca ya pagada
Si la hipoteca está pagada pero sigue inscrita, cancelarla registralmente tiene un coste aproximado, con tres partidas:
| Concepto | Coste aproximado |
|---|---|
| Notaría (escritura de cancelación) | 90 € – 260 € (mínimo legal 90 €; para hipotecas de 150.000-250.000 € suele rondar 175-210 €) |
| Registro de la Propiedad | 24 € – 50 € |
| Gestoría (opcional, no obligatoria) | 150 € – 400 € |
| Total aproximado | entre 300 € y 700 €, o hasta unos 1.000 € si se contrata gestoría completa |
El Impuesto de Actos Jurídicos Documentados (AJD) de esta escritura está exento, por lo que no supone un coste adicional. No es obligatorio contratar gestoría: el propio titular puede solicitar el certificado al banco, elegir notaría, liquidar el modelo correspondiente (aunque esté exento) y presentar la documentación en el registro. Cuando la venta y la cancelación se hacen a la vez, lo habitual es que parte del precio de venta se retenga en notaría para cancelar económicamente el préstamo, y la cancelación registral se tramite justo después.
5. El artículo 82.5 de la Ley Hipotecaria: cancelación de hipotecas antiguas por caducidad
Un dato que pocas guías mencionan: aunque nadie tramite nunca la cancelación, la propia Ley Hipotecaria prevé una salida. El artículo 82 (párrafo quinto) permite que el titular registral de cualquier derecho sobre la finca pida la cancelación de una hipoteca sin plazo pactado de duración cuando haya pasado el plazo de prescripción de la acción hipotecaria, que es de 20 años (art. 1964 del Código Civil), contado desde que la deuda debió quedar totalmente pagada según el Registro, más un año sin que conste renovación, interrupción de la prescripción o ejecución. En la práctica, unos 21 años desde el último vencimiento. No es una cancelación de oficio: hay que solicitarla. Esto es relevante para hipotecas muy antiguas donde nadie sabe ya si el banco original sigue existiendo o ha sido absorbido por otra entidad: en muchos casos, ni siquiera hace falta rastrear a la entidad sucesora, porque la carga puede cancelarse por caducidad legal.
6. Embargos: qué mirar antes de asustarte
Un embargo indica que existe un procedimiento (judicial o administrativo) para asegurar el cobro de una deuda del propietario actual. La Nota Simple suele reflejar la autoridad que lo ordena, la fecha, el procedimiento y, cuando corresponde, el importe garantizado. No todos los embargos tienen la misma gravedad ni el mismo momento procesal: un embargo preventivo recién anotado no es lo mismo que uno que ya está en fase de ejecución y subasta. Antes de continuar con la operación, pide al vendedor la documentación que acredite el estado exacto del procedimiento, y valora contar con un abogado si el importe garantizado es relevante en relación con el precio de la vivienda.
7. Usufructo, servidumbres y afecciones fiscales: cuándo desaparecen
- Usufructo: el usufructuario puede usar y disfrutar la vivienda (incluso alquilarla) aunque no sea el propietario. Un usufructo vitalicio se extingue con el fallecimiento del usufructuario; uno temporal, al cumplirse el plazo pactado. Comprar una vivienda con usufructo vigente significa, en la práctica, que no podrás disponer del uso del inmueble hasta que ese derecho se extinga, aunque figures como propietario.
- Servidumbres: limitan un uso concreto en beneficio de otra finca (paso, luces y vistas, canalizaciones). Suelen mantenerse mientras exista la finca beneficiada, salvo renuncia expresa o prescripción por falta de uso durante el plazo legal.
- Afecciones fiscales: garantizan durante un plazo determinado el pago de impuestos derivados de una transmisión anterior (típicamente ITP o el Impuesto de Sucesiones y Donaciones), de forma que, si ese impuesto quedara sin pagar, Hacienda podría dirigirse contra el propio inmueble. Con carácter general, esta afección tiene una duración de 5 años desde la fecha del devengo del impuesto, transcurridos los cuales desaparece automáticamente sin necesidad de trámite. Comprobar la fecha de la afección en la Nota Simple te dice cuánto le queda de vigencia.
8. Comprar una vivienda con hipoteca pendiente: los 3 escenarios reales
Es una situación mucho más habitual de lo que parece, porque muy pocas viviendas se venden estando ya completamente pagadas:
- El vendedor cancela antes de vender: liquida el préstamo y tramita la cancelación registral (con los costes del punto 4) antes de firmar la compraventa. Es el escenario más limpio para el comprador.
- La hipoteca se cancela el mismo día de la firma (el más frecuente): en la notaría, parte del precio de venta se destina directamente a cancelar la deuda pendiente, el banco emite el certificado de deuda cero, y la cancelación registral se tramita en los días siguientes.
- El comprador asume la financiación existente (subrogación): en lugar de cancelar la hipoteca, el comprador se subroga en el préstamo del vendedor, asumiendo sus condiciones (o negociando otras nuevas con el banco). Requiere el consentimiento expreso de la entidad financiera y conviene analizarlo con detalle antes de aceptar, porque hereda las condiciones ya pactadas, buenas o malas.
9. Tabla comparativa de cargas
| Tipo de carga | ¿Impide vender? | ¿Se puede cancelar? | Cómo se resuelve habitualmente |
|---|---|---|---|
| Hipoteca | No necesariamente | Sí | Certificado de deuda cero + escritura de cancelación (o caducidad pasados 20 años + 1 desde el último vencimiento, art. 82 LH) |
| Embargo | Depende del procedimiento | Sí, siguiendo el proceso correspondiente | Acreditar el levantamiento por la autoridad que lo ordenó |
| Usufructo | No siempre | Sí, por causa legal | Extinción por fallecimiento (vitalicio) o cumplimiento de plazo |
| Servidumbre | Normalmente no | Depende de su naturaleza | Renuncia del beneficiario o prescripción por no uso |
| Afección fiscal | Generalmente no | Sí, automáticamente | Transcurso del plazo (5 años desde el devengo, con carácter general) |
| Prohibición de disponer | Puede impedir la venta | Depende de su origen | Según la resolución o cláusula que la originó |
10. Documentos adicionales a la Nota Simple que debes pedir
La Nota Simple es imprescindible, pero no es suficiente por sí sola. Antes de firmar conviene reunir también:
- Escritura de propiedad del vendedor.
- Certificado de estar al corriente de pago con la comunidad de propietarios (una deuda de comunidad puede transmitirse parcialmente al nuevo propietario según la normativa de propiedad horizontal).
- Último recibo del IBI y comprobación de la referencia catastral, contrastándola con la descripción registral.
- Certificado de eficiencia energética, obligatorio para poder anunciar y vender la vivienda.
- Y ten claro el reparto de costes: quién paga qué gastos en una compraventa.
- Si hay inquilinos, la documentación del contrato de arrendamiento vigente, ya que el nuevo propietario puede quedar obligado a respetarlo según la Ley de Arrendamientos Urbanos.
11. Checklist antes de firmar arras o escritura
- ✔ Nota Simple actualizada (pedida en los últimos días, no de hace meses).
- ✔ El vendedor coincide exactamente con el titular registral.
- ✔ Descripción de la finca (superficie, uso) coincide con la vivienda visitada.
- ✔ Si hay hipoteca inscrita, certificado de deuda cero o plan claro para cancelarla el día de la firma.
- ✔ Si hay embargo, informe de un abogado sobre el estado del procedimiento.
- ✔ Certificado de estar al corriente con la comunidad de propietarios.
- ✔ Último recibo de IBI y referencia catastral verificada.
- ✔ Certificado de eficiencia energética disponible.
- ✔ Ahorro calculado para la entrada y los gastos (ver cuánto dinero necesitas ahorrado).
12. Casos prácticos
Caso 1 — Hipoteca pagada sin cancelar: Laura pide la Nota Simple y ve una hipoteca inscrita de hace 12 años. El vendedor le muestra el certificado de deuda cero del banco. Antes de la firma, se tramita la cancelación registral (coste aproximado: 300-500 € sin gestoría), y la escritura de compraventa se firma ya con la finca libre de esa carga.
Caso 2 — Hipoteca muy antigua sin entidad localizable: Marcos encuentra un piso rural con una hipoteca de 1998 cuyo vencimiento original era en 2003. Han pasado más de 21 años (20 de prescripción más uno) desde ese vencimiento sin que conste renovación ni ejecución, por lo que el vendedor, como titular registral, puede solicitar la cancelación por caducidad del artículo 82 de la Ley Hipotecaria, sin necesidad de localizar al banco (que además puede haber sido absorbido por otra entidad).
Caso 3 — Embargo en fase inicial: Carlos recibe una oferta atractiva por un piso con un embargo administrativo anotado hace 2 meses. Consulta con un abogado, que le confirma que el procedimiento está en una fase muy temprana y que puede negociarse que el vendedor lo resuelva con parte del precio de venta antes de la firma.
Calculadora de gastos de compraventa de vivienda (2026)
Introduce el precio, la comunidad autónoma y el tipo de vivienda para estimar impuestos, notaría, registro y gestoría. El ITP de cada comunidad está detallado en ITP al comprar una vivienda de segunda mano por comunidad autónoma; tras la firma, repasa los trámites que hay que hacer justo después de comprar.
Calculadora de gastos de compraventa
Estimación orientativa de impuestos, notaría, registro, gestoría y coste total de la operación.
Ejemplo orientativo
Ejemplo orientativo: Antes de comprar un piso por 150.000 euros, Jorge pide la nota simple en el Registro de la Propiedad y ve una hipoteca anterior de 60.000 euros y una anotación de embargo. Exige en el contrato de arras que el vendedor cancele ambas cargas antes de la escritura o que se retenga en notaría la cantidad necesaria para cancelarlas, y pide un certificado de deuda de la comunidad.
Cifras redondeadas y verificadas con las fuentes oficiales a 21/10/2026; tu caso puede tener matices que cambien el resultado.
Conclusión
Comprobar las cargas de una vivienda no es un trámite caro ni complicado: por poco más de 9 euros y menos de dos horas de espera puedes tener la Nota Simple que te dirá quién es el propietario real y qué pesa sobre la finca. Lo que sí puede salir caro es no pedirla, o quedarte solo con la palabra del vendedor. Conocer cuánto cuesta cancelar una hipoteca, cuándo caduca por sí sola y cuánto dura una afección fiscal te permite negociar con datos, no con suposiciones, antes de entregar ni un euro de señal.
Fuentes oficiales
- Ley 29/1994 de Arrendamientos Urbanos (BOE) (consultado el 21/10/2026)
- Ley 5/2019 de crédito inmobiliario (BOE) (consultado el 21/10/2026)
- Colegio de Registradores (nota simple) (consultado el 21/10/2026)
- Portal del Cliente Bancario (Banco de España) (consultado el 21/10/2026)
Guías relacionadas
- Comprar una vivienda de segunda mano
- Trámites tras comprar una vivienda
- ITP de una vivienda de segunda mano
Este contenido es informativo y no sustituye el asesoramiento profesional sobre tu caso concreto. Actualizado el 21 de octubre de 2026.
Equipo editorial de legalwebhost.com