Actualizado el 21 de octubre de 2026
Resumen: lo que pactéis en el convenio sobre las deudas os obliga a vosotros, pero no al banco ni a otros acreedores: si los dos firmasteis un préstamo, los dos seguís respondiendo. En gananciales, los artículos 1362 a 1374 del Código Civil deciden qué deudas son comunes. Quedarse la casa no libera al otro de la hipoteca: para eso hace falta que el banco acepte una novación o subrogación. Los avales siguen vivos tras el divorcio.
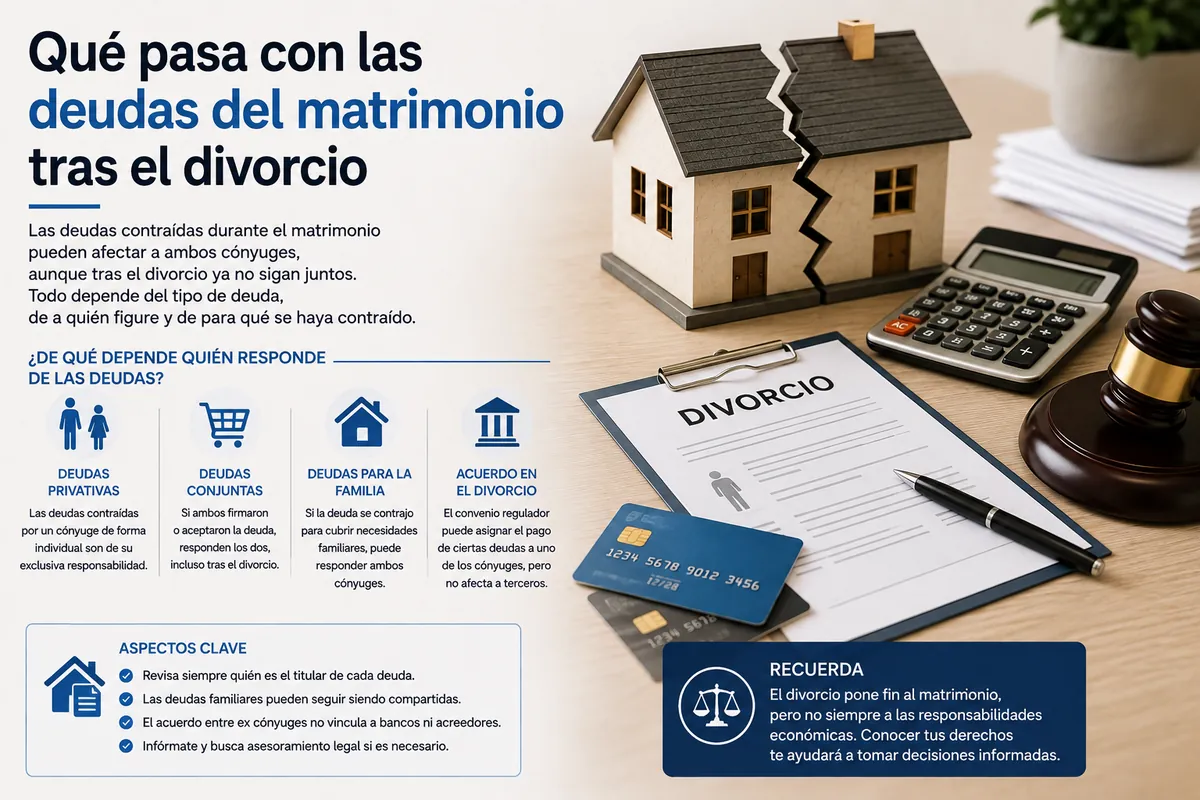
Cuando una pareja se divorcia, suele prestar atención a la vivienda, los hijos o la pensión. Pero hay un asunto que puede convertirse en el mayor problema después de la ruptura: las deudas. Y hay una idea que conviene fijar desde el principio: el divorcio no borra las deudas que existían durante el matrimonio.
Este artículo no se queda en «depende del régimen económico»: incluye los artículos exactos del Código Civil que deciden quién responde de cada deuda (1362, 1365, 1369, 1370 y 1373), la diferencia jurídica precisa entre «carga» y «obligación» ganancial —que es la clave técnica de todo el tema—, y por qué un convenio de divorcio nunca obliga al banco, con el mecanismo legal exacto (novación) que sí lo consigue.
La idea clave: el convenio regula entre vosotros, no frente al banco
Todo el artículo se resume, en el fondo, en una sola distinción que hay que interiorizar antes de leer nada más:
- Acuerdo entre ex cónyuges (lo que dice el convenio regulador): determina quién debe asumir el pago internamente, entre vosotros dos.
- Contrato con el acreedor (banco, Hacienda, proveedor): determina quién responde frente a él, según lo que ese contrato diga.
Un convenio de divorcio es un acuerdo entre dos partes; el banco (o Hacienda, o cualquier otro acreedor) no es parte de ese convenio y, por tanto, no queda vinculado por él salvo que además acepte expresamente modificar su propio contrato. Esta idea, tan simple, es la raíz de casi todos los conflictos posteriores a un divorcio.
Los artículos del Código Civil que deciden las deudas en gananciales
Cuando el matrimonio está en régimen de sociedad de gananciales, el Código Civil dedica sus artículos 1362 a 1374 precisamente a esto:
- Art. 1362 CC: enumera los gastos que son «carga» de la sociedad de gananciales: el sostenimiento de la familia, la alimentación y educación de los hijos comunes, la adquisición y conservación de los bienes comunes, y los gastos necesarios para el ejercicio de la profesión o negocio de cualquiera de los cónyuges.
- Art. 1365 CC: establece que los bienes gananciales responden directamente frente al acreedor de las deudas contraídas por un solo cónyuge en el ejercicio de la potestad doméstica, o en el ejercicio de su profesión, arte u oficio, o en la administración ordinaria de sus propios bienes.
- Art. 1369 CC: para las deudas contraídas en el ejercicio del comercio o de una actividad profesional, la responsabilidad frente al acreedor no es subsidiaria, sino que puede dirigirse directamente contra los bienes privativos del cónyuge deudor y los gananciales obtenidos con el resultado de esa actividad.
- Art. 1370 CC: cuando un cónyuge compra un bien ganancial a plazos sin el consentimiento del otro, responde siempre ese bien concreto, sin perjuicio de otras responsabilidades.
- Art. 1373 CC: es la norma de cierre y, según los propios tribunales, «un arma para el cónyuge no deudor». Cada cónyuge responde de sus deudas propias, en primer lugar, con su propio patrimonio; solo si este resulta insuficiente, el acreedor puede pedir el embargo de bienes gananciales, que corresponderá entonces a la parte que se le atribuya al cónyuge deudor en la futura liquidación.
La distinción técnica que lo explica todo: «carga» vs. «obligación» ganancial
La jurisprudencia (recogida, entre otros, en un Auto de la Audiencia Provincial de Madrid de 2013) distingue con precisión dos conceptos que en el lenguaje cotidiano se confunden:
- Carga de la sociedad de gananciales: un gasto que, por su finalidad, debe repercutir de forma definitiva sobre el patrimonio común, con independencia de que exista o no una obligación directa de la sociedad frente al acreedor. Tiene efecto en las relaciones internas entre cónyuges, sobre todo al liquidar el régimen.
- Obligación de la sociedad de gananciales: aquella de la que, además del cónyuge que la contrajo, responden directamente los bienes gananciales frente al acreedor. Tiene efecto en las relaciones externas, mientras el régimen está vigente.
Por qué importa: una deuda puede ser «carga» (se paga con dinero común, y si se pagó de otro modo hay que reintegrarlo en la liquidación) sin ser al mismo tiempo una «obligación» que permita al acreedor embargar directamente el patrimonio ganancial. Son dos preguntas distintas que hay que responder para cada deuda: ¿quién debe asumirla entre vosotros? y ¿contra qué patrimonio puede ir el acreedor?
Para conocer los préstamos y créditos que figuran a vuestro nombre, cada cónyuge puede pedir gratis su informe a la Central de Información de Riesgos del Banco de España (CIRBE).
La hipoteca: por qué quedarse la casa no es lo mismo que quedarse la deuda
Este es, con diferencia, el error más costoso de todo el proceso. Hay que distinguir siempre tres elementos:
- Propiedad de la vivienda: depende de la titularidad registral y de la adjudicación pactada en el convenio.
- Quién es deudor del préstamo hipotecario: depende del contrato firmado con el banco.
- Acuerdo interno entre ex cónyuges: lo que decidáis pagar cada uno.
Los préstamos hipotecarios firmados por dos personas son, casi siempre, obligaciones solidarias: el banco puede reclamar el 100% de la deuda a cualquiera de los dos titulares, indistintamente, sin tener que dividirla por partes. Que el convenio diga «B se queda con la vivienda y pagará la hipoteca» organiza vuestra relación interna (si B no paga, A podría reclamárselo a B), pero no cambia nada frente al banco si A sigue figurando como titular del préstamo. El banco seguirá pudiendo reclamar a A el 100% de una cuota impagada, sin que le afecte lo que diga vuestro convenio.
Cómo sacar a un cónyuge del préstamo: novación y subrogación
Para que uno de los dos quede realmente fuera de la hipoteca frente al banco, hace falta uno de estos dos mecanismos jurídicos, y siempre con el consentimiento expreso del banco:
- Novación subjetiva por cambio de deudor (arts. 1203 y 1205 CC): el contrato se modifica para que uno de los cónyuges deje de figurar como prestatario. El artículo 1205 CC es taxativo: la sustitución de un nuevo deudor exige el consentimiento del acreedor. El banco no está obligado a aceptarla: analizará si quien se queda solo como titular tiene ingresos, estabilidad laboral y capacidad de pago suficientes para asumir en solitario lo que antes garantizaban dos personas.
- Subrogación: si se cambia de entidad financiera, el nuevo banco puede asumir la operación solo con el cónyuge que se queda con la vivienda, cancelando la hipoteca anterior (donde ambos figuraban).
Si el banco no acepta ninguna de las dos vías, la situación legal no cambia por mucho que lo diga el convenio: ambos ex cónyuges siguen siendo responsables solidarios frente a la entidad, y solo os queda, en la práctica, negociar entre vosotros (y documentarlo muy bien) quién paga qué, aceptando que el que «sale» de la vivienda sigue legalmente expuesto si el otro deja de pagar.
Deudas en separación de bienes
En separación de bienes no existe patrimonio común, así que, en principio, cada cónyuge responde con su propio patrimonio de las deudas que contrajo. Pero esto no es un escudo automático: si ambos firmasteis un contrato (una hipoteca, un préstamo conjunto), ambos quedáis vinculados por igual frente a ese acreedor, exactamente igual que en gananciales. La separación de bienes protege el patrimonio de un cónyuge frente a las deudas que solo firmó el otro, no frente a las que firmasteis los dos juntos.
Avales: la obligación que nadie recuerda que sigue viva
Un aval no es un préstamo, pero genera una obligación tan real como uno. Si avalasteis (juntos o por separado) el préstamo de un familiar, de una empresa o de cualquier tercero, esa obligación no se extingue con el divorcio. El acreedor puede seguir dirigiéndose contra cualquiera de los avalistas si el deudor principal deja de pagar, con total independencia de vuestra situación matrimonial. Antes de cerrar cualquier reparto económico, conviene preguntarse expresamente: «¿he avalado algo alguna vez?», porque es la obligación que con más frecuencia se olvida incluir en el inventario.
Deudas con Hacienda y Seguridad Social
Una deuda tributaria no desaparece por el divorcio, pero tampoco se reparte automáticamente al 50%. Hay que identificar quién es el obligado tributario (el sujeto pasivo del impuesto), en qué ejercicio se generó y cuál es su origen: una deuda de IRPF derivada de una declaración conjunta o de una actividad económica de uno de los cónyuges no se trata igual que una deuda personal aislada. Cuando la deuda proviene de una actividad profesional o empresarial, entran en juego además los artículos 1365 y 1369 CC explicados en el punto 2, que pueden hacer responder al patrimonio ganancial aunque solo uno de los cónyuges ejerciera la actividad.
Deudas de autónomos y de sociedades
- Autónomo (persona física): sus deudas profesionales (proveedores, Hacienda, Seguridad Social, préstamos de la actividad) pueden alcanzar al patrimonio ganancial conforme al artículo 1365.2º CC, precisamente porque esa actividad es la que genera los ingresos que sostienen a la familia.
- Sociedad mercantil: tiene personalidad jurídica propia, por lo que sus deudas son, en principio, de la sociedad y no del cónyuge socio. La excepción relevante es cuando el cónyuge ha firmado personalmente un aval o una garantía a favor de la sociedad: en ese caso, la existencia de la empresa no elimina la obligación personal asumida.
Cómo redactar el convenio para que sirva de algo
Una cláusula como «cada uno pagará sus deudas» es prácticamente inútil en caso de conflicto, porque no identifica nada. Un convenio bien redactado debería detallar, para cada deuda:
- Entidad acreedora y número de contrato o préstamo.
- Saldo pendiente en la fecha del convenio.
- Cuota y periodicidad.
- Quién figura como titular/deudor frente al acreedor (no solo quién «se compromete a pagar»).
- Quién asume el pago internamente a partir de ahora.
- Qué ocurre si esa persona deja de pagar (por ejemplo, previsión de reclamación entre las partes).
- Si se ha solicitado o conseguido la novación/subrogación con el banco, y en qué estado se encuentra ese trámite.
Inventario de deudas: qué reunir antes de negociar
Antes de negociar el reparto, reunid documentación real, no estimaciones de memoria:
- Contratos de préstamos e hipoteca (con el capital pendiente actualizado, no aproximado).
- Extractos de tarjetas de crédito, identificando titular, autorizados y cuenta asociada.
- Documentación de vehículos financiados (titularidad y financiación pueden no coincidir).
- Cualquier documento de aval o garantía personal firmado, aunque sea a favor de un tercero.
- Información fiscal: declaraciones, aplazamientos, requerimientos pendientes.
- Documentación de la actividad económica o empresarial de cualquiera de los cónyuges.
Errores más caros
- Pensar que el divorcio cancela las deudas: no lo hace, ni las gananciales ni las personales.
- Confundir «quedarse con la vivienda» con «quedarse con la hipoteca en exclusiva»: son cosas distintas hasta que el banco acepta una novación.
- Dar por buena una cláusula genérica («cada uno pagará lo suyo») sin identificar cada deuda concreta.
- Olvidar los avales, que sobreviven al divorcio igual que cualquier préstamo.
- No revisar si una deuda personal de uno de los cónyuges encaja en los supuestos de responsabilidad directa de los arts. 1365 o 1369 CC.
- Aceptar que el otro «asuma» una deuda sin comprobar si el acreedor ha liberado realmente al que sale.
Te puede interesar también: cómo divorciarse paso a paso, quién se queda con la vivienda familiar, cuánto cuesta un divorcio y la pensión compensatoria.
Fuentes oficiales: Código Civil (BOE) y, para la liquidación judicial de la sociedad de gananciales cuando no hay acuerdo, los artículos 806 y siguientes de la Ley de Enjuiciamiento Civil (BOE).
Ejemplo orientativo
Ejemplo orientativo: Una pareja en gananciales tiene un préstamo personal de 12.000 euros firmado solo por él para el coche familiar. Tras el divorcio, en la liquidación de gananciales se asigna la deuda, pero frente al banco sigue respondiendo quien la firmó; si paga más de lo que le corresponde, puede repetir contra el otro.
Cifras redondeadas y verificadas con las fuentes oficiales a 21/10/2026; tu caso puede tener matices que cambien el resultado.
Conclusión
La pregunta «¿quién paga las deudas después del divorcio?» no tiene una respuesta única, pero sí tiene una vía clara para resolverla: identificar cada deuda, comprobar quién figura realmente como deudor frente al acreedor (no solo quién se compromete a pagar en el convenio), y entender que solo la novación o la subrogación —nunca el convenio por sí solo— pueden liberar de verdad a uno de los ex cónyuges frente a un banco. Los artículos 1362 a 1373 del Código Civil, y la distinción entre carga y obligación ganancial, son las herramientas que permiten responder con precisión a cada caso concreto, en lugar de dar por supuesto que «lo que dice el papel» es lo mismo que «lo que puede reclamar el banco».
Fuentes oficiales
- Código Civil (BOE) (consultado el 21/10/2026)
- Ley de Enjuiciamiento Civil (BOE) (consultado el 21/10/2026)
Guías relacionadas
Este contenido es informativo y no sustituye el asesoramiento profesional sobre tu caso concreto. Actualizado el 21 de octubre de 2026.
Equipo editorial de legalwebhost.com