Actualizado el 21 de octubre de 2026
Marco normativo y quién gestiona el impuesto
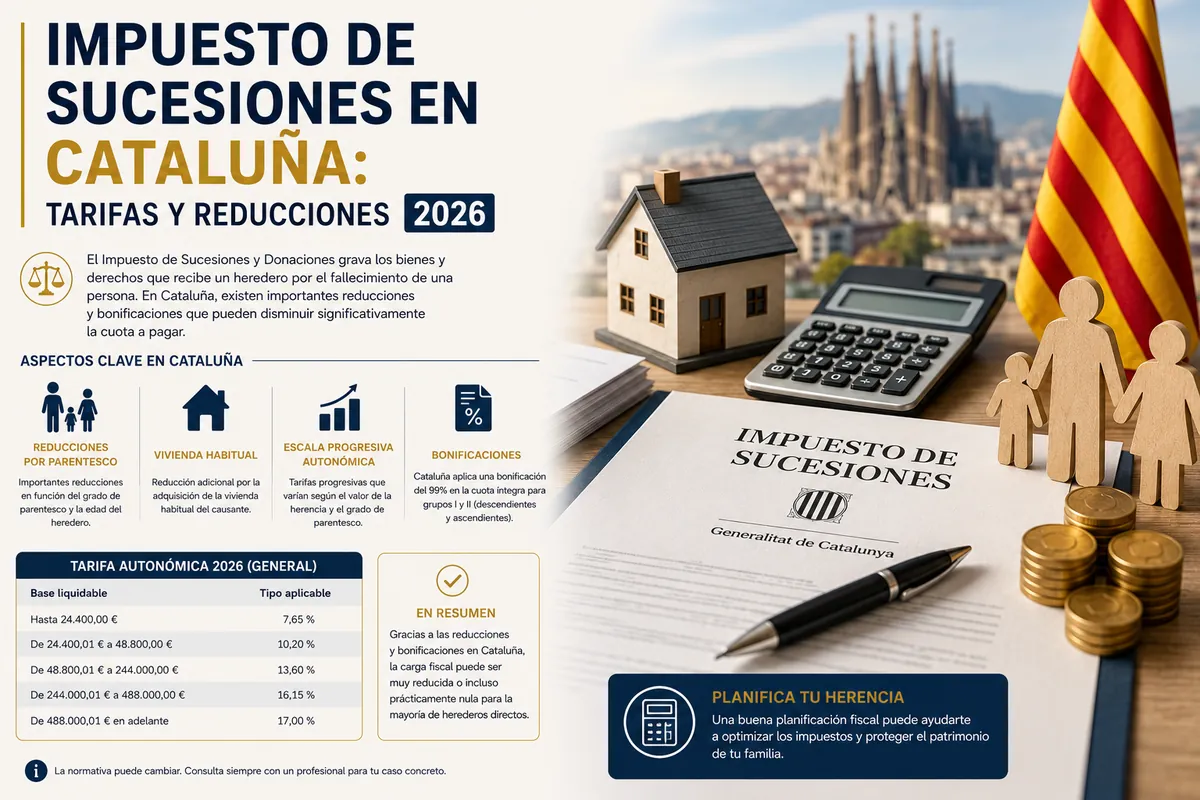
El ISD es un tributo cedido regulado, a nivel estatal, por la Ley 29/1987. En Cataluña, la norma de referencia es la Ley 19/2010, refundida en el Libro sexto del Código tributario de Cataluña (Decreto Legislativo 1/2024). La reforma clave de los últimos años fue la Ley 5/2020, vigente desde el 1 de mayo de 2020, que endureció las bonificaciones de hijos mayores de 21 años y ascendientes manteniendo un trato mucho más favorable para cónyuges. Más reciente, el Decreto Ley 5/2025 introdujo desde el 27 de junio de 2025 una bonificación del 99 % para descendientes y ascendientes de víctimas de violencia machista.
Gestiona el impuesto la Agència Tributària de Catalunya (ATC), con el modelo 660 (declaración conjunta) y el 650 (autoliquidación individual).
Punto de conexión: residencia del causante, no del heredero
Se aplica la normativa catalana cuando el fallecido residió en Cataluña la mayor parte de los 5 años anteriores al fallecimiento, con independencia de dónde vivan los herederos o dónde estén los bienes.
Grupos de parentesco y reducciones personales
| Grupo | Quién | Reducción personal |
|---|---|---|
| I | Descendientes menores de 21 años | 100.000 € + 12.000 €/año que falte hasta los 21 (máx. 196.000 €) |
| II | Cónyuge o pareja estable / hijos ≥21 años | 100.000 € |
| II | Nietos y demás descendientes ≥21 años | 50.000 € |
| II | Ascendientes | 30.000 € |
| III | Hermanos, tíos, sobrinos, afines | 8.000 € |
| IV | Primos y sin parentesco | Sin reducción |
Fuente: ATC, reducciones y base liquidable. Adicionales: discapacidad ≥33 % → 275.000 €; ≥65 % → 650.000 € (incompatible con la reducción por edad avanzada, de 275.000 € para mayores de 75 años del Grupo II; hay que optar por la más favorable).
La tarifa progresiva (7-32 %)
| Base liquidable hasta | Cuota íntegra | Resto hasta | Tipo |
|---|---|---|---|
| 0 € | 0 € | 50.000 € | 7 % |
| 50.000 € | 3.500 € | 150.000 € | 11 % |
| 150.000 € | 14.500 € | 400.000 € | 17 % |
| 400.000 € | 57.000 € | 800.000 € | 24 % |
| 800.000 € | 153.000 € | En adelante | 32 % |
La tabla de bonificaciones escalonadas: el elemento más importante del sistema catalán
Esta es la pieza que marca la diferencia real, y la que con más frecuencia se explica solo de forma genérica en otras guías. Los porcentajes exactos están en el art. 58 bis de la Ley 19/2010 y en la página de bonificaciones de la ATC. La bonificación se calcula sobre la base imponible como porcentaje medio ponderado de los tramos:
Cónyuge o pareja estable: bonificación fija del 99 %, sin tramos, sea cual sea el importe de la base.
Hijos mayores de 21 años, nietos y ascendientes (Grupo II, salvo cónyuge o pareja estable): bonificación decreciente por tramos de base imponible:
| Base imponible hasta | Bonificación media ponderada | Bonificación marginal del tramo siguiente |
|---|---|---|
| 0 € | — | 60 % (hasta 100.000 €) |
| 100.000 € | 60,00 % | 55 % |
| 200.000 € | 57,50 % | 50 % |
| 300.000 € | 55,00 % | 45 % |
| 500.000 € | 51,00 % | 40 % |
| 750.000 € | 47,33 % | 35 % |
| 1.000.000 € | 44,25 % | 30 % |
| 1.500.000 € | 39,50 % | 25 % |
| 2.000.000 € | 35,88 % | 20 % |
| 2.500.000 € | 32,70 % | 10 % |
| 3.000.000 € | 28,92 % | 0 % en adelante |
Descendientes menores de 21 años (Grupo I): tienen su propia tabla, mucho más generosa. La bonificación marginal es del 99 % hasta 100.000 € y baja después al 97 %, 95 %, 90 %, 80 %, 70 %, 60 %, 50 %, 40 % y 25 %, hasta un 20 % por encima de 3.000.000 €. Las medias ponderadas son del 98,00 % a 200.000 €, 94,20 % a 500.000 € y 84,60 % a 1.000.000 €.
Grupos III y IV: sin bonificación autonómica, solo la reducción personal (8.000 € para el Grupo III, ninguna para el IV). Si la herencia está en otra comunidad, compara con el impuesto de sucesiones en Madrid o en Andalucía.
El matiz que cambia el resultado por completo: desde la reforma de 2020, un hijo mayor de 21 años ya no tiene el mismo trato que su madre o padre viudo. Es habitual encontrar guías que asumen erróneamente el mismo 99 % para todo el Grupo II; en Cataluña, ese 99 % pleno y sin tramos es, en la práctica, casi exclusivo del cónyuge o pareja estable.
Coeficientes multiplicadores en Cataluña según patrimonio preexistente
Cataluña tiene su propia tabla (art. 58 de la Ley 19/2010), distinta de la estatal:
| Patrimonio preexistente | Grupos I y II | Grupo III | Grupo IV |
|---|---|---|---|
| 0 – 500.000 € | 1,0000 | 1,5882 | 2,0000 |
| 500.000,01 – 2.000.000 € | 1,1000 | 1,5882 | 2,0000 |
| 2.000.000,01 – 4.000.000 € | 1,1500 | 1,5882 | 2,0000 |
| Más de 4.000.000 € | 1,2000 | 1,5882 | 2,0000 |
Para la mayoría de herederos de los Grupos I y II con patrimonio previo de hasta 500.000 €, el coeficiente es 1,0000: no incrementa nada. En los Grupos III y IV el coeficiente es fijo (1,5882 y 2,0000), sea cual sea el patrimonio previo.
Ejemplo completo, resuelto hasta el final (con la bonificación aplicada)
Un hijo mayor de 21 años hereda de su padre un patrimonio de 500.000 € (vivienda no habitual, cuentas, otros bienes), sin discapacidad y con patrimonio preexistente moderado.
- Base imponible: 500.000 €
- Reducción personal (Grupo II, hijo ≥21 años): −100.000 €
- Base liquidable: 400.000 €
- Cuota íntegra: 14.500 € + 17 % × (400.000 − 150.000) = 14.500 € + 42.500 € = 57.000 €
- Coeficiente multiplicador: 1,0000 → cuota tributaria = 57.000 €
- Bonificación aplicable: media ponderada para una base imponible de 500.000 € (Grupo II) = (100.000 × 60 % + 100.000 × 55 % + 100.000 × 50 % + 200.000 × 45 %) / 500.000 = 51 %
- Cuota final a ingresar: 57.000 € × (1 − 0,51) = 27.930 €
Frente a los 57.000 € de cuota íntegra inicial, la bonificación deja el pago real en 27.930 €, es decir, un tipo efectivo del 5,59 % sobre el patrimonio heredado. Si el mismo patrimonio lo heredara el cónyuge, la cuota sería de 570 € (57.000 € × 1 %). (Cálculo con la tarifa y la tabla de bonificación de la Ley 19/2010; no incluye reducciones por vivienda habitual, seguros u otras que puedan corresponder.)
Vivienda habitual y empresa familiar
- Vivienda habitual del causante: reducción del 95 %, límite conjunto de 500.000 € (a repartir entre herederos), mínimo individual garantizado de 180.000 € por heredero, manteniendo el bien varios años.
- Empresa familiar: reducción del 95 %, manteniendo la adquisición el plazo mínimo exigido.
- Incompatibilidad clave: optar por la reducción de empresa familiar (u otras reducciones especiales que dependen de la voluntad del heredero) excluye la bonificación de los Grupos I y II. Hay que calcular ambas alternativas y quedarse con la más ventajosa, nunca sumarlas. La reducción por vivienda habitual sí es compatible con la bonificación (art. 58 bis.4 de la Ley 19/2010).
Casos prácticos
Cónyuge frente a hijo, con el mismo patrimonio. Ante una herencia de 500.000 € de un padre a su cónyuge, la bonificación del 99 % fijo deja una cuota final mínima; si el mismo patrimonio pasa a un hijo mayor de 21 años, la bonificación escalonada (51 % de media para esa base) deja una cuota de 27.930 €, frente a los 570 € del cónyuge (ambos con 100.000 € de reducción y coeficiente 1,0000).
Hermano heredando en Cataluña. Un hermano que hereda 150.000 € solo puede aplicar la reducción de 8.000 € (base liquidable: 142.000 €) y ninguna bonificación autonómica, tributando por la tarifa íntegra con el coeficiente multiplicador fijo del Grupo III (1,5882), uno de los escenarios fiscalmente más duros de toda España para este grado de parentesco.
Donación en vida acumulada. Un padre dona 80.000 € a su hijo tres años antes de fallecer. Al morir, esa donación se acumula a la base imponible de la herencia posterior, lo que puede empujar la base liquidable a un tramo de bonificación inferior al que le hubiera correspondido sin esa donación previa.
Errores más frecuentes
- Aplicar el 99 % fijo del cónyuge a un hijo mayor de 21 años, ignorando que desde 2020 tienen tablas distintas.
- Asumir que hermanos o tíos tienen alguna bonificación: en Cataluña, los Grupos III y IV no tienen ninguna.
- Combinar la reducción de empresa familiar con la bonificación general, cuando son incompatibles entre sí.
- Olvidar acumular donaciones de los últimos 4 años, lo que puede cambiar el tramo de bonificación aplicable.
- No verificar el valor de referencia catastral de los inmuebles antes de declarar, arriesgándose a una comprobación de valores.
Checklist antes de liquidar
- Confirma el grupo de parentesco exacto y si el heredero es cónyuge/pareja estable (99 % fijo) u otro pariente del Grupo II (bonificación escalonada).
- Verifica el tramo de bonificación exacto en la web de la ATC para la base imponible concreta, sin fiarte de porcentajes aproximados.
- Comprueba si conviene más la bonificación general o la reducción de empresa familiar: son incompatibles.
- Suma las donaciones recibidas del causante en los últimos 4 años a la base imponible.
- Revisa el valor de referencia catastral de los inmuebles antes de declarar.
- Presenta dentro de los 6 meses o solicita prórroga antes del quinto mes.
- Si la herencia trae deudas, valora antes si te conviene aceptarla o renunciar a la herencia; el proceso general está en nuestra guía de herencias, testamentos y sucesiones.
Ejemplo orientativo
Ejemplo orientativo: Un hijo de 35 años hereda en Cataluña 200.000 euros (base imponible). Aplica la reducción por parentesco del Grupo II (100.000 euros), así que la base liquidable queda en 100.000 euros y se le aplica la tarifa catalana. Sobre la cuota resultante, como hijo del Grupo II tiene una bonificación media del 57,50 % (que corresponde a una base imponible de 200.000 euros según la tabla de la Agència Tributària de Catalunya). La bonificación del 99 % solo la tienen el cónyuge o la pareja estable. Debe presentar el modelo 650 en 6 meses.
Cifras redondeadas y verificadas con las fuentes oficiales a 21/10/2026; tu caso puede tener matices que cambien el resultado.
Conclusión
El sistema catalán es, de largo, el más complejo de España en el ISD: no basta con saber el grupo de parentesco, hace falta situar la base imponible en el tramo de bonificación correcto, especialmente porque desde 2020 cónyuges e hijos mayores de edad ya no comparten el mismo trato fiscal. El ejemplo resuelto de este artículo —de 57.000 € de cuota íntegra a 27.930 € tras la bonificación de un hijo, o 570 € si hereda el cónyuge— muestra que la tarifa nominal no basta para saber el coste real, y por qué confirmar el tramo exacto en la tabla oficial de la ATC antes de liquidar es un paso que no conviene saltarse.
Fuentes oficiales
- Agència Tributària de Catalunya, bonificación en sucesiones (consultado el 21/10/2026)
- Código Civil (BOE) (consultado el 21/10/2026)
- Ley 29/1987 del Impuesto sobre Sucesiones y Donaciones (BOE) (consultado el 21/10/2026)
- Registro General de Actos de Última Voluntad (Ministerio de Justicia) (consultado el 21/10/2026)
Guías relacionadas
- Guía de herencias, testamentos y sucesiones
- Impuesto de sucesiones en Madrid
- Impuesto de sucesiones en Andalucía
Este contenido es informativo y no sustituye el asesoramiento profesional sobre tu caso concreto. Actualizado el 21 de octubre de 2026.
Equipo editorial de legalwebhost.com