Actualizado el 21 de octubre de 2026
Resumen: comprar una vivienda de segunda mano sigue una secuencia de 11 pasos: definir el presupuesto real (precio, ITP y gastos), ordenar tu situación financiera y simular la hipoteca, buscar y visitar con ojo crítico, pedir la documentación antes de ofertar (como la nota simple del Registro), negociar, firmar las arras, cerrar la hipoteca, firmar la escritura ante notario, inscribir en el Registro y hacer los trámites posteriores.
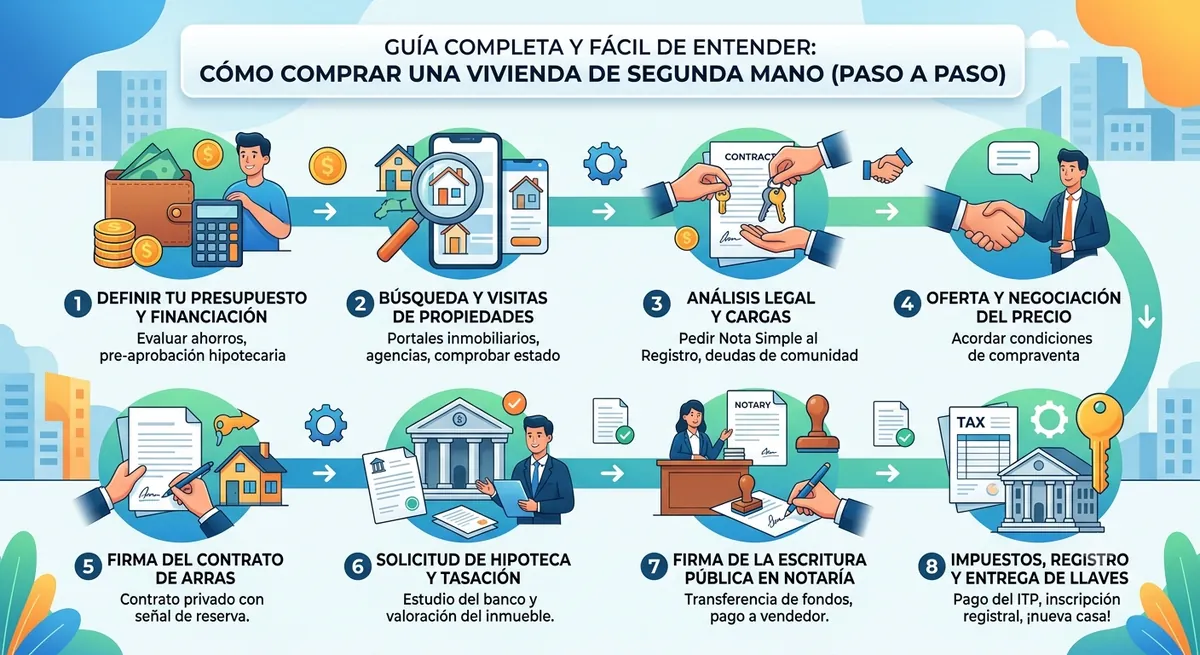
Comprar una vivienda de segunda mano es, para la mayoría de las personas, la decisión económica más importante de toda su vida. Y aun así, casi nadie recibe una explicación clara de cómo funciona el proceso de principio a fin. Esta guía recorre cada paso, desde cuánto dinero necesitas de verdad hasta la inscripción en el Registro, con un añadido que la mayoría de artículos genéricos evita por lo tedioso que resulta: cuánto ITP se paga exactamente en cada comunidad autónoma, porque esa cifra puede cambiar el coste de la operación en varios miles de euros según dónde compres.
Paso 1 — Define tu presupuesto real
El primer error habitual es calcular solo el precio de la vivienda. Hay que sumar tres bloques:
- La entrada. Los bancos, salvo excepciones, financian hasta un 80 % del valor de tasación o de compra (el que sea menor), por lo que el resto debe salir de tu bolsillo.
- Los gastos de la compra: impuestos, notaría, registro, gestoría. Como se detalla más abajo, esta partida varía mucho según la comunidad autónoma.
- El colchón de imprevistos: mudanza, primeros arreglos, fianza de un alquiler pendiente de recuperar.
Es más útil calcular al revés: en lugar de «¿qué piso me gusta?», pregúntate de cuánto dispones realmente sumando entrada, gastos e imprevistos, y a partir de ahí, qué precio de vivienda puedes permitirte.
Paso 2 — Ordena tu situación financiera y simula tu hipoteca
Si vas a necesitar hipoteca, conviene empezar a moverte con los bancos antes de encontrar el piso:
Para prepararte, revisa cómo mejorar tu perfil para que el banco te apruebe la hipoteca y, antes de firmar, qué condiciones pueden ser abusivas en nuestra guía sobre cláusula suelo y cláusulas abusivas.
- La cuota mensual de todas tus deudas (hipoteca incluida) no debería superar, como referencia general, el 30-35 % de tus ingresos netos.
- Pide una simulación o preaprobación orientativa sin compromiso.
- Compara hipotecas a tipo fijo, variable (ligada al Euríbor) y mixtas. El Euríbor a 12 meses, que en los primeros meses de 2026 se ha movido en una tendencia claramente al alza —rondando el 3 % en agosto y septiembre, frente a valores cercanos al 2,1-2,2 % un año antes—, encarece las revisiones anuales de las hipotecas variables ya firmadas y conviene tenerlo en cuenta al decidir entre tipo fijo o variable para una hipoteca nueva. Como este dato cambia mes a mes, conviene consultar su valor actualizado antes de decidir.
- Revisa tu historial crediticio: cualquier impago pendiente puede complicar la concesión.
Paso 3 — Busca la vivienda que encaja contigo
Define prioridades reales (no ideales), usa varios canales —portales, inmobiliarias locales, contactos personales— y visita la zona en distintos momentos del día. Si un piso cumple tus requisitos y el precio es razonable, no conviene esperar indefinidamente «algo mejor».
Paso 4 — Visita el piso con ojo crítico
Por dentro: humedades (baños, cocina, zonas bajas), estado de instalaciones y presión de agua, aislamiento y ruido, antigüedad de la instalación eléctrica y de fontanería, orientación.
Por fuera y en el edificio: estado del portal y la fachada, ascensor y barreras arquitectónicas, obras recientes o previstas (posibles derramas), aparcamiento o trastero incluidos.
Visita el piso más de una vez si te interesa de verdad, y llévate a alguien de confianza: la ilusión hace que se pasen por alto detalles importantes.
Paso 5 — Pide la documentación antes de ofertar
- Nota simple del Registro de la Propiedad: dice quién es el propietario real, si hay cargas (hipoteca pendiente) o embargos. Es, probablemente, el documento más importante de todos.
- Certificado de estar al corriente de pago de la comunidad de propietarios.
- Certificado energético, obligatorio para poner en venta una vivienda.
- Cédula de habitabilidad, exigida en algunas comunidades autónomas.
- Último recibo del IBI.
- Planos y superficie catastral, para comprobar que coincide con lo anunciado.
Revisar esto antes de ofertar —y no después de firmar las arras— evita la mayoría de sorpresas desagradables.
Paso 6 — Negocia el precio
Investiga precios comparables en la zona, usa cualquier necesidad de reforma como argumento, pregunta con discreción el motivo de la venta (un vendedor con prisa suele tener más margen) y no temas ofertar por debajo del precio de salida.
Paso 7 — Firma el contrato de arras
Documento privado (no requiere notario, aunque puede elevarse a público) por el que ambas partes se comprometen a formalizar la compraventa en un plazo determinado —normalmente entre 1 y 3 meses—, con una entrega a cuenta que suele rondar el 5-10 % del precio.
- Arras penitenciales: cualquiera puede echarse atrás; el comprador pierde lo entregado, el vendedor debe devolver el doble.
- Arras confirmatorias: no permiten desistir libremente; ante incumplimiento, cabe exigir cumplimiento o indemnización.
- Arras penales: se aplica la penalización pactada, sin perjuicio de poder exigir también el cumplimiento.
El documento debe incluir, como mínimo: identificación de las partes, descripción de la vivienda, precio total, cantidad entregada, plazo para la escritura y qué ocurre si alguna parte incumple.
Paso 8 — Cierra la hipoteca (si la necesitas)
El banco encargará una tasación oficial, te pedirá documentación (nóminas, contrato, declaración de la renta, otras deudas) y te entregará la Ficha Europea de Información Normalizada (FEIN), que la ley obliga a facilitar con antelación suficiente a la firma. Antes de firmar, el notario realiza un acta previa de transparencia, gratuita, para comprobar que entiendes las condiciones del préstamo. Aprovecha este periodo para comparar entre bancos: pequeñas diferencias de tipo o comisiones suponen miles de euros a lo largo del préstamo.
Paso 9 — El día de la firma: la escritura ante notario
El notario lee o resume la escritura, comprueba que el pago se realiza correctamente, todas las partes firman y —normalmente ese mismo día— el comprador recibe las llaves. El notario no representa a ninguna de las partes: da fe pública y comprueba que no existen cargas no declaradas.
Paso 10 — Inscribe la vivienda en el Registro de la Propiedad
Firmar la escritura no basta para tener plena protección frente a terceros: hay que inscribirla en el Registro correspondiente, algo que normalmente gestiona la gestoría o el banco. Antes de inscribir, hay que liquidar el impuesto correspondiente (ITP en la mayoría de los casos), dentro de un plazo de 30 días hábiles desde la firma.
Paso 11 — Lo que toca hacer después de comprar
Cambiar la titularidad de los suministros, domiciliar IBI y comunidad, empadronarte si vas a vivir allí, contratar un seguro de hogar (muchas veces exigido por el banco si hay hipoteca) y actualizar tu dirección en organismos y bancos.
¿Cuánto cuesta realmente comprar una vivienda de segunda mano?
El ITP: el gasto que más varía según dónde compres
El Impuesto de Transmisiones Patrimoniales (ITP) es, con diferencia, el gasto más importante y el que más sorprende, porque no es igual en toda España: cada comunidad autónoma fija su propio tipo, y la diferencia entre comprar en una u otra puede suponer varios miles de euros en la misma operación. Se calcula sobre el mayor entre el precio escriturado y el valor de referencia catastral del inmueble.
| Comunidad autónoma | Tipo general orientativo (2026) |
|---|---|
| País Vasco | 4 % |
| Madrid | 6 % |
| Navarra | 6 % |
| Canarias | 6,5 % |
| Andalucía | 7 % |
| La Rioja | 7 % |
| Castilla y León | 8 % |
| Asturias | 8 % |
| Castilla-La Mancha | 9 % |
| Comunidad Valenciana | 9 % (con tramo superior para inmuebles de mayor valor) |
| Cataluña | 10 %, escalado hasta el 13 % en operaciones de mayor importe |
| Galicia | 10 % |
| Cantabria | 10 % |
| Extremadura | 11 % |
| Illes Balears | hasta 11-13 % en tramos altos |
Estos tipos son orientativos y cambian con frecuencia —de hecho, varias comunidades han modificado su ITP durante 2026—, así que antes de hacer números conviene confirmar el tipo exacto vigente en la hacienda autonómica correspondiente. Además, casi todas las comunidades aplican tipos reducidos para determinados perfiles: jóvenes (normalmente menores de 35-36 años), familias numerosas, personas con discapacidad o compra de vivienda habitual por debajo de ciertos límites de precio, con reducciones que en algunos casos llegan al 3-4 % o incluso a bonificaciones del 100 % en municipios pequeños o en riesgo de despoblación. Merece la pena comprobarlo: el ahorro puede superar fácilmente los 3.000-5.000 €.
El valor de referencia catastral: por qué puede subirte el impuesto
Desde la reforma de 2022, el ITP no se calcula solo sobre el precio que pagas, sino sobre el mayor entre ese precio y el valor de referencia catastral, una estimación oficial publicada por el Catastro. Si compras por debajo de ese valor de referencia, Hacienda puede liquidar el impuesto tomando como base ese valor más alto, no el precio real pagado. Conviene comprobar este dato antes de cerrar la operación; si consideras que el valor de referencia no se ajusta a la realidad del inmueble, existen mecanismos para solicitar su rectificación ante la Administración.
Resto de gastos
- Notaría: honorarios regulados, orientativamente entre el 0,1 % y el 0,5 % del valor de la vivienda (porcentaje efectivo menor cuanto mayor es el importe).
- Registro de la Propiedad: aranceles regulados, en torno al 0,1 %-0,25 % del valor del inmueble.
- Gestoría: no obligatoria pero muy habitual, entre 150 € y 400 €.
- Tasación (si hay hipoteca): entre 250 € y 600 €.
- Gastos de constitución de la hipoteca: desde la reforma de la ley hipotecaria de 2019, la mayoría corren a cargo del banco (notaría de la hipoteca, registro de la hipoteca, gestoría), aunque conviene revisar qué asume exactamente cada entidad.
- Honorarios de la inmobiliaria: habitualmente a cargo de la parte vendedora, salvo pacto distinto.
En resumen
Como orientación general, los gastos asociados a la compra suelen suponer entre un 8 % y un 12 % adicional sobre el precio, aunque en comunidades con ITP elevado ese rango puede superarse. A eso se suma la parte de entrada no financiada, normalmente al menos un 20 % del valor de tasación o compra.
Errores más comunes al comprar una vivienda usada
- No calcular bien los gastos adicionales —empezando por el ITP real de tu comunidad— y quedarse corto de presupuesto.
- No pedir la nota simple antes de ofertar, descubriendo cargas o embargos después de firmar las arras.
- No comprobar el valor de referencia catastral, y llevarse una liquidación de ITP superior a la esperada.
- Dejarse llevar por la primera impresión sin revisar con calma el edificio y las instalaciones.
- Firmar arras sin leer qué tipo son y qué ocurre si algo falla antes de la firma.
- No comparar entre varias entidades bancarias, ni tener en cuenta hacia dónde se mueve el Euríbor si se opta por una hipoteca variable.
- Olvidar preguntar por la comunidad de propietarios: deudas pendientes, derramas aprobadas o conflictos internos.
- No dejar margen suficiente entre la firma de arras y la escritura si la hipoteca aún no está cerrada.
Te puede interesar también: cuánto dinero necesitas ahorrado, cuánto te presta el banco según tu sueldo, cómo saber si una vivienda tiene cargas, el ITP de la vivienda usada, quién paga cada gasto y los trámites después de comprar.
Fuentes oficiales: sede electrónica del Colegio de Registradores (nota simple) y Ley 5/2019 de contratos de crédito inmobiliario (BOE).
Ejemplo orientativo
Ejemplo orientativo: Una pareja compra un piso de segunda mano por 200.000 euros en la Comunitat Valenciana. Antes de dar la señal pide una nota simple (unos 9 euros), comprueba que no hay deudas con la comunidad ni del IBI, firma un contrato de arras penitenciales con el 10 % (20.000 euros), firma la escritura ante notario y paga el ITP en el plazo de un mes. Para las compras desde el 1 de junio de 2026, el tipo general en esa comunidad es del 9 % (18.000 euros), salvo que les correspondan tipos reducidos (por ejemplo, jóvenes o familias numerosas).
Cifras redondeadas y verificadas con las fuentes oficiales a 21/10/2026; tu caso puede tener matices que cambien el resultado.
Conclusión
El proceso de comprar una vivienda de segunda mano sigue una secuencia lógica —presupuesto, búsqueda, documentación, negociación, arras, financiación, notaría, registro—, pero el detalle que más varía el resultado final no está en los pasos, sino en la fiscalidad: el tipo de ITP de tu comunidad autónoma y el valor de referencia catastral pueden suponer una diferencia de varios miles de euros respecto a lo que inicialmente presupuestaste. Confirmarlo con la hacienda autonómica antes de hacer números, junto con el resto de recomendaciones de esta guía, es la mejor forma de llegar al día de la firma sin sorpresas.
Fuentes oficiales
- Agència Tributària Valenciana, ITP (consultado el 21/10/2026)
- Ley 29/1994 de Arrendamientos Urbanos (BOE) (consultado el 21/10/2026)
- Ley 5/2019 de crédito inmobiliario (BOE) (consultado el 21/10/2026)
- Colegio de Registradores (nota simple) (consultado el 21/10/2026)
- Portal del Cliente Bancario (Banco de España) (consultado el 21/10/2026)
- Texto refundido de la Ley General para la Defensa de los Consumidores (BOE) (consultado el 21/10/2026)
Guías relacionadas
- Saber si una vivienda tiene cargas
- ITP de una vivienda de segunda mano
- Quién paga cada gasto de la compraventa
Este contenido es informativo y no sustituye el asesoramiento profesional sobre tu caso concreto. Actualizado el 21 de octubre de 2026.
Equipo editorial de legalwebhost.com